El receptor paga el ISD y, en la mayoría de los casos, la plusvalía municipal, mientras que el donante solo tributa en el IRPF si existe una ganancia patrimonial. El trámite más urgente es presentar la autoliquidación del ISD en un plazo de 30 días hábiles desde la fecha de la donación, aunque el importe final puede variar mucho según la comunidad autónoma.
En resumen:
- El donatario debe presentar la autoliquidación del impuesto sobre sucesiones y donaciones en 30 días hábiles, considerando las bonificaciones y reducciones autonómicas.
- La plusvalía municipal puede variar mucho según el ayuntamiento, y es recomendable solicitar un simulador para estimar el coste antes de la transferencia.
- La tributación del donante en IRPF depende de si existe una ganancia patrimonial derivada de la diferencia entre valor de transmisión y adquisición, con exenciones posibles para mayores de 65 años.
- Cuando el inmueble tiene hipoteca pendiente, es clave definir si el donatario asume la deuda, ya que esto impacta en la tributación y en la clasificación fiscal de la operación.
- Formalizar en notaría, gestionar los impuestos en plazo y preparar la documentación correcta ayuda a evitar costes adicionales y sanciones por discrepancias o errores fiscales.
Tabla de contenidos
- Impuesto sobre sucesiones y donaciones: qué tributa el donatario
- Obligaciones del donante: IRPF y la posible ganancia patrimonial
- Plusvalía municipal: quién la paga y cómo se calcula
- Reducciones y bonificaciones autonómicas: ejemplos y requisitos formales
- Donación con hipoteca: asunción de deuda frente a donación pura
- Plazos y trámites prácticos: notario, registro y presentación
- Planificación fiscal: recomendaciones para reducir riesgos
- Perspectiva del autor sobre los errores más comunes
- Cómo acompañamos a quienes donan o reciben una vivienda en Cambrils
- Preguntas frecuentes
- Fuentes
Impuesto sobre sucesiones y donaciones: qué tributa el donatario
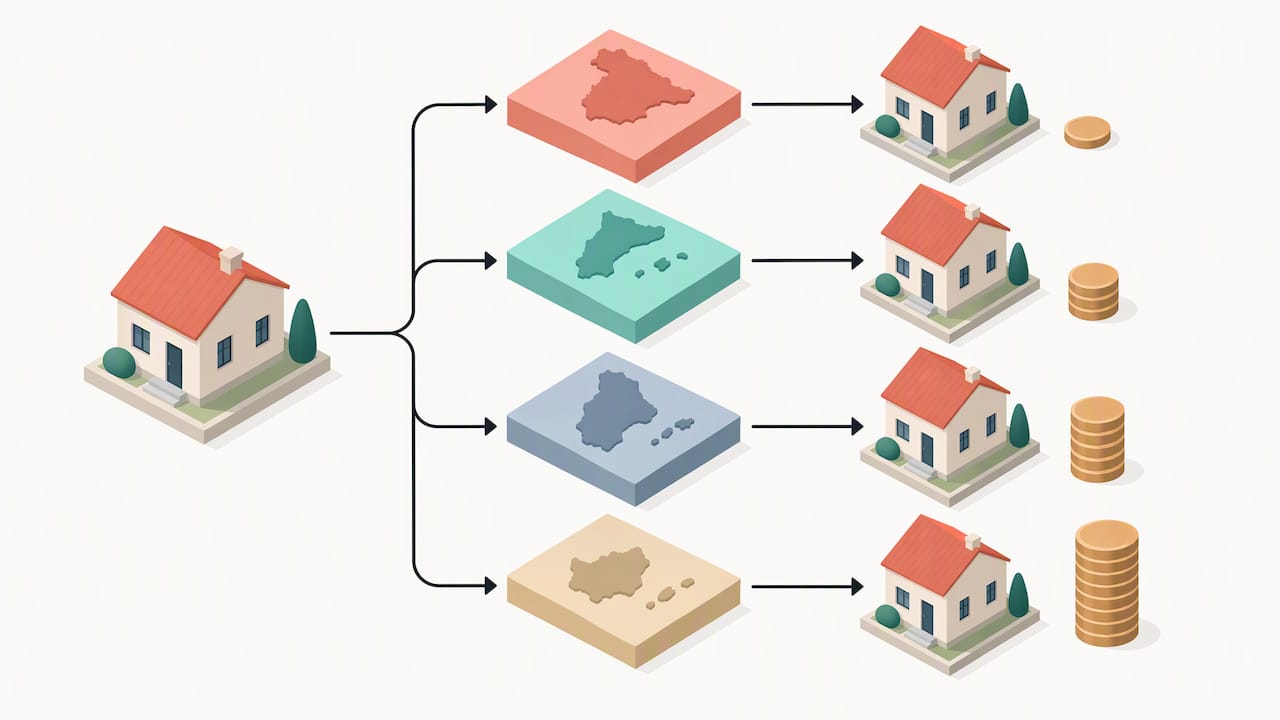
Quien recibe la vivienda es, salvo pacto distinto, quien debe liquidar el impuesto sobre sucesiones y donaciones. La base imponible parte del valor del inmueble en el momento de la donación, y cada comunidad autónoma puede aplicar reducciones o bonificaciones propias sobre esa base, de modo que dos donaciones de viviendas con el mismo valor pueden tributar de forma muy distinta según dónde se formalicen.
El procedimiento es relativamente sencillo en su estructura, aunque exige cuidado con los plazos. Según la Agencia Tributaria, el donatario dispone de 30 días hábiles desde la fecha de la donación para presentar la autoliquidación, y en ese mismo trámite suele gestionarse también la plusvalía municipal cuando el inmueble es urbano.
Para presentar la autoliquidación conviene reunir:
- La escritura pública de donación, que suele ser imprescindible para formalizar la transmisión.
- El certificado catastral del inmueble, con su referencia y valor actualizado.
- La documentación de identificación de donante y donatario.
- Una valoración o tasación cuando el valor catastral no refleje el valor real del mercado.
Antes de presentar la declaración conviene comprobar que el valor declarado se ajusta a los criterios que usa la administración tributaria de la comunidad correspondiente, porque una discrepancia relevante puede derivar en una comprobación de valores y, en consecuencia, en sanciones o intereses de demora.
Obligaciones del donante: IRPF y la posible ganancia patrimonial
Donar no siempre es fiscalmente neutro para quien dona. Si el valor de transmisión de la vivienda es superior al valor de adquisición ajustado (incluyendo mejoras y gastos deducibles), el donante debe declarar una ganancia patrimonial en su declaración de la renta.
Existen matices importantes que conviene revisar antes de formalizar la donación:
- La ganancia se calcula como la diferencia entre el valor de transmisión y el de adquisición, ajustado por gastos y mejoras acreditadas.
- Los mayores de 65 años pueden quedar exentos al donar su vivienda habitual si acreditan residencia continuada de al menos tres años y mantienen el pleno dominio del inmueble.
- Si el donante se reserva el usufructo y transmite solo la nuda propiedad, la desmembración del dominio puede dificultar o impedir la aplicación de esa exención.
- Conviene conservar siempre los justificantes del valor de adquisición original y de las facturas de reformas que hayan incrementado el valor fiscal del inmueble.
Plusvalía municipal: quién la paga y cómo se calcula
La plusvalía municipal, formalmente el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, es competencia de cada ayuntamiento, que aplica coeficientes propios según los años de tenencia del inmueble por parte del donante.
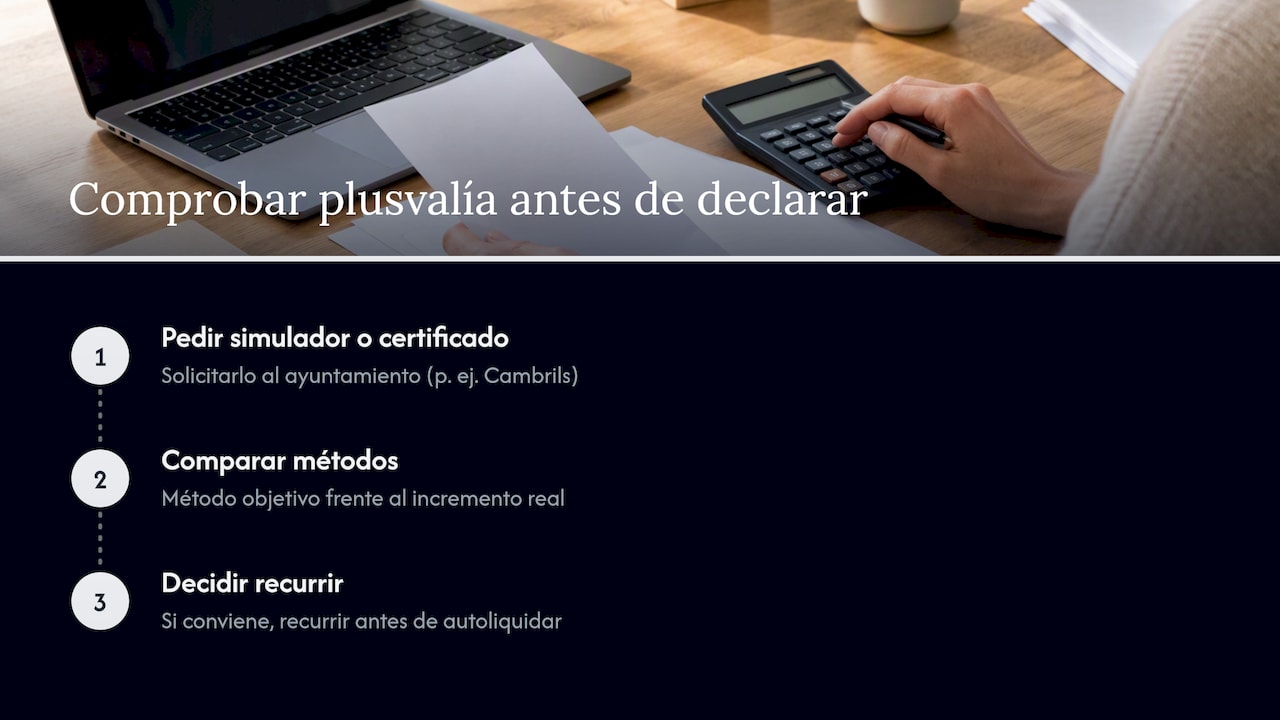
En una donación, el sujeto pasivo habitual es el donatario, al igual que ocurre con el ISD, aunque conviene confirmarlo en la ordenanza municipal correspondiente antes de firmar. Muchos ayuntamientos permiten solicitar un simulador o un certificado previo para conocer el importe estimado, lo que facilita decidir si merece la pena recurrir la liquidación cuando el incremento real de valor es inferior al que calcula el método objetivo. Quienes donan una vivienda en la zona de Cambrils pueden consultar el simulador oficial de plusvalía para comparar ambos métodos antes de presentar la autoliquidación.
Reducciones y bonificaciones autonómicas: ejemplos y requisitos formales
La carga fiscal final de una donación de vivienda depende en gran medida de la comunidad autónoma donde se formalice, ya que cada una regula sus propias reducciones y bonificaciones sobre la cuota del ISD, especialmente para donaciones entre padres e hijos o cuando el inmueble es la vivienda habitual del donatario.
- Comprobar el grado de parentesco, porque la mayoría de bonificaciones relevantes se concentran en donaciones directas entre padres e hijos o entre cónyuges.
- Verificar los requisitos de residencia y uso que exige la normativa autonómica antes de firmar la escritura.
- Formalizar la donación en escritura pública, ya que suele ser un requisito indispensable para acceder a bonificaciones como la del 95 % que aplica Cataluña en determinados supuestos.
- Respetar los plazos de solicitud de la bonificación, que suelen coincidir con el plazo general de liquidación del ISD.
Por ejemplo, una familia que dona la vivienda habitual a un hijo en una comunidad con bonificación amplia puede ver reducida su cuota de forma muy significativa, mientras que la misma operación en otra comunidad sin bonificaciones equivalentes puede suponer un coste mucho mayor sobre la misma base imponible.
Consejo profesional: revisa siempre la normativa autonómica vigente en el momento de la firma, no la que recuerdes de donaciones anteriores, porque estas reducciones cambian con frecuencia.
Donación con hipoteca: asunción de deuda frente a donación pura
Cuando la vivienda donada tiene una hipoteca pendiente, Hacienda distingue dos escenarios con consecuencias fiscales distintas.
- Si el donante sigue pagando la hipoteca y el donatario no asume ninguna deuda, la operación se considera una donación pura y tributa íntegramente por el ISD sobre el valor total del inmueble.
- Si el donatario asume la hipoteca como parte de la operación, Hacienda trata esa parte como una transmisión onerosa sujeta al Impuesto sobre Transmisiones Patrimoniales, mientras que la diferencia entre el valor del inmueble y la deuda asumida sigue tributando por el ISD.
- Conviene solicitar al banco un certificado actualizado del capital pendiente y reflejar con precisión en la escritura quién asume cada parte de la deuda, para evitar discrepancias con la administración tributaria.
Plazos y trámites prácticos: notario, registro y presentación
Completar una donación de vivienda implica coordinar varios trámites que conviene secuenciar bien para no perder plazos ni bonificaciones.
- Elevar la donación a escritura pública ante notario, paso que además suele ser obligatorio para acceder a bonificaciones autonómicas.
- Presentar la autoliquidación del ISD dentro del plazo de 30 días hábiles desde la fecha de la donación.
- Liquidar la plusvalía municipal dentro del plazo que fije el ayuntamiento correspondiente, habitualmente similar al del ISD.
- Inscribir la escritura en el Registro de la Propiedad una vez acreditado el pago de ambos impuestos, requisito necesario para que la transmisión surta efectos frente a terceros.
Al notario y a la administración tributaria conviene llevar la escritura previa de la vivienda, el certificado catastral, el DNI o NIE de ambas partes y, si hay hipoteca, el certificado bancario de la deuda pendiente.
Planificación fiscal: recomendaciones para reducir riesgos
Pedir asesoramiento fiscal y notarial antes de firmar, no después, evita la mayoría de los disgustos asociados a una donación de vivienda.
- Solicitar simulaciones escritas del ISD y de la plusvalía municipal antes de fijar la fecha de la escritura.
- Verificar con detalle los requisitos de la exención por mayores de 65 años, que exige residencia continuada y pleno dominio del inmueble.
- Preparar con antelación un listado de documentos y certificados municipales que el asesor o notario vaya a necesitar.
Consejo profesional: guarda copia de cada comunicación con la administración tributaria y pide siempre el justificante de la liquidación, porque esos documentos son la prueba definitiva ante una revisión posterior.
Perspectiva del autor sobre los errores más comunes
Los errores que veo repetirse con más frecuencia son tres: no prever la plusvalía municipal como un coste aparte del ISD, no comprobar las bonificaciones autonómicas antes de firmar y no analizar cómo afecta la hipoteca pendiente a la tributación. Formalizar ante notario y documentar por escrito cada simulación fiscal no es un trámite de más, es lo que evita una sorpresa económica semanas después. Cuando la operación tiene hipoteca, usufructo o un componente internacional, consultar con un asesor especializado deja de ser opcional.
— Oscar
Cómo acompañamos a quienes donan o reciben una vivienda en Cambrils
Acompañamos a quienes donan o reciben una vivienda, ofreciendo servicios integrales que incluyen valoración del inmueble, coordinación con asesores fiscales y notarios, y gestión documental hasta la inscripción registral.
La primera consulta sirve para revisar la situación concreta del inmueble y poner en contacto a la familia con los profesionales adecuados antes de firmar nada. Si estás valorando donar, vender o explorar otras propiedades en Cambrils, contacta con nuestro equipo para que revisemos tu caso.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuánto se paga por una donación de 40.000 euros?
El importe depende del grado de parentesco y de la comunidad autónoma, porque cada una aplica reducciones y bonificaciones distintas sobre la base imponible del ISD. No existe una cifra única aplicable a toda España: conviene pedir una simulación con la normativa autonómica concreta antes de firmar.
¿Cómo tributa la donación de la vivienda habitual en el IRPF?
El donatario no tributa por el IRPF al recibir la vivienda, pero el donante sí debe declarar una ganancia patrimonial si el valor de transmisión supera el de adquisición. Los mayores de 65 años pueden quedar exentos si acreditan residencia continuada y pleno dominio sobre la vivienda habitual.
¿Qué pasa si mi padre me da 10.000 euros?
Una donación en dinero sigue el mismo régimen general del impuesto sobre sucesiones y donaciones que una donación de vivienda, aunque la base imponible y el trámite son más sencillos al no existir inmueble ni plusvalía municipal de por medio. Conviene comprobar las reducciones por parentesco que aplica la comunidad autónoma de residencia del donatario.
¿Quién está exento de pagar el impuesto de donaciones?
No existe una exención general: lo que varía por comunidad autónoma son las reducciones y bonificaciones aplicables según el parentesco y el destino del bien donado, como la vivienda habitual entre padres e hijos. Conviene revisar la normativa autonómica vigente en el momento de la donación, porque estas bonificaciones cambian con frecuencia.