Para comprar una vivienda en España desde el extranjero, la vía recomendada es abrir una cuenta bancaria española y acordar con su entidad una transferencia TARGET o inmediata, o bien un cheque bancario conformado el día de la firma. Antes de enviar un solo euro, avise a su banco y reúna los justificantes del origen de los fondos, porque la Ley 10/2010 obliga a acreditarlos y un retraso aquí puede bloquear la operación.
En resumen:
- Es fundamental coordinar con el banco el método de pago y tener justificantes del origen de fondos antes de la firma para evitar bloqueos por la Ley 10/2010.
- Las transferencias inmediatas no tienen límite desde octubre de 2025 y ofrecen mayor flexibilidad, pero requieren verificar la compatibilidad con el banco y el importe.
- Abrir una cuenta bancaria en España con semanas de antelación facilita el proceso y ayuda a justificar el origen del dinero ante notarios y entidades.
- La preparación anticipada de documentación traducida y la gestión de poderes notariales reducen retrasos y simplifican la firma a distancia.
- Los costos asociados a la compra incluyen comisiones bancarias, gastos notariales, impuestos y otros gastos, que deben sumarse al importe total transferido para calcular el presupuesto completo.
Tabla de contenidos
- Opciones de pago y cuándo conviene cada una
- Cuenta bancaria en España: residente o no residente, y por qué conviene abrirla pronto
- Justificar el origen del dinero: lo que exige la ley y qué papeles preparar
- Cronograma antes de la firma: cuándo hacer cada gestión
- Comisiones bancarias y gastos que afectan al dinero que transfiere
- El día de la firma en la notaría: qué esperar y cómo prepararse
- Lo que aprendemos acompañando a compradores extranjeros
- Por qué en Costa Cambrils insistimos en preparar las transferencias con antelación
- Cómo ayuda Inmobiliaria Costa Cambrils a compradores extranjeros
- Fuentes
- Preguntas frecuentes
Opciones de pago y cuándo conviene cada una
El notario acepta tres vías principales de pago en la firma, y cada una tiene un momento y un coste distintos. El Banco de España las describe con precisión y conviene entenderlas antes de comprometerse con el vendedor.
El cheque bancario conformado es el método tradicional: lo emite su banco con cargo a su cuenta y garantiza la disponibilidad inmediata del importe en el momento de la firma. Solicitarlo lleva unos días, así que conviene pedirlo con antelación una vez fijada la fecha de escritura.
La transferencia TARGET permite que el dinero llegue el mismo día, siempre que la orden se curse antes del horario de corte de su banco. Es la opción más habitual cuando el comprador prefiere evitar el trámite físico del cheque, aunque exige coordinar bien los horarios con la notaría.
Las transferencias inmediatas funcionan las 24 horas del día, los 365 días del año, y desde octubre de 2025 el reglamento europeo eliminó el límite de 100.000 € que antes las restringía, además de incorporar la verificación del beneficiario como control obligatorio, según explica el Banco de España. Esa verificación compara el nombre del destinatario con el titular de la cuenta antes de ejecutar el pago, lo que reduce el riesgo de errores costosos en operaciones de importes elevados.
Antes de decidir, tenga en cuenta:
- El cheque conformado da seguridad física pero exige solicitarlo con días de margen.
- La transferencia TARGET llega el mismo día si se envía antes del corte, pero depende del horario de cada entidad.
- La transferencia inmediata está disponible en cualquier momento y, desde octubre de 2025, no tiene límite máximo de importe, aunque conviene confirmar que su banco y el del vendedor la soportan para el importe completo.
Sea cual sea el método elegido, coordínelo con el vendedor y notifíquelo a la notaría con antelación. Un cambio de última hora en la forma de pago es una de las causas más frecuentes de retrasos el día de la firma.
Cuenta bancaria en España: residente o no residente, y por qué conviene abrirla pronto
Tener una cuenta española simplifica casi todos los pasos posteriores de la compra, desde recibir la hipoteca hasta domiciliar el IBI.
Para abrir cualquiera de las dos, el banco le pedirá:
- Pasaporte en vigor u otro documento de identidad válido en su país de origen.
- Número de identificación de extranjero, el NIE, que es imprescindible para cualquier operación inmobiliaria en España.
- Justificante de domicilio y, en muchos casos, acreditación del origen de los ingresos o del patrimonio que va a mover.
- Un formulario de declaración de residencia fiscal, que determina si se le abre cuenta de residente o de no residente.
Una cuenta española le permite recibir el importe de una hipoteca local, domiciliar los recibos del inmueble y mantener un historial de movimientos que facilita justificar el origen de los fondos ante el notario. Esa trazabilidad reduce las preguntas de última hora que a veces frenan una firma.
Ábrala con semanas de antelación, no la semana previa a la escritura. Compruebe también los límites diarios de transferencia y las comisiones por operaciones internacionales de la entidad, porque varían considerablemente entre bancos y pueden condicionar cómo estructura el envío de fondos desde su país de origen.
Justificar el origen del dinero: lo que exige la ley y qué papeles preparar
La Ley 10/2010, de prevención del blanqueo de capitales, obliga a verificar la identidad del comprador y el origen de los fondos en cualquier compraventa inmobiliaria. No es solo el banco quien puede pedir esta prueba: notarios, agencias inmobiliarias y abogados son también sujetos obligados y deben aplicar diligencia reforzada cuando el comprador es extranjero o el importe es elevado.
En la práctica, esto significa que su banco, su agente inmobiliario o el notario pueden solicitarle documentación antes de aceptar el pago. Los documentos que suelen aceptarse como justificación válida incluyen:
- Extractos bancarios de los últimos meses que muestren el origen del ahorro.
- Escritura de venta de una propiedad anterior, si los fondos proceden de esa operación.
- Contrato de trabajo o nóminas recientes que acrediten los ingresos.
- Declaración de la renta o certificado fiscal equivalente en su país.
- Certificado bancario que acredite la titularidad y el saldo disponible antes de la transferencia.
Reúna estos documentos con tiempo y tradúzcalos al español mediante traducción jurada cuando el banco o el notario lo exijan, especialmente si proceden de países fuera de la Unión Europea. Una carpeta ordenada, con cada documento fechado y traducido, agiliza la revisión y evita idas y vueltas que pueden costar semanas.
Consejo profesional: guarde copia digital de cada justificante desde el primer día: cuando el banco pide aclaraciones, suele dar un plazo corto para responder.
Cronograma antes de la firma: cuándo hacer cada gestión
El orden en que complete los trámites decide si su compraventa llega a la fecha de escritura sin sobresaltos. Un cronograma mal planificado es la causa más frecuente de bloqueo de fondos en el último momento.
- Antes de hacer una oferta o entregar la señal, inicie el proceso de identificación con su banco español y reúna ya los primeros justificantes de fondos.
- Al firmar el contrato de arras, confirme con el vendedor y su agente el método de pago que usará en la escritura y comunique el calendario a la notaría.
- Si necesita financiación, solicite la hipoteca con margen suficiente, porque la concesión bancaria puede tardar semanas y condiciona la fecha final de firma.
- En los días previos a la escritura, verifique con su banco el horario de corte de las transferencias TARGET o confirme la disponibilidad del cheque conformado.
- El día de la firma, lleve consigo los comprobantes de la transferencia o el cheque físico, y confirme telefónicamente con el banco que los fondos están disponibles antes de acudir a la notaría.
Si el banco retiene los fondos por documentación incompleta, comuníquelo de inmediato al notario y al vendedor: en muchos casos es posible aplazar la firma unos días sin penalización si se explica el motivo con antelación. Lo que casi nunca tiene arreglo rápido es enviar el dinero sin haber completado antes la verificación de origen, porque entonces el bloqueo puede coincidir exactamente con la fecha pactada para la escritura.
Comisiones bancarias y gastos que afectan al dinero que transfiere
Antes de calcular cuánto dinero necesita enviar, tenga en cuenta que el banco descontará comisiones por varios conceptos. Las más habituales son:
- Comisión por transferencia internacional, que cobra tanto el banco emisor como, en ocasiones, el receptor.
- Diferencial de tipo de cambio si el envío se hace desde una cuenta en otra divisa, un coste que a menudo pasa desapercibido frente a la comisión fija.
- Comisión por emisión del cheque bancario conformado, que varía según la entidad.
El Banco de España recuerda que las entidades deben informar de estas comisiones en la documentación precontractual, de modo que pueda comparar antes de elegir método de pago. Pregunte por escrito el coste exacto de cada opción antes de dar la orden.
Más allá de las comisiones bancarias, la compra conlleva otros gastos que debe sumar al importe total que va a transferir: notaría, registro de la propiedad e impuestos. El detalle de estos gastos que paga el banco al comprar vivienda y el desglose de impuestos al comprar vivienda en España le ayudarán a calcular el presupuesto completo antes de fijar la cantidad exacta que necesita mover desde el extranjero. La Agencia Tributaria dispone además de una sede específica para no residentes con los trámites y plazos fiscales que le corresponden como comprador extranjero.
El día de la firma en la notaría: qué esperar y cómo prepararse
La notaría es donde convergen todos los pasos anteriores, y su función es confirmar que el pago se ha realizado correctamente antes de autorizar la escritura. En España, la práctica habitual acepta tanto el cheque bancario conformado como la transferencia urgente, siempre que los fondos estén verificados en el momento de la firma.
El notario suele pedir el justificante de la transferencia o el cheque físico, y en muchos casos llama directamente al banco emisor para confirmar la disponibilidad del importe antes de leer la escritura. Si usted no puede viajar a España, puede otorgar poder notarial a un representante, quien deberá presentar ese poder junto con su documentación identificativa.
Antes de acudir a la firma, conviene repasar:
- El comprobante impreso de la transferencia o el cheque conformado en mano.
- Los datos de contacto de su banco por si el notario necesita confirmar el pago en tiempo real.
- La copia del poder notarial, si firma un apoderado en su nombre.
- El NIE y el pasaporte, que se solicitan de nuevo en el momento de la firma.
Los gastos de notaría en una compraventa suelen sorprender a quien no los ha presupuestado, así que conviene revisarlos con antelación para no llegar justo de fondos el día de la escritura.
Lo que aprendemos acompañando a compradores extranjeros
El error más repetido que vemos es enviar el dinero antes de haber completado la verificación de origen de fondos: el banco lo retiene justo cuando más se necesita, en los días previos a la firma. Abrir la cuenta española con semanas de margen y reunir los justificantes desde el principio evita casi siempre este problema.
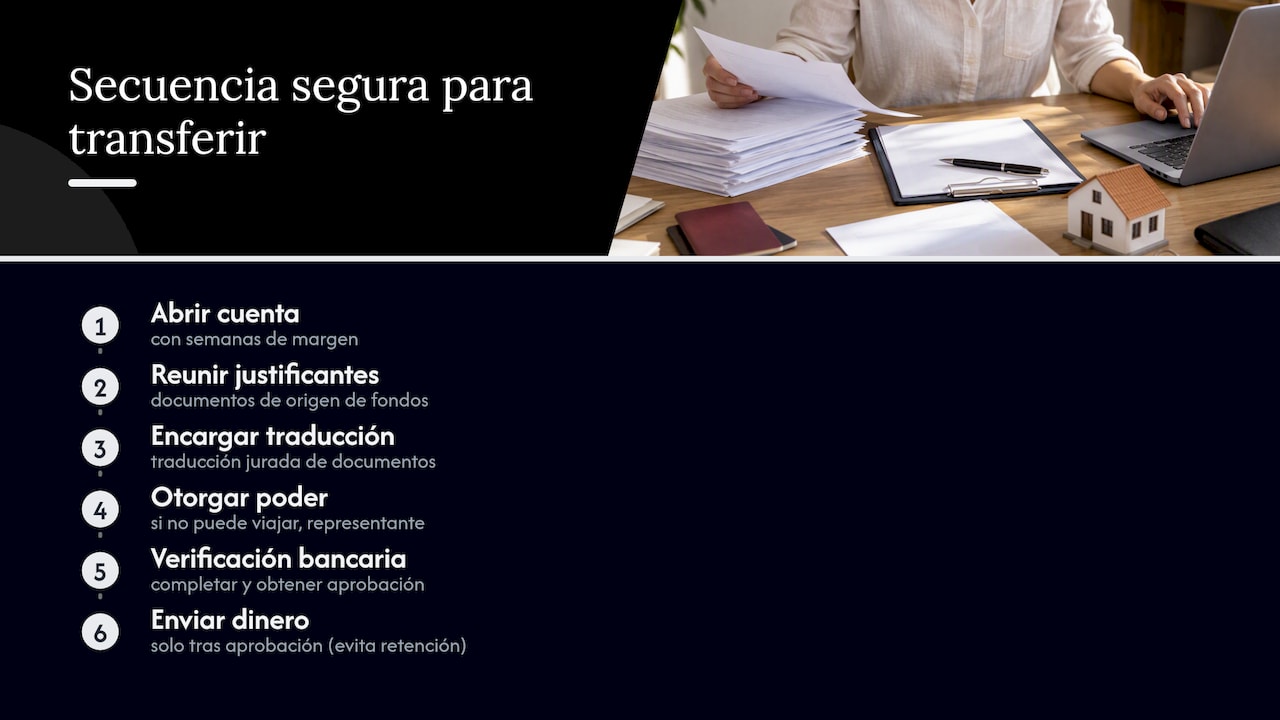
Otro paso que acelera la operación es encargar la traducción jurada de los documentos financieros en cuanto se decide seguir adelante con la compra, en lugar de esperar a que el banco la pida. Quienes no pueden viajar a España a menudo optan por otorgar un poder notarial a un representante de confianza, lo que permite coordinar la firma a distancia sin perder el control sobre las condiciones del pago. Nuestra guía para comprar una casa en España desde el extranjero sin viajar detalla ese procedimiento paso a paso.
Consejo profesional: pida a su banco de origen una carta de referencia bancaria en inglés o español antes de iniciar el envío: muchas entidades españolas la aceptan como prueba de solvencia y agiliza la apertura de cuenta.
Por qué en Costa Cambrils insistimos en preparar las transferencias con antelación
Hemos visto compraventas retrasarse semanas por un simple corte de horario en una transferencia TARGET que nadie avisó con tiempo. Esos retrasos casi siempre eran evitables.
Nuestro trabajo consiste en coordinar al banco, la notaría y la gestoría para que cada plazo encaje antes de fijar la fecha de firma, no después. Cuando un comprador extranjero nos consulta desde el primer contacto, revisamos con calma su plan de pago y anticipamos qué documentación va a pedir cada parte implicada.
Si está valorando comprar en la Costa Dorada, hablemos de su calendario antes de comprometerse con ninguna fecha.
— Oscar
Cómo ayuda Inmobiliaria Costa Cambrils a compradores extranjeros
Comprar a distancia, en un idioma que no es el suyo y con una normativa fiscal distinta, multiplica el riesgo de un retraso costoso. Ofrecemos acompañamiento a compradores nacionales e internacionales con gestión integral, asesoramiento legal y fiscal y coordinación entre banco, notaría y gestoría, para facilitar el proceso.

Contar con un agente local que conoce los tiempos reales de cada notaría y banco de la zona ayuda a evitar bloqueos en el proceso. Se gestionan distintos tipos de propiedades en Cambrils y alrededores, acompañando el proceso desde la primera visita hasta la firma.
Si quiere revisar qué propiedades encajan con su presupuesto y su calendario de transferencia, consulte nuestro catálogo de propiedades en la Costa Dorada y hablemos de los próximos pasos.
Fuentes
- BOE-A-2010-6737 Ley 10/2010, de 28 de abril, prevención del blanqueo de capitales
- ¿Cheque o transferencia? Cómo se hace el pago de la vivienda – Cliente Bancario, Banco de España
- Sede electrónica – No residentes – Agencia Tributaria
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cómo hacer una transferencia para comprar una casa?
Lo primero es avisar a su banco y reunir los justificantes del origen de los fondos, tal como exige la Ley 10/2010. Después, acuerde con la notaría si el pago se hará mediante cheque bancario conformado, transferencia TARGET o transferencia inmediata, según describe el Banco de España.
¿Qué pasa si hago una transferencia de 3.000 euros?
Una transferencia de ese importe no activa por sí sola ninguna obligación especial más allá de las que ya aplican a cualquier movimiento bancario. Si el pago forma parte de la compra de una vivienda, el origen de esos fondos puede pedirse igualmente como parte de la diligencia que exige la Ley 10/2010.
¿Cuánto dinero se puede pagar en efectivo en la compra de una casa?
España limita estrictamente los pagos en efectivo en operaciones inmobiliarias, y la práctica habitual descrita por el Banco de España es utilizar cheque bancario conformado o transferencia bancaria en la notaría. Consulte con su notario o asesor fiscal el límite exacto aplicable a su caso antes de plantear cualquier pago en metálico.
¿Cuánto cuesta la escritura de una casa de 200.000 €?
El coste de la escritura depende de aranceles notariales, registro e impuestos, que varían según la comunidad autónoma y las circunstancias de la operación. Puede consultar el desglose completo de estos conceptos en nuestra guía sobre gastos de notaría en una compraventa.