Pagar la última cuota no borra la hipoteca del Registro de la Propiedad. Para que tu vivienda figure libre de cargas hay que hacer un trámite aparte: pedir al banco el certificado de deuda cero, firmar una escritura de cancelación ante notario, presentar el impuesto de actos jurídicos documentados y, por último, inscribir todo en el Registro. En total, el coste habitual ronda los 160 a 190 euros si lo gestionas tú, y el proceso suele cerrarse en pocas semanas.
Esta guía explica cada paso en orden, qué documentos necesitas, cuánto cuesta, cuánto tarda y qué opciones tienes si prefieres esperar a que la hipoteca caduque. Está pensada para propietarios que acaban de terminar de pagar, y también para quien va a vender y quiere llegar a la notaría sin sorpresas.
En resumen
- Terminar de pagar la deuda no cancela la hipoteca en el Registro: la cancelación registral es un acto jurídico distinto.
- El orden es: certificado de deuda cero (gratuito), escritura de cancelación en notaría, impuesto de AJD (exento de pago) e inscripción en el Registro.
- Los gastos principales son la notaría (120 a 150 euros aproximadamente) y el Registro (unos 40 euros); si encargas el trámite al banco, suele sumarse un sobrecoste.
- Si vas a vender o a pedir otra financiación, cancela antes: la carga seguirá apareciendo en la nota simple.
- Cuando pasan 21 años desde el último plazo de pago fijado en la escritura, se puede pedir la cancelación por caducidad.
Tabla de contenidos
- Qué es la cancelación registral y por qué no es automática
- Qué ocurre si no cancelas la hipoteca en el Registro
- Cómo cancelar una hipoteca en el Registro, paso a paso
- Documentación que necesitas
- Cuánto cuesta la cancelación registral de la hipoteca
- Hacerlo tú o encargárselo al banco
- Cuánto tarda el proceso
- Cancelación por caducidad: cuándo puedes esperar
- Si el banco se retrasa o no quiere firmar
- Si vas a vender tu vivienda en Cambrils
- Nuestra perspectiva
- Prepara tu venta con nosotros
- Preguntas frecuentes
- Fuentes
Qué es la cancelación registral y por qué no es automática
La hipoteca existe en dos planos. En el plano económico, es una deuda con el banco. En el plano jurídico, es una carga inscrita sobre la finca en el Registro de la Propiedad. Al pagar el último recibo se extingue la deuda, pero la carga sigue ahí hasta que se inscribe su cancelación.
El Colegio de Registradores lo explica con claridad: la extinción de la deuda no hace desaparecer por sí sola la carga del Registro, por lo que la cancelación es una operación jurídica necesaria e independiente para que la finca figure libre de cargas ante terceros.
Eso conecta con una duda frecuente: ¿es obligatorio hacerlo? No existe una obligación que te imponga un plazo, y puedes dejarla sin cancelar. Pero que sea voluntaria no significa que sea recomendable aplazarla indefinidamente, como verás en el siguiente apartado.
Qué ocurre si no cancelas la hipoteca en el Registro
Si no haces la cancelación registral, la deuda estará saldada, pero la hipoteca seguirá apareciendo en la nota simple de la vivienda. Esa nota simple es lo primero que pide un comprador, su notario o un banco que vaya a financiar la compra.
Las consecuencias prácticas más habituales son estas:
- Bloqueos al vender. La vivienda seguirá figurando como hipotecada, y eso, según Banco Sabadell, puede frenar la operación.
- Dificultades para nueva financiación. Si quieres rehipotecar o pedir un préstamo con garantía de la vivienda, la entidad verá una carga previa inscrita.
- Más gestiones para los herederos. Según La Razón, citando a Legálitas, en caso de fallecimiento del propietario habrá más trámites, y la vivienda puede resultar menos atractiva para posibles compradores.
La conclusión práctica es sencilla: si no tienes intención de vender ni de financiarte a corto plazo, puedes esperar; si la tienes, cancelar cuanto antes te ahorra tiempo cuando más lo necesitas.
Cómo cancelar una hipoteca en el Registro, paso a paso
El procedimiento que describe el Banco de España sigue cuatro tiempos. Estos son, con lo que conviene tener en cuenta en cada uno.
- Pide el certificado de deuda cero. Es el documento que emite el banco para acreditar que has terminado de pagar. La entidad debe entregártelo de forma gratuita, según recuerda Bankinter citando al Banco de España. Solicítalo por escrito o por el canal que ofrezca tu banco y guarda el justificante de la petición.
- Elige notaría y firma la escritura de cancelación. Puedes escoger la notaría que más te convenga. La escritura es preceptiva y, como señalan los registradores, en ella debe comparecer no el deudor sino la entidad acreedora, que acude mediante un representante. Tú autorizas y aportas la documentación.
- Presenta el impuesto de AJD. Hay que cumplimentar el modelo del Impuesto sobre Actos Jurídicos Documentados en la comunidad autónoma donde está la vivienda. Es un paso obligatorio, pero la cancelación está exenta de pago. En Cataluña, por ejemplo, se presenta ante la Agència Tributària de Catalunya.
- Inscribe la cancelación en el Registro de la Propiedad. Se presenta la escritura, el certificado de deuda cero y la copia del impuesto. Tras calificar el documento, el registrador inscribe la cancelación y la finca queda libre de la carga.
Cuando todo está inscrito, pide una nota simple actualizada: es la prueba definitiva de que la hipoteca ya no consta.
Documentación que necesitas
La lista es corta, pero conviene tenerla completa antes de la cita en notaría para no repetir viajes:
- Certificado de deuda cero emitido por el banco.
- Escritura original de la hipoteca, o los datos de la finca, si no la encuentras.
- Nota simple registral actualizada, que permite al notario comprobar la titularidad y la carga.
- DNI o NIE de los titulares. Si eres extranjero no residente, el NIE es imprescindible para cualquier trámite fiscal y notarial.
- Autorización y provisión de fondos si encargas la gestión a una gestoría o al propio banco.
Los registradores precisan que, para practicar la cancelación, hay que presentar la escritura y la documentación que acredite la presentación a liquidación del impuesto, en su caso. Si te falta algún papel, pide al notario que te indique cuál antes de firmar.
Cuánto cuesta la cancelación registral de la hipoteca
Son dos partidas reales, la notaría y el Registro, más el coste opcional de delegar la gestión. El certificado y el impuesto no te cuestan nada. Los importes de la tabla son aproximados y proceden de las fuentes indicadas.
| Concepto | Coste aproximado | Observaciones |
|---|---|---|
| Certificado de deuda cero | Gratuito | El banco debe entregarlo sin coste |
| Impuesto de AJD | Exento de pago | Hay que presentarlo igualmente |
| Escritura en notaría | 120 a 150 euros | Según OCU (2022) |
| Inscripción en el Registro | Unos 40 euros | Según Diario de Sevilla (2026) |
| Gestión a través del banco | Unos 100 euros adicionales | Sobrecoste aproximado de delegar el trámite |
Sumando notaría y Registro, la cuenta sale en torno a 160 a 190 euros si lo tramitas tú. Si lo delegas en el banco, cuenta con unos 100 euros más por la comodidad.
Quién paga los gastos
Los registradores indican que la cancelación conlleva los aranceles notariales de la escritura y los aranceles registrales de su inscripción. Como es el prestatario quien se beneficia de la cancelación, en la práctica suele asumirlos él. Sobre este reparto, la OCU recoge además que el Tribunal Supremo, en su sentencia de 4 de junio de 2018, consideró que la disposición adicional segunda de la Ley 8/2012 no se aplica a la cancelación de préstamos ajenos a procesos de saneamiento de entidades financieras.
Si te interesa entender cómo se reparten otros gastos de una operación inmobiliaria, tenemos una guía sobre gastos de notaría en una compraventa y otra sobre qué gastos se pagan al comprar una vivienda.
Hacerlo tú o encargárselo al banco
Tienes dos caminos, y ninguno es incorrecto:
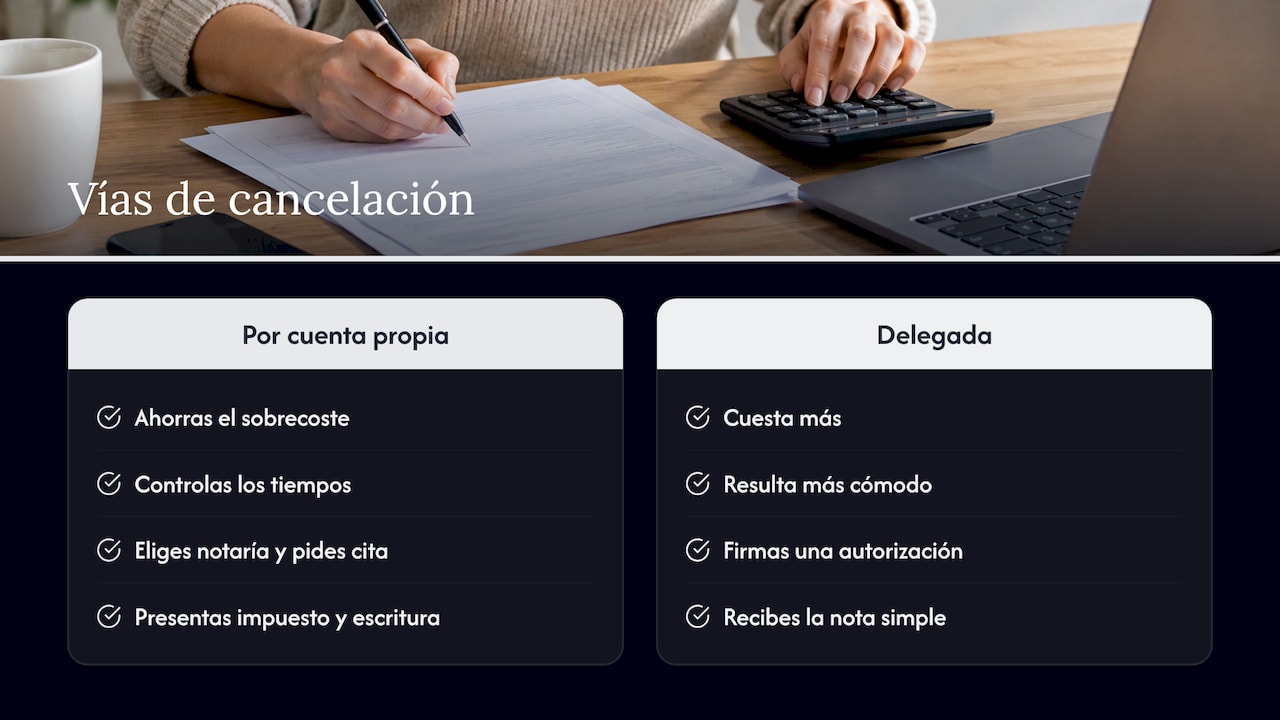
Hacerlo por tu cuenta. Ahorras el sobrecoste y controlas los tiempos. Eliges notaría, pides cita, presentas el impuesto y llevas la escritura al Registro. Requiere dedicarle un par de gestiones y algo de seguimiento.
Encargárselo a la entidad o a una gestoría. Delegas todo el recorrido, firmas una autorización y recibes la nota simple al final. Cuesta más, pero resulta cómodo si vives fuera de España o no puedes desplazarte, algo habitual entre quienes tienen una segunda residencia en la costa.
Un consejo para quien reside en el extranjero: si ya compraste en España con financiación, repasa también cómo funcionan las condiciones de una hipoteca para segunda residencia, porque el mismo cuidado con la documentación te servirá al cancelar.
Cuánto tarda el proceso
No hay un plazo único, porque intervienen tres actores con ritmos distintos:
- El banco. Según el Banco de España, no hay plazo legal para que su representante comparezca en la notaría ni para que tramite la cancelación, aunque debe actuar con la máxima diligencia y sin retrasos.
- La notaría. La Razón apunta que la escritura de cancelación se emite en un periodo de 7 a 10 días.
- El Registro. El Ministerio de Justicia indica que la calificación e inscripción debe hacerse en quince días desde la presentación, plazo que se reanuda si hay que subsanar defectos. Openbank sitúa el trámite registral en torno a 15 días.
En conjunto, lo razonable es contar con varias semanas desde que pides el certificado hasta que tienes la nota simple limpia. Si tienes una venta en el horizonte, empieza con margen.
Cancelación por caducidad: cuándo puedes esperar
Hay una vía distinta para hipotecas antiguas. Según la guía del Gobierno de Aragón, para cancelar por caducidad deben haber pasado 21 años desde el último plazo de pago fijado en la escritura de constitución. La solicitud la hacen los propietarios o, si no, sus herederos justificando un interés legítimo.
BBVA añade que, según la Ley Hipotecaria, entonces se puede pedir una cancelación automática y gratuita, y que si no piensas vender ni rehipotecar a corto plazo puedes esperar a que pase ese tiempo. Ten presente que el plazo se cuenta desde el vencimiento fijado en el contrato, no desde el día en que terminaste de pagar si lo hiciste antes de tiempo. En una hipoteca reciente, por tanto, la caducidad no es una alternativa realista.
Si el banco se retrasa o no quiere firmar
Es raro, pero ocurre. Lo que conviene hacer, por orden:
- Reclama por escrito el certificado de deuda cero y conserva la fecha de la solicitud.
- Recuerda a la entidad su deber de actuar con diligencia, que recoge la normativa según el Banco de España.
- Si persiste el retraso, presenta una reclamación ante el servicio de atención al cliente del banco y, después, ante el Banco de España.
- Para casos con deudas dudosas o titulares fallecidos, consulta con un abogado o con el notario: la solución depende de los documentos concretos.
El papel de la reclamación formal es dejar constancia, no confrontar. La mayoría de incidencias se resuelven con una solicitud bien documentada.
Si vas a vender tu vivienda en Cambrils
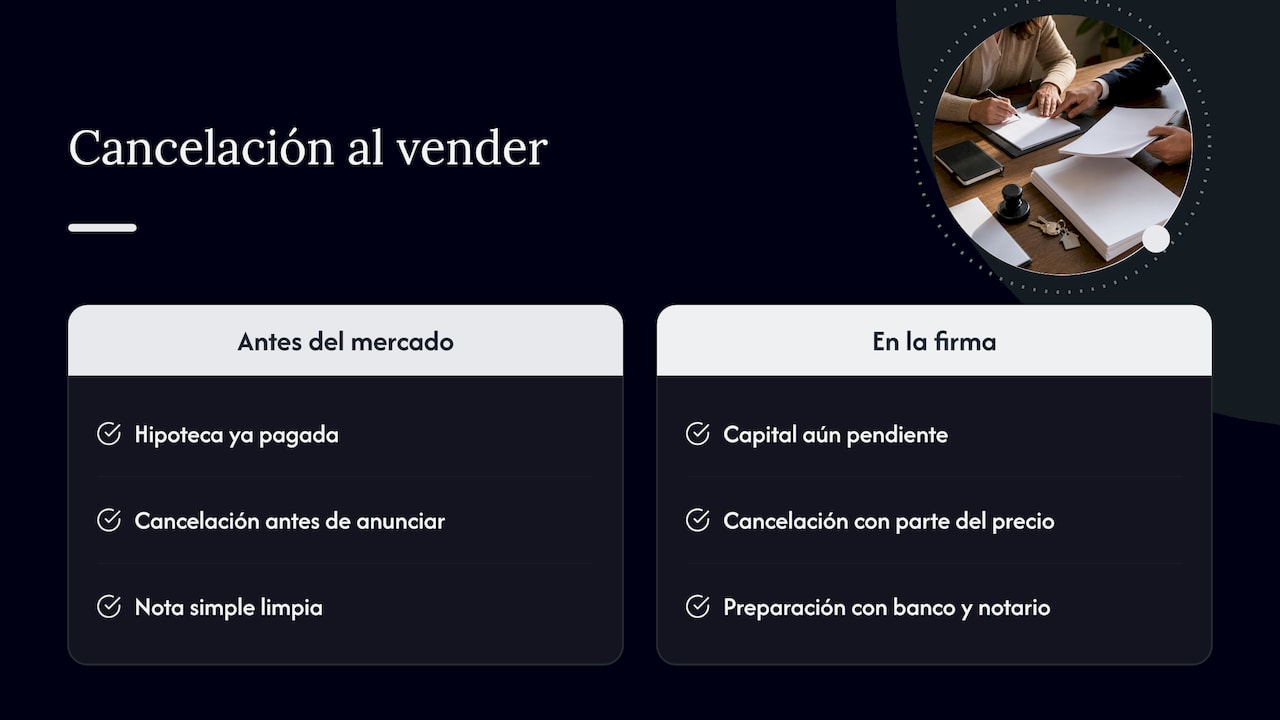
En una venta, la cancelación suele coordinarse con la firma de la compraventa: el comprador o su banco quieren ver la finca libre de cargas. Hay dos escenarios habituales. En el primero, ya has terminado de pagar y cancelas antes de poner la vivienda en el mercado, con lo que la nota simple sale limpia desde el primer día. En el segundo, aún debes capital y se cancela en el acto de la venta con parte del precio, una operación que se prepara con el banco y el notario.
En ambos casos, cuanto antes tengas ordenados el certificado y la nota simple, menos se retrasa el cierre. Tenemos un recorrido detallado en documentación y cronograma para vender en Cambrils, y si tu inmueble es de alto valor, en la guía para vender propiedades de lujo en Cambrils.
Nuestra perspectiva
En nuestro día a día con compradores y vendedores en Cambrils vemos que la cancelación registral es el trámite que más se deja para después, y el que más se nota cuando llega una oferta. Una vivienda con la nota simple limpia transmite orden y permite negociar con más calma.
Nuestro consejo es tratarla como parte de la preparación de la venta, no como un papeleo posterior. Si tienes pensado vender o dar el paso a otra propiedad, ordena el certificado, la escritura y la nota simple con tiempo. Es una gestión pequeña que evita retrasos grandes.
Por eso acompañamos a nuestros clientes también en esta parte, con asesoramiento legal y una gestión integral que coordina notaría, banco y Registro, para que la operación llegue a la firma sin sobresaltos, ya residas aquí o fuera de España.
Oscar
Prepara tu venta con nosotros
Si estás pensando en vender o en comprar en la Costa Dorada, en Costacambrils trabajamos con chalets, villas, pisos, casas adosadas, obra nueva y promociones, y te ayudamos con valoración del inmueble, asesoramiento legal y gestión integral de la operación. Ver nuestras propiedades en Cambrils y alrededores es el mejor primer paso para saber qué hay en el mercado.

Si ya tienes tu vivienda libre de cargas, o necesitas coordinar la cancelación con la venta, cuéntanos tu caso y lo organizamos contigo.
Preguntas frecuentes
¿Cuánto cuesta cancelar registralmente la hipoteca?
Si lo gestionas tú, el coste aproximado es de 120 a 150 euros en notaría y unos 40 euros en el Registro. El certificado de deuda cero es gratuito y el impuesto de AJD está exento de pago. Si encargas el trámite al banco, suele añadirse un sobrecoste de unos 100 euros.
¿Qué pasa si no hago la cancelación registral?
La deuda queda saldada, pero la hipoteca sigue constando en la nota simple. Eso puede complicar la venta, dificultar una nueva financiación y generar más gestiones a tus herederos. No hay un plazo obligatorio, pero conviene hacerla antes de vender o de pedir otro préstamo.
¿Cuánto se tarda en cancelar una hipoteca en el Registro?
El Registro debe calificar e inscribir en quince días desde la presentación, y la notaría suele emitir la escritura en una o dos semanas. El banco no tiene un plazo legal fijo, pero debe actuar con diligencia. En conjunto, cuenta con varias semanas.
¿Puedo cancelar la hipoteca sin ir al notario?
No. La escritura pública de cancelación es preceptiva y debe firmarla la entidad acreedora. Tú no tienes que comparecer necesariamente, y puedes delegar la gestión en el banco o en una gestoría, con la autorización correspondiente.
¿Qué es la cancelación por caducidad?
Es la vía para hipotecas antiguas: pasados 21 años desde el último plazo de pago fijado en la escritura, el propietario o sus herederos pueden solicitar la cancelación en el Registro. Es útil si no hay prisa por vender ni por rehipotecar.
Fuentes
- Cancelación registral de la hipoteca, Banco de España
- ¿Has terminado de pagar la hipoteca?, Banco de España
- ¿Cómo se inscribe una cancelación de hipoteca?, Colegio de Registradores
- Registro de la Propiedad, Ministerio de Justicia
- Cómo cancelar la hipoteca paso a paso, OCU
- Guía de cancelación de hipoteca, Gobierno de Aragón
- Qué trámites hay que seguir una vez pagada la hipoteca, BBVA
- Qué es el certificado de deuda cero, Banco Sabadell
- Qué es un certificado de deuda cero, Bankinter
- Cancelar hipoteca: ¿es posible hacerlo?, Openbank
- Esto es lo que puede pasar si termina de pagar la hipoteca, La Razón
- Cómo solicitar la cancelación de una hipoteca en el Registro, Diario de Sevilla