Sí, puedes vender una casa con hipoteca, y es una operación muy habitual. El comprador paga el precio, con ese dinero se liquida la deuda pendiente con el banco, y la vivienda queda libre de cargas. Lo que necesitas es conocer el orden de los trámites, saber cuánto te costará cancelar y tener claro qué ocurre si el precio de venta no alcanza el saldo de tu préstamo.
En resumen
- Vender con hipoteca es legal: el banco emite un certificado de saldo y la deuda se cancela con el dinero de la compraventa, normalmente en la misma firma ante notario.
- La otra vía es la subrogación: el comprador asume tu préstamo, pero solo te libera de la deuda si el banco lo consiente.
- Si el precio no cubre la deuda, hay que pactar con el banco un préstamo personal por la diferencia o buscar otra salida antes de firmar.
- Al coste de cancelar se suman notaría, registro y, según el caso, la plusvalía municipal y el IRPF por la ganancia.
- Pedir los certificados con tiempo y tasar bien la vivienda evita la mayoría de los retrasos.
Tabla de contenidos
- Por qué se puede vender una casa hipotecada
- Cómo vender una vivienda con hipoteca paso a paso
- ¿Cancelar antes de vender o en la misma firma?
- Cuánto cuesta cancelar la hipoteca y vender
- Qué pasa si el precio no cubre la hipoteca
- Subrogación: que el comprador se quede con tu hipoteca
- Comprar otra casa antes de vender la actual
- Errores que retrasan o encarecen la venta
- Nuestra perspectiva
- Vende tu propiedad en Cambrils con acompañamiento
- Preguntas frecuentes
- Fuentes
Por qué se puede vender una casa hipotecada
La hipoteca es una garantía que el banco inscribe sobre la finca en el Registro de la Propiedad. No impide que el dueño venda: lo que exige es que la deuda se resuelva de alguna manera en la operación. El Banco de España explica en su Portal del Cliente Bancario que, para vender la vivienda hipotecada, el banco tiene que emitir un certificado de saldo que permita al comprador liquidar la deuda y dejar el inmueble liberado.
En la práctica hay dos caminos:
- Cancelar el préstamo con el dinero de la venta. Es la fórmula más frecuente.
- Subrogación del comprador. El comprador pasa a ser el titular de la hipoteca, siempre con el visto bueno del banco.
Una observación útil para quien vende: no hace falta ocultar la hipoteca ni anunciarla con letra grande. Según Banc Sabadell, se puede publicar el anuncio o firmar con una agencia sin comunicar que hay hipoteca, porque no influye en el precio ni en casi todos los pasos. Sí influye, y mucho, en la fecha de la firma y en el dinero que te quedará en la mano.
Cómo vender una vivienda con hipoteca paso a paso
1. Pide el saldo pendiente a tu banco
Empieza por saber cuánto debes exactamente. El certificado de deuda pendiente recoge el capital por amortizar y puede incluir intereses, comisiones o penalizaciones. CaixaBank indica que conviene solicitarlo con la fecha más cercana posible a la firma de la compraventa, porque la cifra cambia con cada cuota.
2. Fija el precio con una valoración realista
El precio de salida debe cubrir la deuda, los gastos de venta y dejarte un margen. Una tasación o valoración profesional de mercado, comparando con ventas recientes de la misma zona, te evita anunciar demasiado alto y acumular meses sin ofertas, o demasiado bajo y no llegar a cubrir el préstamo.
3. Prepara la documentación
Los papeles son los mismos que si la casa no tuviera hipoteca. Banc Sabadell enumera el certificado de eficiencia energética, la cédula de habitabilidad, los planos, la escritura, el certificado de la ITE, el certificado de libre deuda con la comunidad y el último recibo del IBI. La OCU añade la nota simple registral. En nuestra guía sobre documentación y cronograma para vender en Cambrils tienes el calendario completo para no llegar tarde a la notaría.
4. Negocia con el comprador y firma las arras
Con el contrato de arras se reserva la vivienda y se fija la fecha límite de la escritura. Es el momento de dejar por escrito si la cancelación de la hipoteca se hará en el acto de la firma, que es lo habitual, y quién asume cada gasto.
5. Firma ante notario y cancela la deuda
En la escritura de compraventa se salda el préstamo. Bankinter describe que lo normal es pedir al banco el saldo a la fecha de venta y que el comprador prepare un pago para el banco y otro para ti por la diferencia, y que hoy se utiliza la transferencia OMF a través del Banco de España en lugar del cheque bancario. Así el banco cobra primero y tú recibes el resto.
6. Cancela la hipoteca en el Registro
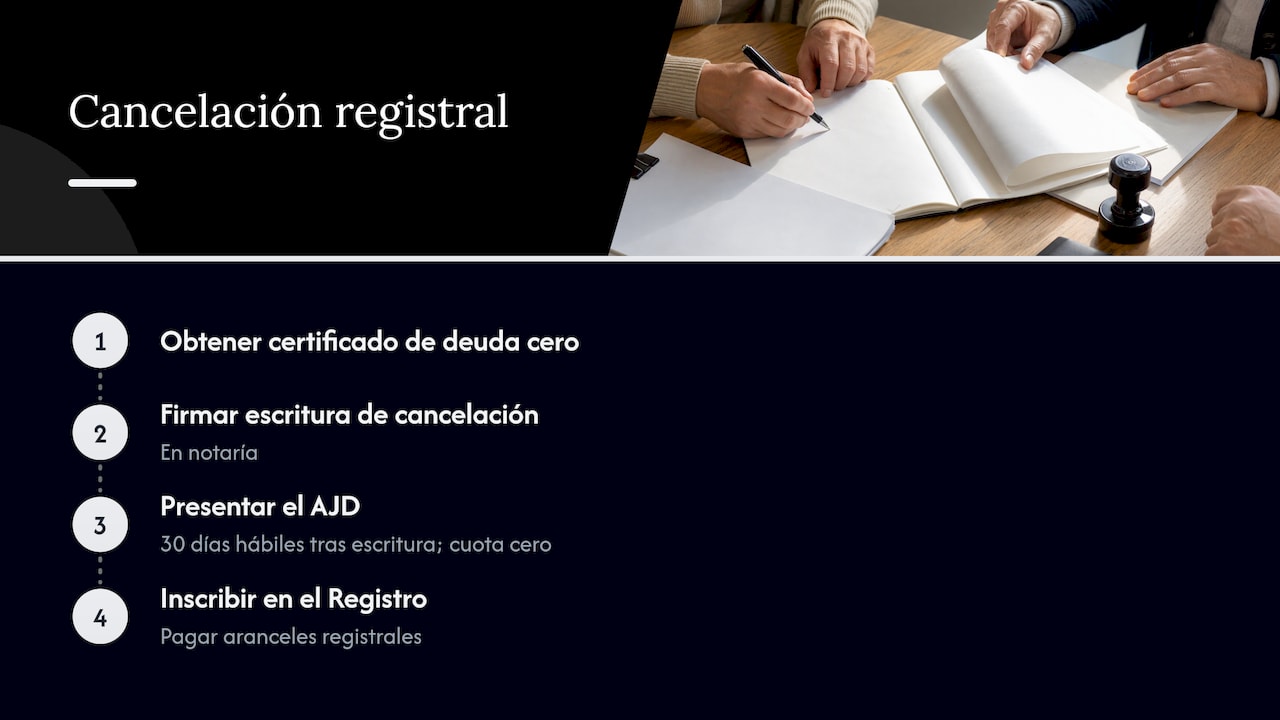
Pagar la deuda no borra la carga automáticamente. Según el Banco de España, hay que obtener el certificado de deuda cero, firmar la escritura de cancelación en notaría, presentar el documento de Actos Jurídicos Documentados en la delegación de la comunidad autónoma (obligatorio, pero exento de pago) y acudir al Registro de la Propiedad pagando los aranceles registrales. La OCU precisa que ese impuesto se presenta dentro de los 30 días hábiles siguientes a la escritura de cancelación.
El Gobierno de Aragón recuerda que la operación está exenta, con cuota cero, pero la autoliquidación se presenta en la comunidad autónoma donde está la vivienda. En Cambrils, esa comunidad es Cataluña, así que el trámite se hace ante la administración tributaria catalana.
¿Cancelar antes de vender o en la misma firma?
Tienes dos momentos posibles, y no cuestan lo mismo en tiempo ni en gestión.
| Cancelar antes de vender | Cancelar en la firma de la venta | |
|---|---|---|
| Cómo funciona | Pagas la deuda con tus ahorros y tramitas la cancelación registral | El dinero del comprador salda el préstamo ante notario |
| Ventaja | Casa libre de cargas desde el primer día, trámites a tu ritmo | No necesitas liquidez previa |
| Inconveniente | Necesitas disponer del capital pendiente | Depende de la fecha de firma y de la gestoría que exija el banco del comprador |
| Para quién | Quien tiene ahorros o poco capital pendiente | La mayoría de los vendedores |
La OCU aconseja adelantar la cancelación cuando se puede, y hacerla por cuenta propia, porque si se deja para el momento de la venta el banco del comprador suele exigir una gestoría de su confianza con provisión de fondos para notario, registro y gestoría. Si tu situación no te permite adelantarla, no es un problema: simplemente conviene saber que el proceso lo coordina otra parte.
Cuánto cuesta cancelar la hipoteca y vender
Los gastos se reparten en tres bloques.
Comisión del banco por amortización anticipada
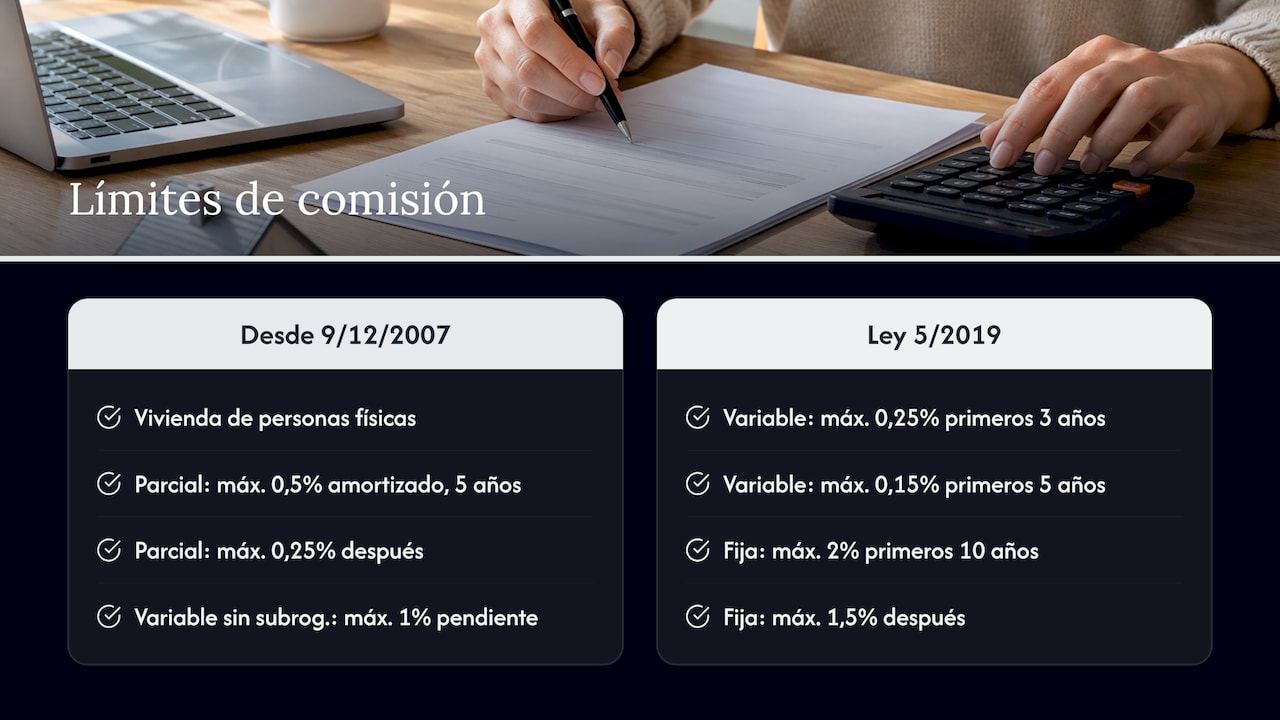
La ley limita lo que puede cobrarte el banco. Para hipotecas formalizadas a partir del 9 de diciembre de 2007 sobre vivienda de personas físicas, el Banco de España señala topes en la compensación por desistimiento en amortizaciones parciales (el 0,5% de lo amortizado en los cinco primeros años y el 0,25% después) y un máximo del 1% del capital pendiente en la cancelación de hipotecas a interés variable sin subrogación. Las hipotecas más recientes se rigen por la Ley 5/2019, cuyos límites desglosa Legia: en variable, un máximo del 0,25% durante los tres primeros años o del 0,15% durante los cinco primeros, y en fija hasta el 2% durante los diez primeros años y el 1,5% después. Revisa tu escritura para saber cuál es tu caso.
Cancelación registral y escritura
Según el Banco de España, salvo pacto en contrario, los gastos de la compraventa corren por cuenta del comprador, mientras que el vendedor asume la escritura de cancelación y la plusvalía municipal. Bankinter calcula que la cancelación registral puede suponer unos 600 euros adicionales al pago de la deuda. Es una cifra orientativa: el importe depende de la notaría, el registro y la gestoría.
Impuestos de la venta
- Plusvalía municipal (IIVTNU). La paga el vendedor al ayuntamiento donde está la vivienda. Hoy puedes calcularla con el método objetivo o con la ganancia real, según te resulte más favorable; consulta el ayuntamiento para el cálculo exacto.
- IRPF por la ganancia patrimonial. Se tributa por la diferencia entre el valor de venta y el de adquisición. Si es tu vivienda habitual y reinviertes el importe obtenido en otra vivienda habitual, la Agencia Tributaria detalla la exención por reinversión, con sus condiciones y plazos. Existe además una exención específica para mayores de 65 años y personas en situación de dependencia severa o gran dependencia. Un asesor fiscal debe confirmar tu caso antes de firmar.
Qué pasa si el precio no cubre la hipoteca
Es la duda que más inquieta, y tiene salida. Si la venta no alcanza el saldo, debes pedir al banco el certificado de saldo pendiente y explicarle la operación, que tendrá que autorizar. Según Banc Sabadell, si la diferencia no es muy relevante y tu situación crediticia es buena, lo habitual es que proponga un préstamo personal para abonar el capital restante. Ibercaja lo plantea igual: la deuda sobrante se cubre con un nuevo préstamo no hipotecario.
Antes de aceptar una oferta por debajo de la deuda:
- Calcula la diferencia exacta con el saldo a fecha de firma, no con la última cuota.
- Pide al banco por escrito su autorización y las condiciones del préstamo personal.
- Valora si esperar mejora el precio de forma real, con una valoración de mercado como referencia.
La dación en pago es otra figura, pero es excepcional: el banco no está obligado a aceptarla, así que no debe ser tu plan de partida. Si crees que podrías encajar, habla con tu entidad y con un abogado.
Subrogación: que el comprador se quede con tu hipoteca
A veces el comprador quiere mantener las condiciones de tu préstamo, sobre todo si tiene un tipo atractivo. Openbank explica que así el comprador se ahorra los gastos de formalizar una hipoteca nueva y el vendedor evita la cancelación anticipada, pero el banco debe aprobarlo y evaluará la solvencia del nuevo titular.
El punto que más importa al vendedor es la liberación de responsabilidad. El artículo 118 de la Ley Hipotecaria, tal como lo recoge iFinanzas, establece que el vendedor solo queda desligado de la obligación personal si el banco presta su consentimiento expreso o tácito. Si el banco no acepta, se cancela tu hipoteca y el comprador solicita una nueva. Pide siempre la conformidad del banco por escrito: sin ella, sigues respondiendo frente a la entidad.
Comprar otra casa antes de vender la actual
Si quieres mudarte sin quedarte en medio, la herramienta habitual es la hipoteca puente. Según BBVA, cubre el coste de la nueva vivienda más lo que quede por pagar de la actual, con un plazo de 2 a 5 años para vender la anterior, financiación de hasta el 100% de la tasación de la nueva sin superar el 80% del valor de tasación de ambas y amortización de hasta 40 años. Las condiciones varían entre entidades y con el tiempo, así que compáralas en tu banco antes de comprometerte con una reserva.
Si tu compra es en la costa, te servirá el checklist para comprar casa en Cambrils con seguridad y la guía de gastos de compra de vivienda, para que cuadres la venta y la compra en un mismo calendario.
Errores que retrasan o encarecen la venta
- Pedir el certificado de deuda demasiado pronto. Caduca en la práctica: la cifra cambia con cada recibo. Solicítalo cerca de la firma.
- Olvidar la cancelación registral. Pagar la última cuota no borra la hipoteca del Registro. Legia distingue entre cancelación económica y registral y recuerda que, en hipotecas antiguas, existe la cancelación por caducidad.
- Fijar un precio sin cuentas. Si no restas deuda, comisión, plusvalía, IRPF y gastos, el dinero neto puede sorprenderte.
- Dar por hecha la subrogación. Sin la aprobación del banco, la operación no existe.
- Llegar a la firma con papeles caducados. Certificado energético, nota simple y certificado de la comunidad deben estar vigentes el día de la escritura.
Nuestra perspectiva
Cuando un propietario nos dice que quiere vender pero aún debe dinero al banco, la primera pregunta no es cuánto debe, sino cuánto necesita recibir. Con esa cifra en la mano, el resto se ordena: precio de salida, calendario y, si hace falta, la conversación con la entidad.
Nuestra especialidad son las propiedades de lujo de Cambrils y la Costa Dorada: chalets, villas, áticos, pisos y casas adosadas. En ese segmento, un precio bien fundamentado y una documentación completa pesan más que cualquier maniobra de última hora. Por eso valoramos cada inmueble con criterio de mercado, coordinamos la parte legal y fiscal con asesoramiento experto, y acompañamos al vendedor hasta la firma, también cuando el comprador es extranjero y llega con su propio calendario.
Nuestro consejo práctico: habla con tu banco desde el principio, pide el saldo con antelación y no pongas la casa en el mercado sin saber cuál es tu cifra mínima.
Oscar
Vende tu propiedad en Cambrils con acompañamiento
Si tu vivienda está en Cambrils o alrededores, en Costa Cambrils te ayudamos a valorarla, a preparar la documentación y a gestionar el proceso hasta la escritura, con asesoramiento legal y fiscal incluso para compradores internacionales. Puedes ver el tipo de inmuebles que comercializamos en nuestro catálogo de propiedades.

Si se trata de un chalet, la guía paso a paso para vender tu chalet en Cambrils y la guía completa del proceso de venta de chalets entran en los detalles de cada fase. Y si quien compra viene de fuera, nuestra página sobre compradores extranjeros en Cambrils resume lo que suelen preguntar.
Preguntas frecuentes
¿Qué pasa si vendo mi casa con hipoteca?
La deuda con el banco se cancela con el dinero de la compraventa, normalmente en la misma firma ante notario. Tú recibes la diferencia entre el precio y el saldo pendiente, y la vivienda pasa al comprador libre de cargas una vez inscrita la cancelación en el Registro. Si prefieres otra salida, el comprador puede subrogarse con el consentimiento del banco.
¿Necesito el permiso del banco para vender?
La venta como tal no requiere una autorización especial, pero sí necesitas el certificado de saldo del banco para cancelar la deuda. Solo es imprescindible su consentimiento cuando el comprador quiere subrogarse en el préstamo o cuando el precio no cubre lo que debes y hay que acordar cómo pagar la diferencia.
¿Cuánto tarda en cancelarse la hipoteca en el Registro?
Depende del banco, la notaría y el registro, y no hay un plazo único. Lo que sí está fijado es que el impuesto de Actos Jurídicos Documentados se presenta dentro de los 30 días hábiles siguientes a la escritura de cancelación, según la OCU. Encargar el trámite en cuanto firmas evita que se alargue.
¿Puedo vender si debo más de lo que vale la casa?
Sí, pero tendrás que cubrir la diferencia. Lo habitual es que el banco proponga un préstamo personal por el capital restante, siempre que la cifra no sea muy elevada y tu situación crediticia lo permita. Pide por escrito sus condiciones antes de aceptar ninguna oferta.
¿Quién paga los gastos de cancelar la hipoteca al vender?
Salvo pacto distinto, según el Banco de España, el vendedor asume la escritura de cancelación y la plusvalía municipal, y el comprador los gastos de la compraventa. Conviene dejar este reparto por escrito en el contrato de arras para evitar discusiones en la notaría.
Fuentes
- Venta del inmueble con hipoteca, Banco de España
- Cancelación registral de la hipoteca, Banco de España
- Cancelación anticipada, Banco de España
- Cancelar una hipoteca, Gobierno de Aragón
- Cómo cancelar la hipoteca paso a paso, OCU
- Documentos para la venta de una casa, OCU
- Exención por reinversión en vivienda habitual, Agencia Tributaria
- ¿Es posible vender una casa con hipoteca?, Banc Sabadell
- Vender piso con hipoteca, Ibercaja
- Documentación para vender un piso, CaixaBank
- Cancelar la hipoteca en el Registro, Bankinter
- ¿Cómo puedo vender mi casa si está hipotecada?, Bankinter
- ¿Puedo vender un piso hipotecado?, Openbank
- Cancelar la hipoteca anticipadamente, Legia
- Comprar una vivienda que todavía tiene hipoteca, iFinanzas
- Dación en pago, Tinsa
- Hipoteca puente, BBVA