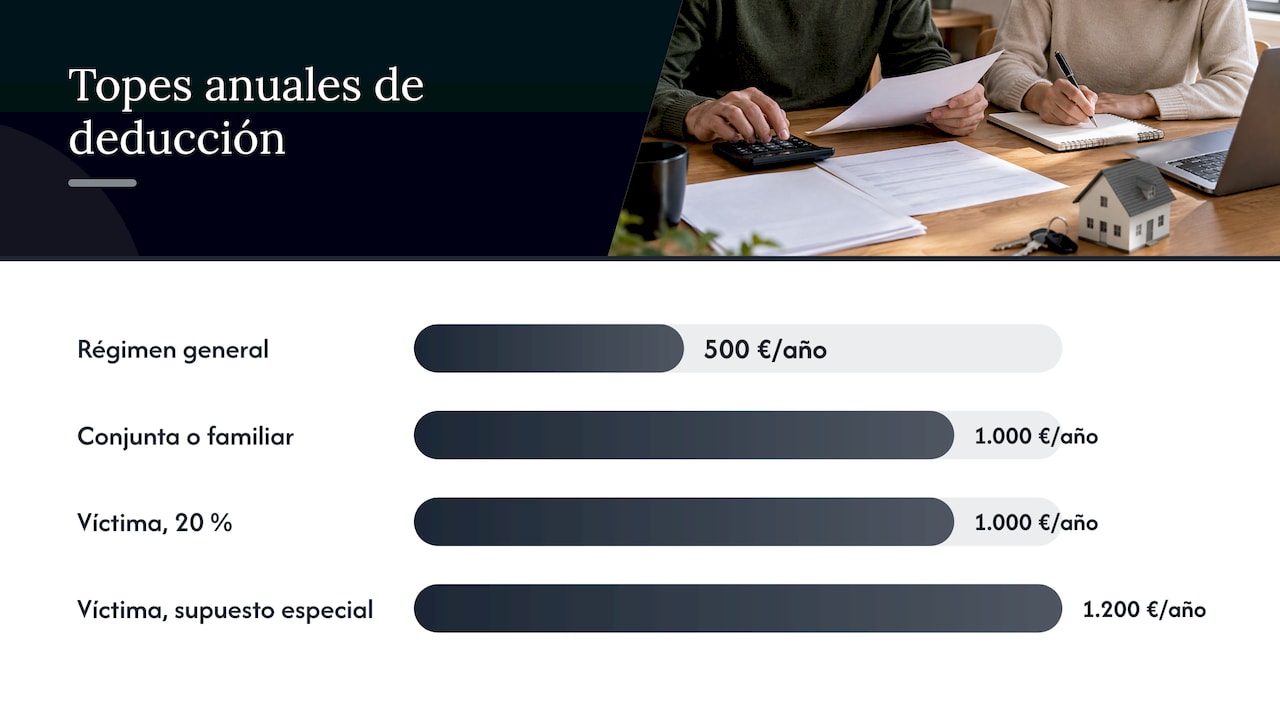
Si vives de alquiler en Cataluña y tributas aquí, puedes deducirte el 10 % del alquiler de tu vivienda habitual, con un máximo de 500 euros al año (1.000 en declaración conjunta). Con ello se reduce el IRPF autonómico. Hay un tope de 1.000 euros para familias numerosas y monoparentales, y el 20 % para víctimas de violencia machista. Si eres propietario y alquilas, no aplicas esta deducción: declaras los ingresos como rendimientos del capital inmobiliario y te aplicas gastos y reducciones. Aquí tienes ambos casos, con las casillas, un ejemplo y los cambios aprobados en octubre de 2026.
En resumen
- Inquilino: deduces el 10 % del alquiler anual de la vivienda habitual, hasta 500 euros (1.000 en conjunta), si cumples una de las situaciones personales previstas y no superas el límite de renta.
- Límite de renta: base imponible total menos mínimo personal y familiar de hasta 30.000 euros en individual o 45.000 en conjunta, desde el Decreto Ley 5/2025.
- Requisitos prácticos: NIF del arrendador, contrato con la fianza depositada en el INCASÒL y documentación que acredite tu situación.
- Propietario: el alquiler se declara en la casilla 0102 y se aplican gastos deducibles y reducciones sobre el rendimiento neto.
- Novedades: el Real Decreto-ley 29/2026 trae nuevas reducciones para arrendadores desde el 1 de diciembre de 2026 y una deducción estatal del 10 % desde el 1 de enero de 2027.
Tabla de contenidos
- Por qué la deducción de un inquilino en Cataluña es autonómica
- Cuánto puedes desgravar y quién puede hacerlo
- Requisitos y justificantes que no puedes olvidar
- Qué cambió con el Decreto Ley 5/2025
- Si eres propietario: así se declara el alquiler
- Lo que cambia en 2026 y 2027
- Cómo evitar errores al declarar
- Nuestra opinión sobre la fiscalidad del alquiler
- Si buscas vivienda en la Costa Dorada
- Preguntas frecuentes
- Fuentes
Por qué la deducción de un inquilino en Cataluña es autonómica
La deducción estatal general por alquilar la vivienda habitual se suprimió el 1 de enero de 2015. Solo se mantiene un régimen transitorio para contratos anteriores a esa fecha. Por eso, quien hoy firma un contrato en Cataluña solo puede desgravar a través del tramo autonómico del IRPF, el que decide la Generalitat.
Esto implica una condición básica: la deducción la aplican quienes tienen residencia fiscal en Cataluña. Si vives allí más de 183 días al año o tu núcleo principal de intereses está en Cataluña, aplicas sus deducciones. Un inversor extranjero que alquila una vivienda en Cambrils unos meses sin ser residente fiscal no puede aplicarla.
Cuánto puedes desgravar y quién puede hacerlo
Según la Agència Tributària de Catalunya, la deducción es del 10 % de lo pagado por el alquiler de la vivienda habitual, con un máximo de 500 euros al año (1.000 en conjunta). Hay que estar en alguna de estas situaciones:
- Tener 35 años o menos.
- Haber estado en paro 183 días o más durante el año.
- Tener una discapacidad igual o superior al 65 %.
- Ser viudo o viuda con 65 años o más.
Las familias numerosas y monoparentales deducen el 10 % con un máximo de 1.000 euros anuales. Las víctimas de violencia machista deducen el 20 % hasta 1.000 euros, o el 25 % hasta 1.200 euros si tienen una discapacidad igual o superior al 65 % o un hijo menor a cargo. En ese caso se puede aplicar durante un máximo de tres ejercicios consecutivos.
La deducción se aplica una sola vez aunque concurran varias circunstancias. Ser joven y estar en paro no suma dos deducciones.
El límite de renta
El segundo filtro es económico. La AEAT indica que la suma de las bases imponibles general y del ahorro, menos el mínimo personal y familiar, no puede superar 30.000 euros en tributación individual ni 45.000 en conjunta. Es decir, no cuenta tu sueldo bruto, sino esa base ya reducida por el mínimo personal y familiar.
Un ejemplo con números
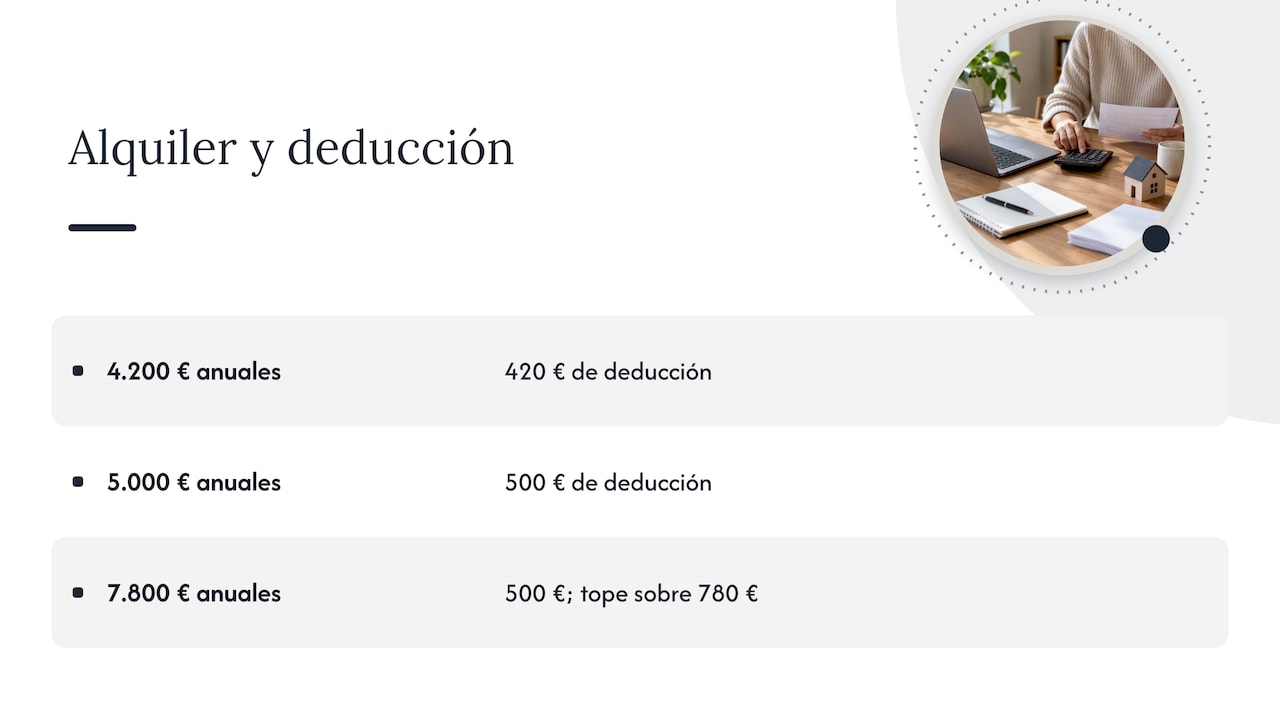
Laura tiene 31 años, vive en un piso en Tarragona y paga 650 euros al mes. En el año paga 7.800 euros. El 10 % serían 780 euros, pero el tope es 500, así que se deduce 500 euros. Si hubiera pagado 4.200 euros, el 10 % sería 420 y se deduciría esa cantidad. Con un alquiler de 5.000 euros, el cálculo coincide con el ejemplo de El Mundo: 500 euros si se cumplen los requisitos. El tope de 500 euros se alcanza con 5.000 euros anuales de alquiler, unos 417 euros al mes, algo que en Barcelona se supera con facilidad.
Requisitos y justificantes que no puedes olvidar
La deducción no es automática. Antes de presentar la declaración conviene revisar el apartado de deducciones autonómicas, porque muchas no se aplican por sí solas aunque se cumplan los requisitos. Esto es lo que necesitas:
- NIF del arrendador. Debes consignarlo en la declaración. Sin él, la AEAT no admite la deducción.
- Contrato con fianza registrada. En Cataluña el contrato debe estar inscrito en el Registro de fianzas del INCASÒL. Si dudas de que tu casero la depositó, te ayuda nuestra guía sobre la fianza del alquiler en Cataluña.
- Justificantes de pago. Guarda transferencias o recibos que muestren el importe anual pagado.
- Prueba de tu situación personal. Para familias numerosas o monoparentales hace falta justificación documental suficiente, como el título oficial. Para el paro o la discapacidad, los certificados correspondientes.
La deducción se consigna en la casilla 1003 del apartado de deducciones autonómicas. Si tu referencia catastral o el NIF del casero no coinciden con los del contrato, revísalos antes de enviar: son errores frecuentes de datos.
Si has vivido en varias viviendas durante el año
El caso es habitual cuando te mudas a mitad de año. Lo razonable es que incluyas cada contrato con su arrendador y su NIF o NIE, y que sumes lo pagado en cada vivienda habitual. Después se aplica el 10 % sobre el total, con el límite de 500 euros (1.000 en conjunta) que corresponda a tu caso. Para decidirlo con seguridad, consulta con la Agència Tributària de Catalunya o con un asesor fiscal, sobre todo si hubo meses de solape entre contratos.
Qué cambió con el Decreto Ley 5/2025
La reforma explica por qué hoy más gente puede desgravar. El Decreto Ley 5/2025 de la Generalitat tuvo efectos desde el 1 de enero de 2025 y se aplicó por primera vez en la campaña de abril de 2026. Según Telecinco, estos fueron los cambios:
| Aspecto | Antes | Desde 2025 |
|---|---|---|
| Límite de renta | 20.000 euros | 30.000 euros |
| Deducción máxima | Inferior | 500 euros (1.000 en conjunta) |
| Alquiler sobre rendimientos netos | Debía superar el 10 % | Requisito suprimido |
| Edad joven | Menor | Hasta 35 años |
| Víctimas de violencia machista | Sin deducción propia | 20 %, hasta 1.000 euros |
Si la última vez que miraste la deducción tenías un alquiler bajo respecto a tus ingresos, es posible que antes no la pudieras aplicar y ahora sí.
Si eres propietario: así se declara el alquiler
El propietario no se deduce el alquiler: lo declara. Los ingresos van como rendimientos del capital inmobiliario. Según una guía práctica de la campaña 2026, en la casilla 0102 se anotan las mensualidades devengadas en el año, sin restar gastos ni impagos, y se identifica el inmueble. Para localizar la referencia catastral que lo identifica puedes apoyarte en el Catastro; incluso existen agentes de IA que consultan el Catastro para automatizar esas búsquedas.
Los gastos de reparación y conservación van en la casilla 0107, y el IBI, las tasas y la comunidad en la 0109. Las reducciones del arrendador se aplican en las casillas 0150 a 0155.
Gastos que restan
El caso práctico de la AEAT para el IRPF 2025 muestra una vivienda con estos gastos deducibles:
| Gasto | Importe |
|---|---|
| Intereses hipotecarios | 400 € |
| Reparaciones | 500 € |
| IBI | 320 € |
| Comunidad | 900 € |
| Amortización del inmueble (3 % sobre 66.228,60 €) | 1.986,86 € |
| Amortización del mobiliario (10 % sobre 8.500 €) | 850 € |
| Total | 4.956,86 € |
El mismo caso recuerda que el exceso de intereses y reparaciones sobre los ingresos se puede deducir en los cuatro años siguientes. También fija un criterio del Tribunal Supremo (sentencia 270/2021, de 25 de febrero): los gastos de los meses en que la vivienda no está alquilada no son deducibles. Por esos meses se declara la renta inmobiliaria imputada, el 1,1 % del valor catastral si está revisado.
Reducciones sobre el rendimiento neto
Sobre el rendimiento neto se aplican reducciones. Hasta ahora, la reducción general para vivienda habitual depende de la fecha del contrato y de si está en zona de mercado tensionado. Los contratos anteriores a la Ley de Vivienda de mayo de 2023 mantienen la reducción del 60 %, y los posteriores tienen una escala propia que llega hasta el 90 % en zonas tensionadas con rebaja de renta. Para saber cuál te corresponde, mira la fecha de firma y si tu municipio está declarado zona tensionada. Nuestra guía sobre los impuestos del alquiler en España resume las obligaciones y las sanciones por no declarar bien.
Lo que cambia en 2026 y 2027
El Real Decreto-ley 29/2026, de 6 de octubre, cambia el panorama tanto para inquilinos como para arrendadores. Según la AEAT:
- Para arrendadores: en contratos de vivienda habitual celebrados desde el 1 de diciembre de 2026 hay reducciones del 100 %, 95 %, 90 %, 85 % o 70 % según los supuestos legales, y del 50 % si la renta inicial no supera la del contrato anterior.
- Para inquilinos: desde el 1 de enero de 2027 habrá una deducción estatal del 10 % del alquiler de la vivienda habitual para bases imponibles inferiores a 33.007,20 euros. La base máxima de deducción es de 11.630 euros y se reduce entre 23.007,20 y 33.007,20 euros.
- Condición de la nueva deducción: ni el contribuyente ni su unidad familiar pueden tener pleno dominio o derecho de uso o disfrute de otra vivienda a menos de 50 km durante al menos la mitad del periodo, salvo impedimento administrativo o judicial.
En la práctica, lo que presentarás en la campaña de renta de 2027, correspondiente a 2026, aplica las reglas autonómicas catalanas de 500 y 1.000 euros y las reducciones de la Ley de Vivienda. La deducción estatal estrenará sus efectos con el ejercicio 2027. Antes de preparar tu declaración, comprueba en la web de la Agencia Tributaria si hay cambios en los importes o en las casillas.
Cómo evitar errores al declarar
Son fallos que se repiten y que cuestan dinero:
- Presentar la declaración sin haber marcado la deducción autonómica, aunque cumplas los requisitos.
- Olvidar el NIF del arrendador o consignar uno incorrecto.
- Aplicar la deducción de un alquiler que no es vivienda habitual, como una segunda residencia o un contrato de temporada. Si te interesa ese tipo de contrato, consulta la normativa del alquiler de temporada en Cataluña.
- Como propietario, deducir gastos de meses sin inquilino.
- Como propietario, no repartir los gastos anuales según los días alquilados y el porcentaje de propiedad.
Si estás pensando en alquilar o en comprar para alquilar, repasa antes el proceso de alquiler de vivienda en España: el contrato, la fianza y los datos que firmes condicionan después lo que puedes declarar. Si vas a vender un piso que tiene inquilino, la guía de venta con inquilino explica qué cambia.
Nuestra opinión sobre la fiscalidad del alquiler
En Costa Cambrils vemos la fiscalidad del alquiler como parte de la decisión de comprar, no como un trámite posterior. Para un inversor internacional o para quien compra una segunda residencia en la Costa Dorada, no es lo mismo alquilar como vivienda habitual que como alquiler de temporada o turístico: cambian las reducciones, las deducciones y las obligaciones.
Por eso nuestro enfoque es de gestión integral: además de la compraventa y el alquiler de propiedades de lujo en Cambrils y alrededores, ofrecemos asesoramiento legal y fiscal, también para clientes extranjeros. Antes de firmar un contrato, nuestro equipo puede ayudarte a entender qué documentación necesitarás y qué consecuencias fiscales tendrá cada tipo de contrato.
Las reformas de 2025 y 2026 van en una dirección clara: más incentivos para el alquiler de vivienda habitual. Quien ordena sus contratos y sus justificantes desde el principio llega a la declaración con menos dudas.
Oscar
Si buscas vivienda en la Costa Dorada
Si estás pensando en comprar o alquilar en Cambrils, en Vilafortuny o en el resto de la Costa Dorada, en Costa Cambrils trabajamos con chalets, villas, pisos, casas adosadas, apartamentos, terrenos y obra nueva. Además de la búsqueda, ofrecemos valoración de inmuebles, asesoramiento legal y gestión integral para compradores nacionales e internacionales. Puedes ver toda la oferta en nuestra selección de propiedades.

Preguntas frecuentes
¿Quién puede desgravar el alquiler en la renta en Cataluña?
Quien tenga residencia fiscal en Cataluña y alquile su vivienda habitual. Además, debe cumplir una situación personal prevista, como tener 35 años o menos, haber estado en paro 183 días o más, tener discapacidad igual o superior al 65 %, ser viudo con 65 años o más, o pertenecer a una familia numerosa o monoparental. La base imponible menos el mínimo personal y familiar no puede superar 30.000 euros en individual o 45.000 en conjunta.
¿Cuánto se puede deducir del alquiler en Cataluña?
El 10 % de lo pagado en el año, con un máximo de 500 euros (1.000 en conjunta). Las familias numerosas y monoparentales tienen un tope de 1.000 euros. Las víctimas de violencia machista deducen el 20 % hasta 1.000 euros, o el 25 % hasta 1.200 euros en los casos previstos.
¿Dónde se pone la deducción por alquiler en la declaración?
En la casilla 1003 del apartado de deducciones autonómicas, dentro de la declaración de la renta. Debes indicar el NIF del arrendador y el importe pagado. Conserva los justificantes de pago y los documentos que acrediten tu situación.
¿Cómo declara el alquiler un propietario en Cataluña?
Los ingresos se anotan como rendimientos del capital inmobiliario, en la casilla 0102, sin restar gastos. Después se restan los gastos deducibles, como IBI, comunidad, reparaciones, intereses y amortización, y se aplica la reducción que corresponda a tu contrato. Los gastos de meses sin alquilar no se pueden deducir.
¿Habrá una deducción estatal por alquiler?
Sí. El Real Decreto-ley 29/2026 prevé desde el 1 de enero de 2027 una deducción estatal del 10 % del alquiler de la vivienda habitual para bases imponibles inferiores a 33.007,20 euros. Tiene una condición sobre no disponer de otra vivienda a menos de 50 km.
Fuentes
- Agència Tributària de Catalunya: deducciones del tramo autonómico del IRPF
- Agencia Tributaria: deducción para el arrendatario por alquiler de vivienda habitual
- Agencia Tributaria: manual práctico IRPF 2025, alquiler de vivienda habitual en Cataluña
- Agencia Tributaria: caso práctico de rendimientos del capital inmobiliario
- Agencia Tributaria: Real Decreto-ley 29/2026
- El Mundo: deducción de hasta 500 euros
- Telecinco: recuperar hasta 1.000 euros por desgravar el alquiler
- Infobae: casilla para desgravar el alquiler en Cataluña
- Las Provincias: datos de un alquiler en la renta 2025
- Rentuos: cómo declarar el alquiler en la renta 2026