Si compras una vivienda de segunda mano en Cataluña, el Impuesto sobre Transmisiones Patrimoniales (ITP) es el mayor gasto fiscal de la operación y lo paga el comprador. El tipo general es del 10 % hasta 600.000 € y sube por tramos hasta el 13 %. Existe un tipo reducido del 5 % para perfiles concretos que compren su vivienda habitual. Aquí tienes los tramos, cómo se calcula la base, quién puede acogerse al 5 %, el plazo para pagar y varios ejemplos con números, para que sepas la cifra antes de firmar.
En resumen
- El ITP catalán es progresivo: 10 % hasta 600.000 €, 11 % entre 600.000 € y 900.000 €, 12 % hasta 1.500.000 € y 13 % por encima.
- El tipo del 5 % existe para la vivienda habitual de jóvenes de hasta 35 años, familias numerosas o monoparentales, personas con discapacidad igual o superior al 65 % y víctimas de violencia machista, con límite de renta.
- La base imponible no es siempre el precio: se toma la mayor entre el valor de referencia del Catastro, el valor declarado y el precio pactado.
- Se paga con el modelo 600 ante la Agencia Tributaria de Cataluña (ATC) en el plazo de un mes desde la firma.
- Una segunda residencia no puede acogerse al 5 %, porque exige que la vivienda sea tu residencia habitual.
Tabla de contenidos
- Cuándo se paga ITP y cuándo no
- Tramos del ITP en Cataluña en 2026
- La base imponible: no siempre es el precio que pagas
- Tipo reducido del 5 %: quién puede aplicarlo
- Grandes tenedores y edificios enteros: el 20 %
- Segunda residencia e inversión: qué ITP te toca
- Cómo se presenta y se paga el ITP
- Errores frecuentes al calcular el ITP
- Compra en Cambrils con el impuesto calculado desde el principio
- Preguntas frecuentes
- Fuentes
Cuándo se paga ITP y cuándo no
El ITP grava las transmisiones entre particulares de inmuebles ya existentes: un piso, una casa adosada, una villa o un terreno que compras a su propietario. Quien compra paga. Es el impuesto que más pesa cuando adquieres una vivienda de segunda mano.
La vivienda de obra nueva sigue otro camino: se compra a un promotor y tributa por IVA y por Actos Jurídicos Documentados, no por ITP. Si estás comparando una vivienda usada con una promoción nueva, el impuesto cambia de naturaleza y conviene hacer la cuenta completa de ambos casos. Tenemos una guía con los impuestos al comprar vivienda en España y otra con los gastos que acompañan a la compra, donde se ve la diferencia.
Si además pides hipoteca, el AJD de la escritura del préstamo es otro impuesto distinto, con su propio tipo y su propio sujeto pasivo. Lo explicamos aparte en AJD de la hipoteca en Cataluña.
Tramos del ITP en Cataluña en 2026
La tarifa vigente de la ATC, aplicable desde el 27 de junio de 2025, es progresiva: el tipo más alto solo afecta a la parte del valor que supera cada umbral, no a toda la vivienda. Es la misma lógica que el IRPF.
| Tramo de valor | Cuota íntegra acumulada al inicio | Tipo sobre el resto del tramo |
|---|---|---|
| Hasta 600.000 € | 0 € | 10 % |
| De 600.000 € a 900.000 € | 60.000 € | 11 % |
| De 900.000 € a 1.500.000 € | 93.000 € | 12 % |
| Más de 1.500.000 € | Según tarifa oficial | 13 % |
Los importes de 60.000 € y 93.000 € y los tipos del 11 % y el 12 % proceden de la tarifa oficial de la ATC. El resumen de la Hacienda catalana sobre el ITP confirma el esquema del 10 % al 13 % con umbrales en 600.000 €, 900.000 € y 1.500.000 €. La norma que fijó estos tramos es el Decreto-ley 5/2025, que según el análisis de hipotecas.me entró en vigor el 27 de junio de 2025.
Tres ejemplos con números
Para que se vea cómo funciona el escalado, aquí van tres compras a tipo general. Son cálculos aplicando la tarifa anterior, y suponen que la base imponible coincide con el precio.
- Piso de 350.000 €. Todo cae en el primer tramo: 350.000 € × 10 % = 35.000 €.
- Casa de 750.000 €. Cuota de 60.000 € por los primeros 600.000 € más el 11 % de los 150.000 € restantes (16.500 €): 76.500 € en total.
- Villa de 1.000.000 €. Cuota de 93.000 € por los primeros 900.000 € más el 12 % de los 100.000 € restantes (12.000 €): 105.000 € en total.
En una compra de lujo, el ITP fácilmente supera los seis dígitos. De ahí que merezca la pena conocer la base imponible y las reducciones antes de ofertar, no después.
La base imponible: no siempre es el precio que pagas
El error más habitual es calcular el ITP sobre el precio de la escritura. La ATC explica que, en los inmuebles que tienen valor de referencia catastral, la base imponible es la mayor entre el valor de referencia, el valor declarado y el precio o contraprestación pactada.
El valor de referencia es un dato que fija el Catastro para cada inmueble, y se consulta en su sede electrónica. Si compras por debajo de ese valor, pagarás ITP sobre el valor de referencia y no sobre lo que has pagado. Dicho de otro modo, negociar un precio bajo no reduce el impuesto cuando el valor de referencia es superior.
La misma ATC señala que, si consideras que ese valor perjudica tus intereses legítimos, puedes solicitar la rectificación de la autoliquidación. Para entender bien cómo se forma esa cifra y qué margen tienes, hemos preparado una guía sobre el valor de referencia del Catastro en 2026. Y si te interesa ver cómo el sector automatiza la consulta de datos catastrales, hay un artículo sobre agentes de IA y Catastro.
Una regla práctica: antes de cerrar el precio, consulta el valor de referencia del inmueble y calcula el ITP con el mayor de los tres valores. Así el presupuesto de compra no tiene sorpresas el día de la liquidación.
Tipo reducido del 5 %: quién puede aplicarlo
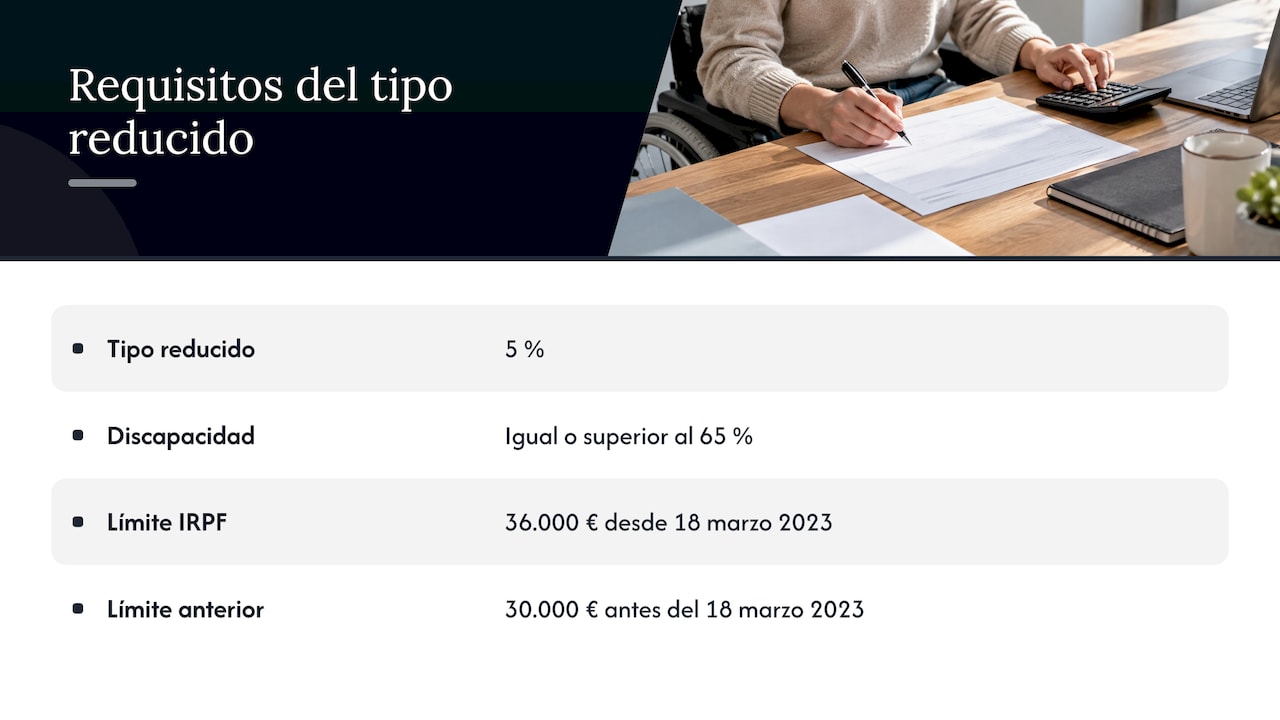
El 5 % es la gran diferencia respecto al tipo general: sobre una vivienda de 350.000 € supone 17.500 € frente a 35.000 €. Según el resumen de hipotecas.me sobre el ITP catalán, el Decreto-ley 5/2025 fijó el tipo del 5 % para jóvenes de hasta 35 años, familias numerosas o monoparentales, personas con discapacidad igual o superior al 65 % y víctimas de violencia machista, con una base imponible de hasta 36.000 €.
La vivienda tiene que ser tu vivienda habitual. Las condiciones temporales, según la resolución de Hacienda de la Generalitat, son estas:
- Debes habitarla de forma efectiva y permanente en los 12 meses siguientes a la adquisición. Si compras un terreno para construir, el plazo cuenta desde el fin de las obras, que deben acabar en 3 años.
- Debes mantenerla como habitual durante 3 años, salvo causas justificadas como matrimonio, separación o traslado laboral.
El tipo se aplica con carácter provisional mientras se cumplan esos requisitos. Es un detalle importante: si vendes o dejas de vivir en ella antes de tiempo sin causa justificada, el beneficio puede perderse.
Discapacidad igual o superior al 65 %
Es una de las preguntas más buscadas. La ATC aplica el tipo reducido del 5 % a la transmisión de un inmueble que vaya a ser la vivienda habitual de una persona con discapacidad física, psíquica o sensorial igual o superior al 65 %, acreditada documentalmente en la autoliquidación. Además, en la última declaración del IRPF, la suma de la base imponible general y la del ahorro, menos los mínimos personales y familiares de la unidad familiar, no puede superar 36.000 € para las transmisiones desde el 18 de marzo de 2023 (antes el límite era de 30.000 €).
La discapacidad puede ser del contribuyente o de algún miembro de su unidad familiar. La Generalitat precisa que el 5 % también se aplica cuando la discapacidad concurre en un miembro de la unidad familiar. Según el portal ecom.cat, el grado se acredita con un certificado de la Dirección General de l’Autonomia Personal i la Discapacitat y la reducción alcanza también a familias con dos hijos cuando uno de ellos tiene discapacidad o está incapacitado para el trabajo.
Quién forma parte de la unidad familiar
La ATC publica ejemplos sobre quién puede aplicarse la tarifa reducida y marcan la diferencia en la práctica:
- En un matrimonio en el que el marido tiene un 65 % de discapacidad y la renta familiar es de 29.000 €, ambos cónyuges pueden aplicar el tipo reducido si compran juntos.
- En una pareja estable (no casada), solo la persona con discapacidad puede aplicarlo.
- Entre hermanos que conviven, solo el hermano con discapacidad (en el ejemplo, un 70 %) puede aplicarlo, porque no forman unidad familiar a efectos del IRPF.
Si compráis en pareja o en familia, conviene decidir antes de la firma quién figura como comprador y en qué porcentaje, porque de eso depende qué parte de la compra tributa al 5 %.
Jóvenes y familias: lo que no se aplica en todos los impuestos
Hay un matiz que se pasa por alto. Según hipotecas.me, en el AJD de la hipoteca la única ventaja por perfil es la bonificación del 100 % para jóvenes de hasta 35 años; las familias numerosas, monoparentales, las personas con discapacidad igual o superior al 65 % y las víctimas de violencia machista tienen el tipo reducido del 5 % en el ITP, pero no en el AJD. Para ver cómo se reparte cada impuesto, consulta nuestra guía del AJD de la hipoteca en Cataluña.
Grandes tenedores y edificios enteros: el 20 %
Desde el 27 de junio de 2025, la ATC aplica el 20 % a las transmisiones de viviendas adquiridas por grandes tenedores y a las de edificios enteros de viviendas. Si varias personas compran un edificio completo, cada adquirente tributa según su situación: el gran tenedor al 20 % por su parte y los demás al tipo general que les corresponda.
Para un comprador particular, esto no cambia nada: el 20 % está pensado para quienes adquieren muchas viviendas o inmuebles residenciales completos. Si estás pensando en una inversión de varias unidades, merece la pena revisar la tributación de cada una antes de cerrar. Según hipotecas.me, la Ley 11/2026, publicada en el DOGC el 13 de julio de 2026, redefinió el concepto de gran tenedor.
Segunda residencia e inversión: qué ITP te toca
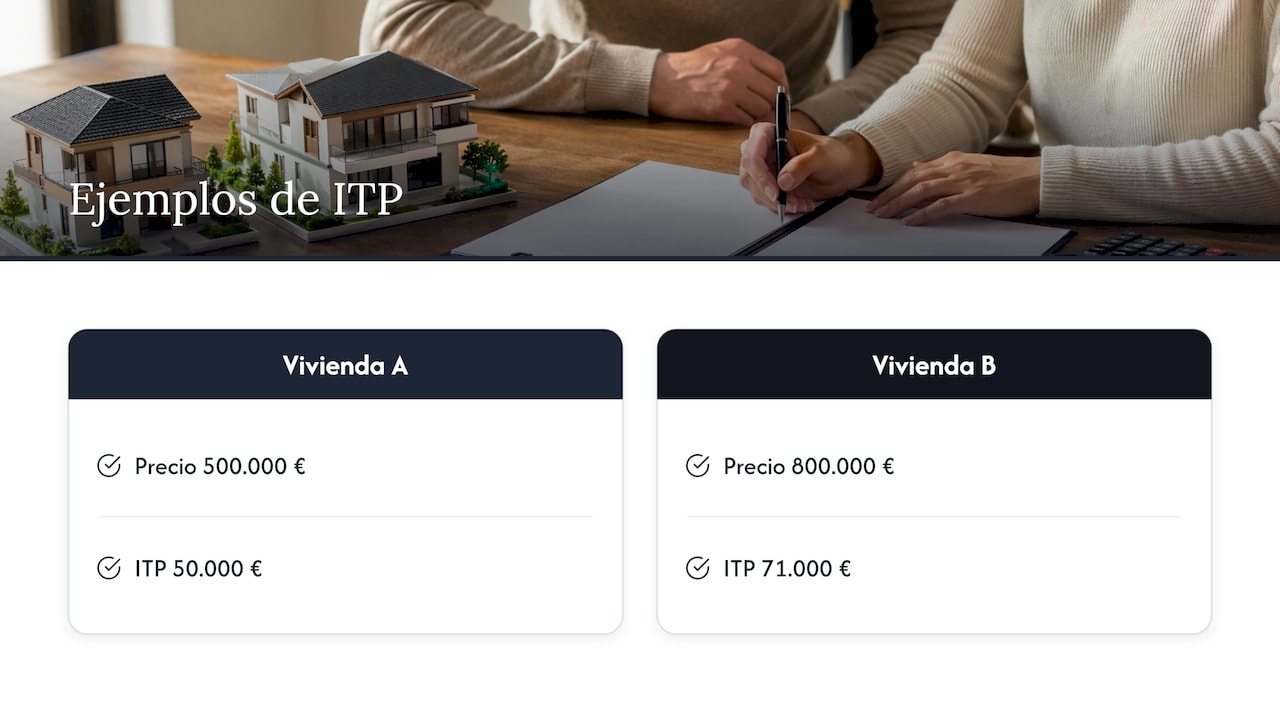
Si buscas una segunda residencia en la Costa Dorada, o compras como inversor internacional, el tipo reducido del 5 % no es para ti, porque exige que la vivienda sea tu residencia habitual. Tributas por la tarifa general progresiva. En la práctica, para una vivienda de 500.000 € el ITP es de 50.000 €, y para una de 800.000 € es de 71.000 € (60.000 € más el 11 % de 200.000 €).
Conviene incorporar el ITP al presupuesto total. Con notaría, registro, gestoría y, si procede, hipoteca, el coste añadido sobre el precio puede ser considerable. Tenemos un desglose de los gastos de notaría en una compraventa para completar el cálculo. Si pagas desde el extranjero, cómo transferir dinero para comprar una vivienda en España te ahorra errores en la parte bancaria, y la guía de transferencia internacional detalla cada paso.
Una vez eres propietario, entran otros impuestos periódicos. Si tu patrimonio es elevado, revisa el impuesto sobre el patrimonio en Cataluña.
Cómo se presenta y se paga el ITP
El trámite es la autoliquidación del modelo 600 ante la ATC. Según la propia ATC, estos son los pasos:
- Reúne el documento de la transmisión. Normalmente es la escritura de compraventa. Se adjunta en PDF de hasta 10 Mb, salvo que ya conste en el formulario.
- Accede con identificación digital. Por internet se requiere certificado digital o IdCat Mòbil.
- Revisa los datos preinformados. Comprueba el valor del inmueble, los compradores y el tipo aplicado. Aquí se marca el tipo reducido, si procede, y se acredita la discapacidad cuando es el caso.
- Paga o solicita aplazamiento. Puedes pagar de inmediato, hacerlo después o pedir aplazamiento o fraccionamiento.
El plazo general es de un mes desde la fecha del acto o contrato, contado de fecha a fecha. Si el último día cae en sábado, domingo o festivo, se prorroga al primer día hábil siguiente. Por ejemplo, una escritura firmada el 10 de un mes vence el 10 del siguiente. El error más común es dejarlo para el final, sobre todo cuando faltan documentos para acreditar un tipo reducido.
En el cierre de la compra, quien suele ocuparse de este trámite es la gestoría o el asesor que acompaña la operación. En nuestro caso, ofrecemos asesoramiento en temas legales y fiscales, también para clientes extranjeros, de modo que el impuesto esté calculado antes de llegar a la notaría.
Errores frecuentes al calcular el ITP
- Aplicar el 10 % a toda la vivienda cuando supera 600.000 €. El 11 % y el 12 % solo gravan la parte que excede cada umbral.
- Calcular sobre el precio y no sobre la base imponible. Si el valor de referencia es mayor, esa es la base.
- Dar por hecho el 5 %. Exige vivienda habitual, el límite de renta y, para jóvenes, tener hasta 35 años; en los demás perfiles, acreditar la condición.
- No contar con los plazos de la vivienda habitual. Habitarla en 12 meses y mantenerla 3 años forma parte de la condición.
- Olvidar la fecha límite. Un mes desde la firma, sin esperar a que nadie te avise.
Nuestra visión
Cuando hablamos con quien compra en Cambrils o en la Costa Dorada, el ITP suele aparecer tarde, casi como una sorpresa. Para nosotros es una parte de la decisión: en una villa o un ático de lujo, la diferencia entre el tipo general y una base mal calculada se mide en decenas de miles de euros.
Por eso trabajamos la compra de forma integral. Ofrecemos valoración de inmuebles, asesoramiento legal y fiscal, también para compradores extranjeros, y gestión completa de la operación. Así el comprador conoce la cifra total antes de ofertar y no al llegar a la notaría.
Nuestra recomendación es sencilla: mira el valor de referencia, define si la vivienda será habitual o segunda residencia, y calcula el impuesto sobre el tramo correcto desde el primer día. Con esa base, negociar y decidir es mucho más fácil.
Oscar
Compra en Cambrils con el impuesto calculado desde el principio
Si estás buscando casa en Cambrils y la Costa Dorada, en Costacambrils reunimos apartamentos, pisos, casas adosadas, casas pareadas, casas unifamiliares, chalets, villas y terrenos, y te acompañamos con valoración, asesoramiento legal y fiscal y gestión integral. Puedes filtrar por tipología, ciudad, dormitorios y baños en nuestro catálogo de propiedades.

Si ya has visto una vivienda y quieres saber cuánto sumará el ITP al precio, cuéntanos el inmueble y la modalidad de compra (vivienda habitual o segunda residencia) desde la página principal de Costacambrils.
Preguntas frecuentes
¿Cuánto se paga por transmisiones patrimoniales en Cataluña?
El tipo general es del 10 % hasta 600.000 € de valor, el 11 % de ahí a 900.000 €, el 12 % hasta 1.500.000 € y el 13 % por encima. Es un tipo progresivo: cada porcentaje solo afecta a la parte que cae en su tramo. Para una vivienda de 350.000 € son 35.000 €, y para una de 750.000 € son 76.500 €.
¿Cuál es el ITP reducido en Cataluña?
El tipo reducido es del 5 %. Se aplica a la vivienda habitual de jóvenes de hasta 35 años, familias numerosas o monoparentales, personas con discapacidad igual o superior al 65 % y víctimas de violencia machista, con un límite de renta de 36.000 € de base imponible. Hay que habitar la vivienda en 12 meses y mantenerla 3 años como habitual.
¿Qué ITP se aplica a las personas con discapacidad?
Si la persona tiene una discapacidad reconocida igual o superior al 65 % y la vivienda será su residencia habitual, tributa al 5 %. La discapacidad puede ser del comprador o de un miembro de su unidad familiar. Debe acreditarse documentalmente en la autoliquidación y respetarse el límite de 36.000 € en la última declaración del IRPF.
¿Quién paga el ITP y en qué plazo?
Lo paga el comprador, mediante el modelo 600 ante la Agencia Tributaria de Cataluña. El plazo es de un mes desde la fecha del acto o contrato. Si el último día es sábado, domingo o festivo, pasa al siguiente día hábil.
¿Pago ITP si compro una vivienda de obra nueva?
No, la obra nueva comprada a un promotor tributa por IVA y Actos Jurídicos Documentados, no por ITP. El ITP se aplica a las viviendas de segunda mano. Para comparar ambos casos, mira nuestra guía de impuestos al comprar vivienda en España.
Fuentes
- Tarifas, tipos impositivos y cuota tributaria. Agencia Tributaria de Cataluña
- Tarifas ATC: reducciones y grandes tenedores
- Base imponible. Agencia Tributaria de Cataluña
- Tarifa reducida: tipo del 5 % para discapacidad
- Ejemplos sobre quién puede aplicarse la tarifa reducida. ATC
- Declarar transmisiones patrimoniales onerosas con el modelo 600. ATC
- Impost sobre transmissions patrimonials i actes jurídics documentats. Departament d’Economia i Hisenda
- Reducció en l’impost sobre transmissions patrimonials. ecom.cat
- ITP Cataluña 2026: tramos del 10 % al 13 % y calculadora. hipotecas.me