En Cataluña, el AJD de la constitución de la hipoteca lo asume el prestamista, es decir, el banco desde noviembre de 2018. Hay excepciones: préstamos entre particulares y operaciones firmadas antes de esa fecha se rigen por reglas distintas, que conviene revisar caso por caso.
En resumen:
- El impuesto de actos jurídicos documentados de la hipoteca en Cataluña lo paga el prestamista desde noviembre de 2018, salvo en casos entre particulares o escrituras anteriores.
- La base imponible del AJD no es el capital prestado, sino la responsabilidad hipotecaria total, que incluye intereses y costas judiciales, generalmente más alta que el monto del préstamo.
- La tarifa del 2 % solo aplica a operaciones con prestamistas profesionales, mientras que en préstamos entre particulares puede estar exenta o tener tarifas diferentes; es clave verificar la base exacta.
- La presentación del modelo 600 ante la Agencia Tributaria corresponde al prestamista cuando es entidad financiadora, o al cliente en caso de particulares exentos, siempre con comprobantes y cuidado en la base declarada.
- Revisar cuidadosamente la cláusula de gastos antes de firmar la escritura, verificar la base imponible y guardar todos los justificantes es fundamental para evitar retrasos en la inscripción y costes imprevistos.
Tabla de contenidos
- Qué dice la normativa: RDL 17/2018, la STS de 2018 y la Ley 5/2019
- Cómo se calcula la base imponible y se aplica el 2 % en Cataluña
- Cómo tramitar la liquidación: el modelo 600 en la ATC
- Bonificaciones, exenciones y casos especiales en Cataluña
- Consejos prácticos del agente local para compradores en Cambrils
- Perspectiva local: el AJD en la negociación de compras de alto valor
- Asesoramiento y gestión integral con Costacambrils
- Fuentes
- Preguntas frecuentes
Qué dice la normativa: RDL 17/2018, la STS de 2018 y la Ley 5/2019
La respuesta a quién paga el AJD de la hipoteca en Cataluña tiene nombre y fecha concretos. El Real Decreto-ley 17/2018 modificó el artículo 29 del texto refundido del ITPAJD para fijar que el sujeto pasivo del impuesto, en la constitución de préstamos con garantía hipotecaria, es el prestamista, y no el cliente. Esto se aplica a hipotecas otorgadas a partir del 10 de noviembre de 2018.
La historia detrás de ese cambio explica por qué mucha gente sigue confundida. En octubre de 2018, el Tribunal Supremo dictó una sentencia que apuntaba en esa dirección, generando una oleada de reclamaciones y una situación jurídica confusa mientras el legislador no fijaba una regla clara. El Gobierno respondió semanas después con el decreto que cerró la duda de forma definitiva y sin efecto retroactivo, lo que significa que las hipotecas anteriores a esa fecha no se benefician automáticamente del cambio.
Un año después llegó la segunda pieza del puzle: la Ley 5/2019, conocida como ley reguladora de los contratos de crédito inmobiliario. Su función no es tanto decidir quién paga el AJD (eso ya lo resolvía el RDL 17/2018) sino limitar qué otros gastos puede repercutir el banco al cliente:
- Gastos de tasación de la vivienda, a cargo del banco.
- Gastos de gestoría para tramitar la escritura, a cargo del banco.
- Copia de la escritura para el banco, a su cargo.
- Notaría e inscripción registral, repartidos según lo que fija la propia ley.
Cómo se calcula la base imponible y se aplica el 2 % en Cataluña
Consejo profesional: nunca confundas el capital que pides prestado con la base sobre la que se calcula el impuesto: son cifras distintas y la segunda casi siempre es más alta.
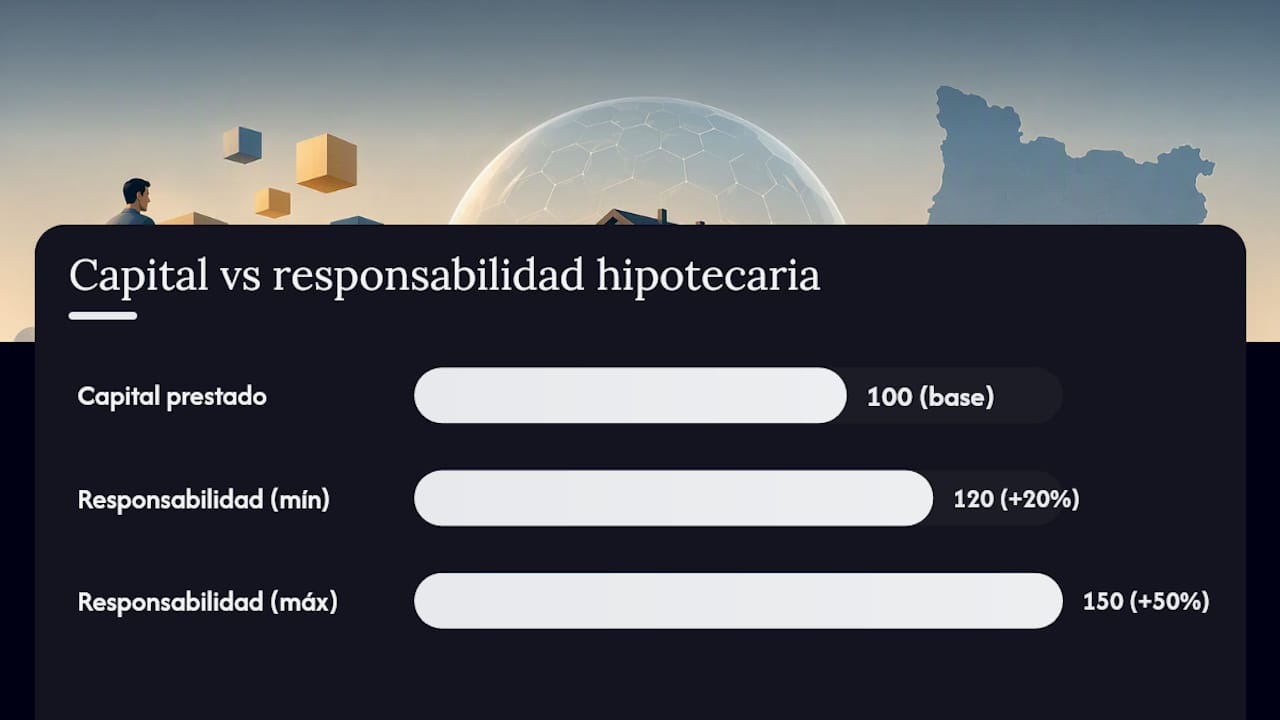
La base imponible del AJD en una hipoteca no es el dinero que te presta el banco. Es la responsabilidad hipotecaria total, que suma varios conceptos:
- El capital prestado.
- Los intereses ordinarios previstos durante la vida del préstamo.
- Los intereses de demora, calculados como garantía adicional.
- Las costas judiciales que el banco se reserva por si tuviera que ejecutar la hipoteca.
Según la Agència Tributària de Catalunya, cuando el prestamista es empresario o profesional la operación tributa por AJD con tarifa AJP al 2 %, y la base es precisamente ese importe total garantizado, no el capital.
La diferencia entre ambas cifras suele ser considerable. La responsabilidad hipotecaria puede superar el capital prestado en un 20 % a un 50 % según cómo se estructuren los intereses y las costas pactadas en la escritura.
Cómo tramitar la liquidación: el modelo 600 en la ATC
El trámite fiscal recae, por ley, sobre quien es sujeto pasivo. Si el prestamista es un banco o entidad financiera, es el banco quien debe presentar la autoliquidación mediante el modelo 600 en la sede de la ATC. Cuando el prestamista es un particular que no actúa como profesional, es quien recibe el préstamo el obligado a presentar el modelo, aunque en muchos casos la operación queda exenta con el código de exención 128, con cuota cero.
El procedimiento práctico, una vez firmada la escritura, sigue estos pasos:
- Reunir la escritura de préstamo hipotecario y localizar la cláusula de responsabilidad hipotecaria.
- Identificar la base imponible exacta: capital más intereses ordinarios, de demora y costas.
- Seleccionar en el modelo 600 la tarifa correspondiente (AJP para prestamistas profesionales, DRG si aplica la exención de particulares).
- Indicar la fecha de devengo, que coincide con la fecha de otorgamiento de la escritura ante notario.
- Adjuntar copia de la escritura y presentar todo telemáticamente a través de la Sede electrónica de la Agencia Tributaria estatal, cuando el trámite lo requiera, o de la sede autonómica catalana según el impuesto gestionado.
Una vez enviada la autoliquidación, conviene guardar el justificante y comprobar que el registro de la propiedad no exige subsanaciones antes de inscribir la escritura, porque cualquier discrepancia en la base declarada puede retrasar la inscripción.
Bonificaciones, exenciones y casos especiales en Cataluña
No todo AJD relacionado con tu compra sigue la misma regla. El AJD de la escritura de compraventa, especialmente en obra nueva, es un impuesto distinto del AJD de la hipoteca, y aquí el sujeto pasivo vuelve a ser el comprador, no el banco. Es un error habitual pensar que, como el banco paga el AJD de la hipoteca, también asume el de la compraventa.
Los casos particulares también merecen atención:
- Préstamos entre particulares sin actividad empresarial: tributan por transmisiones patrimoniales con tarifa DRG y suelen quedar exentos con el código 128, aunque persiste la obligación formal de presentar el modelo 600.
- Operaciones accesorias como cancelaciones, novaciones o cambios de rango hipotecario no siempre siguen la regla del prestamista como sujeto pasivo: muchas cancelaciones están exentas, pero conviene revisar cada escritura de forma individual porque el tratamiento varía según el tipo de modificación.
- Hipotecas firmadas antes del 10 de noviembre de 2018: no se benefician del cambio normativo, y cualquier reclamación sobre esas escrituras exige un análisis jurídico específico, no una aplicación automática de la regla actual.
Consejos prácticos del agente local para compradores en Cambrils
Comprar en la Costa Dorada implica revisar la parte fiscal con el mismo cuidado que la ubicación o la reforma. Antes de firmar, conviene seguir un orden de comprobación sencillo:
- Pide al notario el desglose exacto de la responsabilidad hipotecaria antes de la firma, no el día de la escritura.
- Verifica en el borrador que la cláusula de gastos identifica al banco como pagador del AJD, conforme a la normativa vigente.
- Guarda copia de la liquidación del modelo 600 o el justificante de exención si el préstamo es entre particulares.
- Compara la base imponible declarada con el capital real solicitado para detectar responsabilidades hipotecarias infladas.
Consejo profesional: si algo en la escritura no coincide con lo pactado verbalmente con el banco, pide aclaración por escrito antes de la firma; después es mucho más difícil corregirlo.
Una agencia inmobiliaria local puede acompañar a compradores nacionales e internacionales en Cambrils y sus alrededores con asesoramiento legal y gestión integral, revisando estos detalles antes de que lleguen a la notaría.
Perspectiva local: el AJD en la negociación de compras de alto valor
Al calcular el presupuesto total de una compra en la Costa Dorada, el AJD de la hipoteca casi nunca aparece en la primera estimación que hace el comprador, y eso genera sorpresas evitables. La gestión documental correcta, con la base imponible bien verificada desde el principio, ahorra semanas de retrasos en la inscripción registral. Mi recomendación, después de ver decenas de operaciones en la zona, es simple: consulta con un gestor o asesor fiscal local antes de firmar, no después.
— Oscar
Asesoramiento y gestión integral con Costacambrils
Existe la posibilidad de contar con un equipo que acompaña la compra en Cambrils desde la selección de la propiedad hasta la revisión fiscal de la escritura, incluida la comprobación de quién asume el AJD y qué gastos corresponden al banco, en lugar de resolver estos trámites por cuenta propia o entre varios profesionales sin coordinación.

El servicio puede incluir asesoramiento legal y fiscal, gestión documental y coordinación directa con notaría y gestoría, lo que puede ser especialmente útil para compradores internacionales que no conocen los plazos ni el idioma administrativo local. Si quieres entender el coste total antes de comprometerte, consulta la guía sobre impuestos al comprar vivienda en España o revisa qué gastos asume el banco en una compraventa típica. Y si ya tienes claro el presupuesto, el siguiente paso natural es explorar el catálogo de propiedades disponibles en Cambrils y la Costa Dorada.
Fuentes
- Préstamo o crédito hipotecario (constitución o ampliación) (tarifa AJP o DRG). Agencia Tributària de Catalunya
- AJD en hipotecas: quién lo paga tras la nueva ley – Francisco Orozco & Asoc.
Preguntas frecuentes
¿Qué porcentaje es el AJD en Cataluña?
Cuando se aplica la tarifa AJP a préstamos concedidos por un prestamista profesional, el tipo es del 2 % sobre la responsabilidad hipotecaria total, no sobre el capital prestado. En operaciones entre particulares suele aplicarse una exención distinta.
¿Cuánto es el AJD de una hipoteca?
Depende de la responsabilidad hipotecaria fijada en la escritura, que suele ser más alta que el capital porque incluye intereses y costas.
¿Cómo funciona el AJD bonificado en Cataluña?
En la constitución de hipotecas, quien paga el AJD es el banco desde el Real Decreto-ley 17/2018, lo que exime al comprador de esa cuota concreta. Las bonificaciones autonómicas relevantes en Cataluña afectan sobre todo al AJD o al ITP de la compraventa, no al de la hipoteca.
¿Qué es el ITP del 5 % en Cataluña?
Este impuesto es independiente del AJD de la hipoteca y conviene consultarlo en la guía de impuestos de compra de vivienda para calcular el coste total de la operación.