Sí, puede transferir dinero desde el extranjero para comprar una vivienda en España. Las opciones más seguras son la transferencia TARGET, la transferencia instantánea o el cheque bancario certificado, siempre con los justificantes de origen de fondos preparados antes de la firma. El notario necesita esos datos para reflejarlos en la escritura, así que coordinarlo todo con antelación evita retrasos el día clave.
En resumen:
- La transferencia TARGET se recomienda para pagos cercanos a la firma, ya que suele llegar en el mismo día si se ordena antes del corte del banco.
- Es fundamental verificar las comisiones, horarios de corte y beneficiario con el banco antes de realizar la transferencia o emisión del cheque para evitar retrasos.
- Los justificantes de origen de fondos, como extractos y escrituras, deben estar preparados y apostillados si provienen de fuera de la Unión Europea para agilizar el proceso.
- La ley de prevención del blanqueo exige documentar claramente la procedencia del dinero, especialmente si viene de venta, herencia o donación, y puede requerir traducción jurada.
- Coordinar con antelación con el banco, notario y registro ayuda a evitar bloqueos y asegura que los fondos estén disponibles y correctamente justificados el día de la firma.
Tabla de contenidos
- Formas de pago habituales y cuándo elegir cada una
- Documentación y justificantes: cómo preparar el origen de fondos
- Paso a paso práctico: calendario para ejecutar la transferencia sin sorpresas
- Impuestos y gastos: qué costes debe prever quien transfiere fondos
- Problemas frecuentes y cómo evitarlos: bloqueos y diligencia reforzada
- Coordinación práctica entre comprador, banco, notaría y registro
- Perspectiva de Costa Cambrils: servicios prácticos para compradores internacionales
- Recomendaciones finales para evitar retrasos y asegurar la inscripción
- Servicios de Costa Cambrils para compradores internacionales
- Preguntas frecuentes
- Fuentes
Formas de pago habituales y cuándo elegir cada una
El método de pago que elija determina cuánto tarda el dinero en llegar y qué puede exigir el notario el día de la firma. Dentro de la zona euro, las transferencias SEPA permiten enviar fondos en las mismas condiciones que un pago nacional, y la zona cubre los 27 países de la Unión Europea más tres del Espacio Económico Europeo. Si el comprador transfiere desde fuera de ese ámbito, los plazos y las comisiones suben de forma notable, y conviene preguntarlo al banco antes de fijar fecha de notaría.
Para operaciones de compraventa, el Banco de España recomienda usar TARGET, un sistema que conecta bancos europeos sin límite de importe. Si se ordena antes del horario de corte de la entidad, el dinero suele llegar el mismo día, lo que la convierte en la opción preferida cuando la firma está cerca. La transferencia instantánea es otra vía habitual, y desde el 5 de octubre de 2025 desapareció el límite de 100.000 € que existía antes para este tipo de operación. Además, se incorporó un servicio de verificación del beneficiario que reduce el riesgo de enviar el dinero a una cuenta equivocada.
El cheque bancario certificado sigue siendo frecuente en notarías españolas, sobre todo cuando el vendedor prefiere un instrumento físico que pueda verificar en el acto. Tiene ventajas claras de seguridad, pero también limitaciones: hay que solicitarlo con días de antelación, algunas entidades cobran comisión por su emisión y, si se pierde o se anula, el proceso de sustitución puede retrasar la firma.
Antes de elegir, conviene hacer tres comprobaciones con el banco:
- Confirmar la comisión exacta por la transferencia o emisión del cheque, incluyendo cualquier cargo del banco receptor.
- Preguntar el horario de corte del día, porque una orden enviada tarde puede quedar para el día siguiente.
- Verificar el nombre y la cuenta del beneficiario con el servicio de comprobación disponible, para evitar errores de titularidad.
El Banco de España recomienda acordar previamente con la entidad bancaria las comisiones, los horarios de corte y la disponibilidad irrevocable de los fondos antes de presentarse ante notario. Esta previsión evita que el comprador llegue a la cita sin el dinero confirmado.
Si los fondos están en otra divisa, pida al banco un cambio con tipo fijado por escrito antes de ordenar la transferencia. El tipo de cambio puede variar entre el momento de la solicitud y la ejecución real, y esa diferencia puede dejar al comprador corto de importe justo el día de la firma.
Documentación y justificantes: cómo preparar el origen de fondos
La Ley 10/2010 de prevención del blanqueo de capitales obliga a bancos, notarios y agentes inmobiliarios (los llamados sujetos obligados) a identificar y controlar el origen del dinero en cualquier operación de riesgo, y una compra de vivienda por un comprador extranjero entra de lleno en esa categoría. Preparar el paquete documental antes de iniciar la transferencia ahorra semanas de retraso.
Los documentos que suelen pedirse varían según de dónde venga el dinero:
- Ahorros personales: extractos bancarios de los últimos meses que muestren la acumulación del saldo.
- Venta de un inmueble anterior: escritura de venta y justificante de la transferencia recibida por esa operación.
- Herencia: documento de aceptación de herencia y liquidación del impuesto correspondiente en el país de origen.
- Donación: escritura o contrato de donación junto con el justificante bancario del traspaso.
- Fondos de una empresa: cuentas anuales o certificado del administrador que acredite la disponibilidad del importe.
Cuando estos documentos se emiten fuera de España, suelen necesitar apostilla y traducción jurada al castellano, especialmente si provienen de países fuera de la Unión Europea.
Si un tercero paga parte o la totalidad del importe (un familiar, por ejemplo), hay que documentar esa aportación con un contrato de préstamo o donación y el justificante de la transferencia desde la cuenta del tercero hasta la del comprador o directamente hasta la cuenta destino. Cuando el comprador actúa mediante un poder notarial, ese poder debe mencionar expresamente la facultad de recibir y justificar fondos, y conviene revisarlo con un especialista en poderes notariales antes de enviarlo a España, porque una redacción ambigua puede obligar a repetir el trámite.
Consejo profesional: reúna todos los justificantes en un único archivo digital ordenado por fecha antes de contactar con el notario; así responde en minutos si pide una aclaración concreta.
La Agencia Tributaria mantiene trámites e información específicos para no residentes que adquieren bienes en España, y conviene revisar esa sección antes de la compra para confirmar qué número de identificación fiscal necesita y qué modelos tendrá que presentar después. Tener el NIE tramitado con antelación, junto con el paquete documental completo, es lo que marca la diferencia entre una firma fluida y una que se aplaza por falta de papeles.
Paso a paso práctico: calendario para ejecutar la transferencia sin sorpresas
Organizar la operación por fases evita las prisas de última hora. Esta secuencia funciona bien para la mayoría de compradores internacionales:
- Semanas 6 a 4 antes de la firma: tramite el NIE si no lo tiene y abra una cuenta bancaria en España; confirme con el vendedor o su agencia los datos bancarios exactos de destino.
- Semanas 4 a 2 antes: reúna los justificantes de origen de fondos y encargue las traducciones juradas que haga falta; contacte con la notaría para confirmar qué medio de pago prefieren.
- Una semana antes: decida entre TARGET, transferencia instantánea o cheque certificado según la recomendación del banco y la notaría, y solicite el cheque con antelación si es esa la opción elegida.
- 72 horas antes: ordene la transferencia si va a usar TARGET, verificando antes el beneficiario con el servicio de comprobación de su banco.
- 24 horas antes: confirme con el banco que los fondos han llegado o están disponibles de forma irrevocable, y envíe copia del justificante a la notaría.
- Día de la firma: lleve todos los justificantes físicos y digitales, y confirme antes de entrar a la notaría que el saldo sigue disponible.
Este checklist de ocho pasos para comprar desde el extranjero amplía cada fase con detalle administrativo adicional, útil si gestiona la compra sin viajar a España.
El día de la firma conviene revisar unos puntos concretos antes de entrar en la notaría:
- Comprobar que el nombre del beneficiario en el justificante coincide exactamente con el de la escritura.
- Llevar una copia impresa y otra digital de cada justificante de origen de fondos.
- Confirmar con el notario que dispone de todos los datos bancarios necesarios para reflejarlos en la escritura.
- Preguntar qué sucede si el cheque o la transferencia no se confirma a tiempo, para tener un plan B acordado.
Si surge una incidencia (una transferencia que no llega a tiempo o un dato bancario incorrecto), lo habitual es que la notaría ofrezca aplazar la firma unas horas o un día, nunca cancelarla de inmediato. Avisar con antelación en cuanto se detecta el problema suele ser suficiente para reorganizar la cita sin perder la reserva.
Impuestos y gastos: qué costes debe prever quien transfiere fondos
Además del precio de la vivienda, el comprador debe prever impuestos y gastos que también pueden exigir justificación de pago. La vivienda de obra nueva tributa por IVA, mientras que la segunda mano tributa por el Impuesto de Transmisiones Patrimoniales (ITP), y ambos tienen plazos de liquidación distintos que conviene revisar con la gestoría antes de la firma. Esta guía sobre impuestos en la compraventa detalla los porcentajes y plazos aplicables según el tipo de inmueble.
A esto se suman los gastos de notaría, registro y gestoría, que normalmente se abonan también mediante transferencia bancaria y deben quedar documentados igual que el pago principal. Conviene incluir estos conceptos en el presupuesto desde el inicio:
- El impuesto correspondiente (IVA o ITP) según si la vivienda es nueva o de segunda mano.
- Los honorarios de notaría, que varían según el precio de la escritura.
- La inscripción en el Registro de la Propiedad, necesaria para que la compra tenga efectos frente a terceros.
- Los honorarios de gestoría, si se contrata para tramitar impuestos y registro.
- Las comisiones de cambio de divisa y de transferencia, que pueden sumar un coste no previsto si no se negocian antes.
Para que la escritura refleje correctamente la trazabilidad del pago, lo más práctico es que cada transferencia (precio, impuestos, gastos) salga de la misma cuenta identificada ante el notario, evitando mezclar orígenes distintos sin justificación clara. Si vende un inmueble en su país de origen para financiar la compra en España, la fiscalidad de las plusvalías puede variar según el método de cálculo aplicado, y conviene revisarlo con antelación para evitar sorpresas fiscales en ambos países.
Problemas frecuentes y cómo evitarlos: bloqueos y diligencia reforzada
La causa más común de retraso es la falta de justificantes claros sobre el origen del dinero, especialmente cuando una transferencia llega desde una cuenta distinta a la del comprador sin explicación documentada. Los bancos y notarios aplican medidas de diligencia reforzada en operaciones consideradas de mayor riesgo, como la banca privada, el envío internacional de dinero o el cambio de divisa, por lo que anticipar la documentación acelera considerablemente el proceso.
Para evitar que la operación quede bloqueada, conviene tener preparado lo siguiente antes de que lo pidan:
- Extractos bancarios recientes que muestren el historial del saldo usado en la compra.
- Certificados de venta de activos anteriores si el dinero proviene de otra operación patrimonial.
- Traducciones juradas de cualquier documento emitido fuera de España.
- Una explicación escrita breve del origen de fondos, lista para entregar si el banco la solicita.
Consejo profesional: si el banco pide información adicional, respóndala el mismo día con documentos ordenados; una respuesta rápida y completa suele resolver la revisión en cuestión de días, mientras que el silencio o los documentos incompletos alargan el bloqueo semanas.
Si el registrador detecta que faltan datos esenciales sobre el medio de pago en la escritura, puede denegar la inscripción hasta que se complete esa información, así que conviene revisar con el notario, antes de firmar, que todos los datos bancarios estén correctamente recogidos.
Coordinación práctica entre comprador, banco, notaría y registro
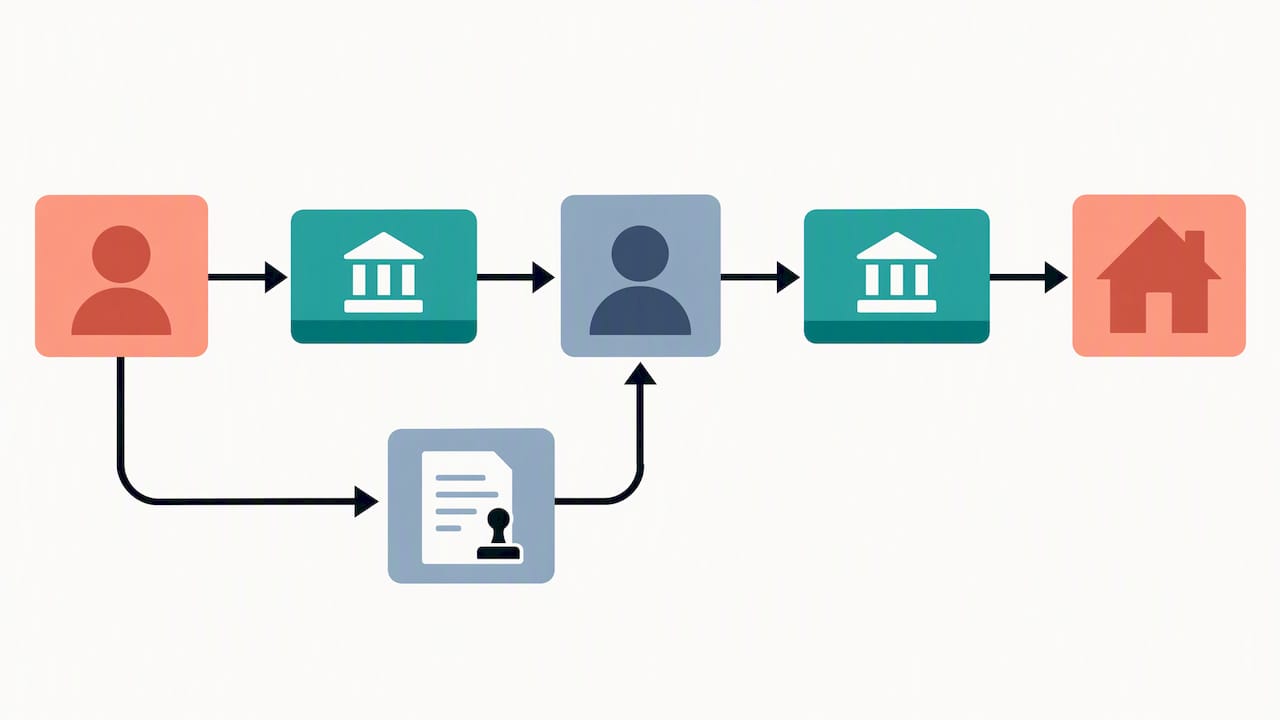
Cada parte de la operación tiene una función concreta, y entender quién pide qué evita confusiones costosas. El notario está obligado a reflejar en la escritura los datos esenciales de los medios de pago utilizados, y la falta de esos datos puede impedir que el Registro de la Propiedad inscriba la compra.
El flujo práctico suele seguir este orden:
- El comprador facilita al notario los datos de la cuenta de origen y de destino antes de la firma.
- El notario solicita el justificante bancario de cada transferencia relevante para incorporarlo a la escritura.
- El banco confirma, si se le pide, que el importe proviene de una cuenta a nombre del comprador o de quien corresponda según la documentación aportada.
- Tras la firma, el notario envía la escritura al Registro de la Propiedad para su anotación.
Cuando el comprador no puede estar presente, un poder notarial bien redactado permite que un representante firme en su nombre, siempre que el documento especifique con claridad las facultades para recibir y justificar fondos. Una gestoría puede encargarse de coordinar ese poder con la notaría española, algo especialmente útil si el poder se otorgó en otro país y necesita apostilla previa.
Entre la firma y la anotación definitiva en el registro suelen pasar varias semanas, aunque la fecha de la escritura ya produce efectos legales inmediatos entre comprador y vendedor. Mantener una comunicación directa entre el banco y la notaría durante todo el proceso, en lugar de actuar cada uno por separado, es lo que reduce el riesgo de que surja una objeción de última hora.
Perspectiva de Costa Cambrils: servicios prácticos para compradores internacionales
A menudo acompañamos a compradores que gestionan su operación desde fuera de España, y la parte que más dudas genera suele ser precisamente la transferencia y su documentación. Se ofrece asesoramiento legal y gestión documental que incluye la coordinación con la notaría para confirmar qué datos bancarios se necesitan antes de la firma.
Entre los casos habituales están la compra mediante poder notarial cuando el comprador no viaja a España, las transferencias en divisa distinta al euro y la preparación de cheques certificados cuando el vendedor lo prefiere. Esta guía sobre requisitos legales para compradores internacionales amplía los aspectos documentales que suelen surgir en estas operaciones.
Recomendaciones finales para evitar retrasos y asegurar la inscripción
La trazabilidad es lo único que realmente protege una compra internacional de un bloqueo registral: cada euro que entra en la operación debe tener un origen documentado y comunicado al notario antes de la firma, no después. Es la diferencia entre una operación que avanza sin sobresaltos y una que se queda semanas esperando un papel que se pudo pedir con antelación.
Cuando intervienen terceros, estructuras societarias o fondos de varios países, contratar a un gestor o abogado especializado deja de ser un lujo y se convierte en la forma más rápida de llegar a la firma sin incidencias. Y antes de presentarse ante notario, confirme siempre con el banco que el importe está disponible de forma irrevocable: esa única llamada evita la mayoría de los sustos del día clave.
— Oscar
Servicios de Costa Cambrils para compradores internacionales
En Costa Cambrils acompañamos esa parte del proceso con experiencia específica en clientes internacionales en Cambrils y la Costa Dorada.

Nuestros servicios incluyen:
- Valoración de la propiedad.
- Asesoramiento legal en temas fiscales y documentales.
- Gestión documental, incluyendo coordinación con notaría.
- Apoyo durante la transferencia internacional y su justificación.
Si busca una vivienda en la zona, puede consultar nuestro catálogo de propiedades disponibles en Cambrils y alrededores, o contactar con nuestro equipo para recibir asesoramiento adaptado a su situación concreta.
Preguntas frecuentes
¿Cuánto dinero se puede transferir a España desde el extranjero?
No existe un límite legal fijo para transferir dinero a España desde el extranjero, incluyendo las transferencias TARGET, que el Banco de España describe sin tope de importe. Lo que sí aumenta con el importe es la exigencia de documentación bajo la normativa de prevención del blanqueo de capitales, así que conviene preparar los justificantes antes de ordenar la operación.
¿Qué impuestos paga un extranjero al comprar una casa en España?
Esta guía detallada sobre impuestos en la compraventa explica los porcentajes y plazos aplicables en cada caso.
¿Cómo puedo comprar una propiedad en España siendo extranjero?
El proceso incluye obtener el NIE, abrir una cuenta bancaria en España, reunir los justificantes de origen de fondos y coordinar con un notario la firma de la escritura. Si no puede viajar, un poder notarial correctamente redactado permite que un representante firme en su nombre, y la Agencia Tributaria ofrece trámites específicos para no residentes durante todo el proceso.
¿Qué documentos piden los bancos para justificar el origen del dinero?
Los bancos suelen pedir extractos bancarios recientes, escrituras de venta anteriores si procede, documentos de herencia o donación, y traducciones juradas cuando el documento se emitió fuera de España. Esta exigencia responde a la Ley 10/2010 de prevención del blanqueo de capitales, que obliga a bancos y notarios a verificar el origen de los fondos en operaciones de este tipo.
Fuentes
- Transferencia SEPA — Banco de España (Cliente Bancario)
- Identificación y constancia de los medios de pago en las escrituras — Notariado
- Ley 10/2010, de 28 de abril, de prevención del blanqueo de capitales — BOE
- Agencia Tributaria — Información para no residentes