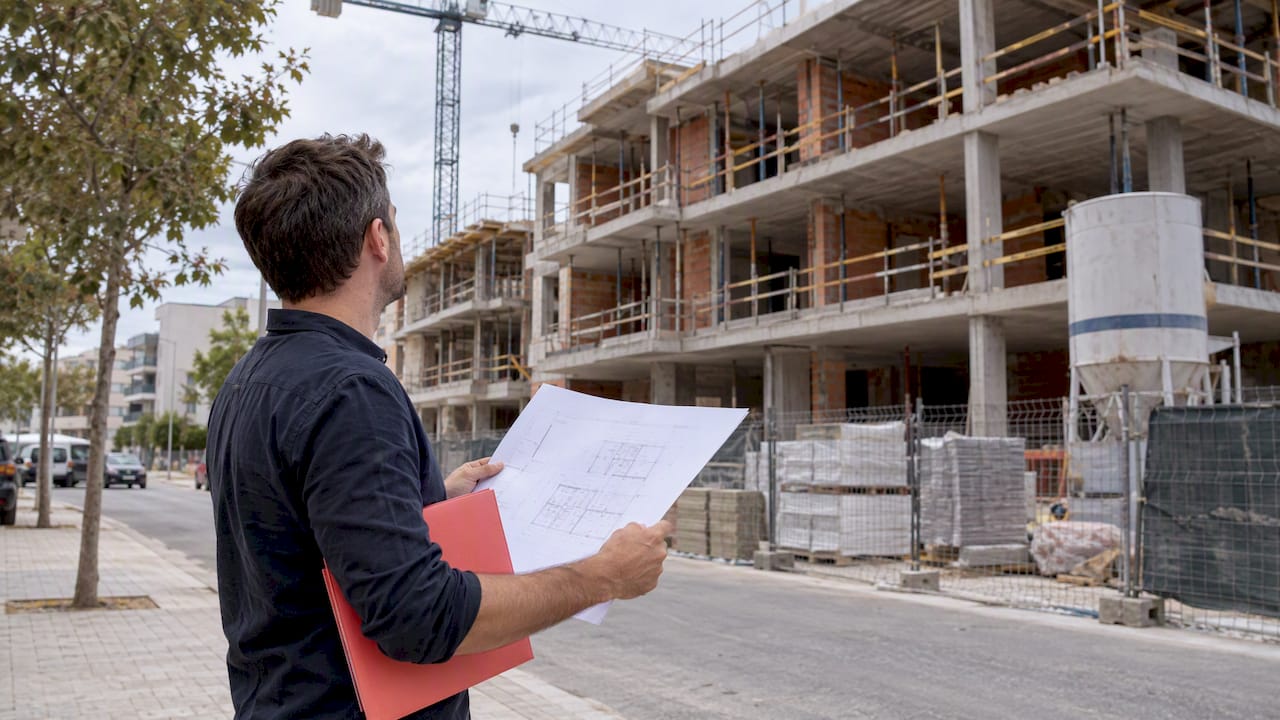
Comprar sobre plano es adquirir una vivienda que aún no existe o que está en fase inicial de obra. Pagas por partes mientras se construye, y escrituras y recibes las llaves al terminar. La ley española protege el dinero que adelantas, pero esa protección solo funciona si compruebas a tiempo quién es la promotora, qué documentación te entrega y si la garantía está bien constituida. Esta guía recorre el proceso completo, de la reserva a la entrega, con las fuentes oficiales a la vista.
En resumen
- Comprar sobre plano significa pagar una vivienda que se construirá después: lo habitual es un 10 % al firmar, otro 10 % durante la obra y el 80 % restante al terminar.
- Desde que obtiene la licencia de edificación, la promotora debe garantizar la devolución de lo que adelantas con un aval o un seguro de caución, y ingresarlo en una cuenta especial.
- Antes de pagar una señal, pide identificación de la promotora, titularidad del suelo, licencias, planos, calidades, precio desglosado y calendario de pagos.
- Conserva folletos, planos y memoria de calidades: pueden integrar el contrato y vincular al promotor.
- Formaliza la compra en escritura pública e inscríbela en el Registro de la Propiedad.
Tabla de contenidos
- Qué significa comprar una vivienda sobre plano
- Cómo funciona el proceso, paso a paso
- Cómo se paga una vivienda sobre plano
- Qué comprobar antes de firmar
- Las garantías que protegen tu dinero
- Riesgos de comprar sobre plano y cómo reducirlos
- Si la obra se retrasa o la vivienda no coincide
- Nuestra perspectiva sobre comprar sobre plano
- Cómo podemos ayudarte a comprar en Cambrils
- Preguntas frecuentes
- Fuentes
Qué significa comprar una vivienda sobre plano
En una compra sobre plano decides con planos, infografías 3D, una memoria de calidades y, a veces, un piso piloto. No ves la casa terminada. A cambio, sueles tener más opciones de elección dentro de la promoción (orientación, planta, vistas) y un calendario de pagos que se reparte durante meses o años, en lugar de concentrarse en el día de la compra.
No es lo mismo que comprar una vivienda de obra nueva ya terminada. En esta última ves el inmueble, firmas y escrituras en poco tiempo. En la compra sobre plano asumes un tiempo de espera y, con él, riesgos que se pueden controlar: que la obra se retrase, que no se termine, que el resultado no coincida con lo prometido o que la financiación que contabas tener no llegue cuando toca escriturar.
Si te interesa la zona de Cambrils, en nuestra guía sobre qué implica comprar obra nueva de lujo en Cambrils explicamos cómo se aplica esto en el mercado local.
Cómo funciona el proceso, paso a paso
El orden real puede variar según la promoción, pero casi todas siguen esta secuencia:
- Elección de la promoción y de la vivienda. Compara ubicación, calidades, plazo de entrega y trayectoria de la promotora, no solo el precio.
- Verificación de la promotora y del proyecto. La guía del Punto de Acceso General recomienda comprobar que la promotora existe, que el terreno está inscrito a su nombre y que la edificación tiene licencia.
- Reserva. Suele formalizarse con un contrato de señal. Consumo Responde advierte de que, por regla general, si finalmente no compras, pierdes la señal entregada. Por eso conviene tener revisada la documentación antes de pagarla.
- Contrato de compraventa. Es el documento que fija precio, calendario de pagos, características de la vivienda y fecha de entrega. Aquí se paga el primer 10 % habitual.
- Pagos durante la obra. Los anticipos van a la cuenta especial, con la garantía en vigor.
- Financiación. Se solicita la hipoteca para el último pago, o se estudia la subrogación en el préstamo de la promotora.
- Escritura pública y entrega de llaves. Al terminar, la compraventa suele formalizarse ante notario; tras pagar los impuestos conviene inscribirla en el Registro de la Propiedad, porque la inscripción protege frente a cargas ocultas y disputas.
El Notariado recomienda llevar el contrato a escritura pública porque los documentos públicos tienen efectos y reconocimiento importantes, dan control legal al proceso y permiten asesoramiento notarial imparcial.
Cómo se paga una vivienda sobre plano
El esquema más habitual es el que describen tanto BBVA como Banco Sabadell: un 10 % al firmar, otro 10 % en cuotas durante la construcción y el 80 % al finalizar. No es una norma obligatoria, sino una práctica extendida; lo que vale es lo que diga tu contrato.
| Momento | Porcentaje habitual | Cómo suele pagarse |
|---|---|---|
| Firma del contrato | 10 % | Con fondos propios, a la cuenta especial |
| Durante la obra | 10 % | Cuotas mensuales o por hitos de obra |
| Entrega y escritura | 80 % | Hipoteca de obra nueva y/o fondos propios |
Sobre los impuestos, Banco Sabadell señala que en la península y Baleares la compra de obra nueva lleva un IVA del 10 %, y en Canarias un IGIC del 6,5 %. Pide siempre a la promotora el desglose de impuestos y gastos previsibles por escrito, y consulta con un asesor fiscal tu caso concreto si no resides en España.
Hipoteca y subrogación
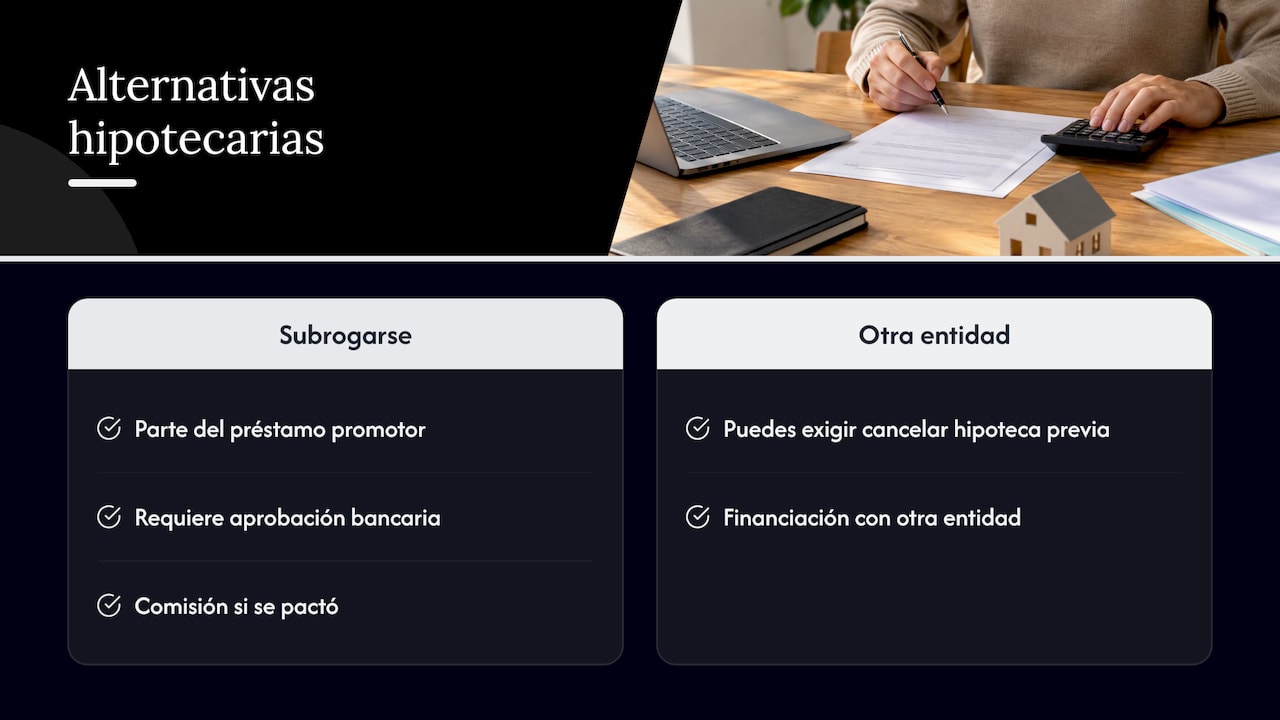
La promotora suele financiar la obra con un préstamo promotor. El Banco de España explica que puede ofrecerte subrogarte en la parte correspondiente a tu vivienda, pero la subrogación requiere aprobación bancaria y puede llevar una comisión si se pactó.
Tienes además una libertad importante: según la guía administrativa, no estás obligado a subrogarte; puedes exigir la cancelación de la hipoteca previa y contratar financiación con otra entidad. Compara ofertas.
Un detalle práctico: la Ley 5/2019 obliga al banco a entregarte la documentación precontractual, incluidas la FEIN y la FiAE, al menos diez días naturales antes de la firma. Aprovecha ese plazo para leerla con calma.
Al tratarse de una compra con pagos aplazados, empieza a hablar con el banco pronto, mucho antes de la entrega. Uno de los riesgos que señala la OCU es precisamente que el comprador no consiga financiación más adelante, y la situación de tus ingresos o del mercado puede ser distinta dos años después de firmar.
Qué comprobar antes de firmar
La OCU recomienda reunir toda la información antes de entregar una señal. Su lista incluye identificación de la promotora, titularidad o disponibilidad del suelo, licencias, fechas ciertas de construcción y entrega, planos, superficies, calidades, instalaciones, gastos previsibles, precio desglosado y calendario de pagos, además de la cuenta especial y la garantía de los anticipos.
La Junta de Andalucía añade que, si lo solicitas, la promotora debe facilitar la identidad del vendedor, del constructor y del arquitecto, el precio total y la forma de pago, los datos registrales y los planos de la vivienda. Aunque es una guía autonómica, el listado sirve como referencia práctica en cualquier comunidad.
Resumido en una lista de control:
- Promotora: razón social, trayectoria, otras promociones entregadas.
- Suelo: nota simple del Registro con el terreno a nombre de la promotora y sin cargas inesperadas.
- Licencia de edificación: que exista y se corresponda con el proyecto que te venden.
- Memoria de calidades: materiales, marcas, climatización, carpinterías.
- Instalaciones: qué suministros y certificaciones se entregarán. Por ejemplo, conviene saber qué papel juega el certificado de gas de la vivienda en la documentación final.
- Plazo de entrega: una fecha o un criterio claro, no una fórmula abierta.
- Garantía y cuenta especial: copia de la póliza o aval y datos de la cuenta.
Si quieres una lista aún más práctica centrada en nuestra zona, tenemos un checklist para comprar obra nueva en la Costa Dorada.
Las garantías que protegen tu dinero
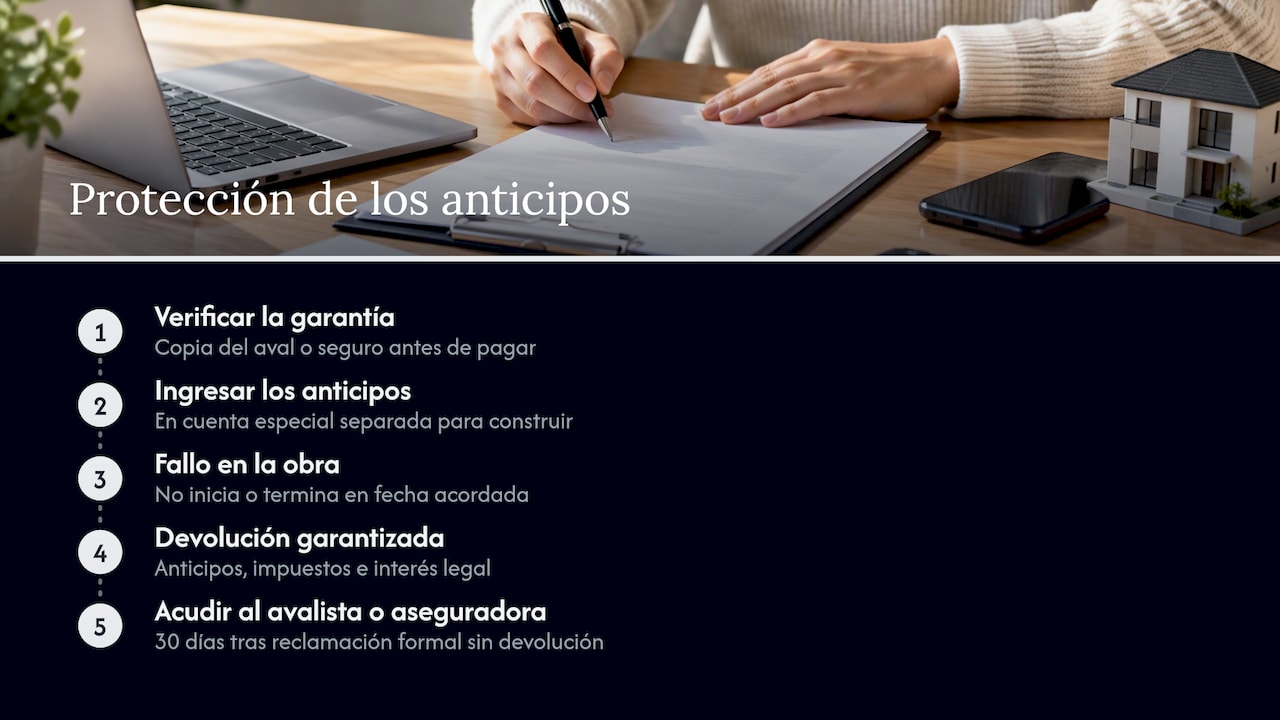
Este es el punto que más tranquilidad da, y el que más conviene verificar documento en mano. Según la Dirección de Consumo, desde que obtiene la licencia de edificación la promotora debe garantizar la devolución de las cantidades entregadas a cuenta, incluidos los impuestos aplicables y el interés legal, mediante seguro de caución o aval solidario. El dinero debe ingresarse en una cuenta especial, separada de otros fondos de la promotora y destinada a la construcción.
La base legal es la Ley 38/1999 de Ordenación de la Edificación, en la redacción dada por la Ley 20/2015: la garantía cubre el importe total más el interés legal si la obra no se inicia o no se termina en la fecha acordada. Si la promotora no devuelve el dinero en los 30 días siguientes a una reclamación formal, puedes dirigirte directamente al avalista o a la aseguradora.
El Banco de España añade un matiz útil: el banco debe exigir la garantía al abrir la cuenta especial y, si no lo hace, puede ser responsable de devolverte el dinero.
En la práctica: antes de cada ingreso, pide copia de la póliza o del aval y confirma que el pago va a la cuenta especial y no a una cuenta corriente ordinaria de la promotora. Conserva todos los justificantes de pago.
Riesgos de comprar sobre plano y cómo reducirlos
La OCU resume los riesgos principales en tres: que la promoción no termine, que la vivienda no coincida con el proyecto aprobado y que no consigas financiación más adelante. El Notariado coincide en el método de prevención: comprobar a quién pertenece el suelo, si la empresa tiene los permisos y cuál es su situación financiera, y revisar características, precio, forma de pago y aval.
| Riesgo | Qué lo reduce |
|---|---|
| La obra se retrasa | Plazo de entrega claro en el contrato, con criterio objetivo; revisar qué pasa si se supera |
| La obra no se termina | Garantía en vigor para todos los anticipos y cuenta especial |
| La casa no es como la prometida | Conservar folletos, planos y memoria de calidades; revisar la vivienda antes de escriturar |
| No te dan la hipoteca | Hablar con el banco pronto; comparar ofertas; no depender de una única subrogación |
| Cargas ocultas sobre el suelo o la vivienda | Nota simple, escritura pública e inscripción registral |
Un consejo de sentido común: no firmes con prisa por una campaña de «últimas unidades». Una promoción seria te dejará leer el contrato y llevárselo a un abogado o a un notario antes de firmar.
Si la obra se retrasa o la vivienda no coincide
La publicidad cuenta. La Junta de Andalucía recuerda que la publicidad sobre viviendas sobre plano tiene valor contractual: la empresa debe cumplir lo que anuncia en folletos y anuncios. Guarda capturas de la web y los folletos de cuando reservaste.
Sobre los plazos, la jurisprudencia admite cierta flexibilidad. En una sentencia de 2014, el Tribunal Supremo admitió un plazo de entrega de 18 meses desde el inicio de la construcción y desestimó el recurso del comprador. El mismo fallo sostiene que un plazo puede ser determinable sin fecha fija si el criterio es claro y no deja el cumplimiento al capricho del vendedor. La lección práctica es leer bien la cláusula de plazo antes de firmar: un criterio vago te deja con menos margen de reclamación.
Si el retraso es grave, la obra se paraliza o la entrega no se ajusta a lo pactado, consulta con un abogado especialista en derecho inmobiliario y, si procede, reclama formalmente a la promotora. Es el paso previo para activar la garantía.
Nuestra perspectiva sobre comprar sobre plano
En la Costa Dorada, y en Cambrils en particular, vemos que la compra sobre plano funciona mejor cuando el comprador llega informado y acompañado. La zona combina promociones de primera línea con proyectos algo más alejados del mar, y la diferencia entre una buena y una mala decisión casi nunca está en el precio por metro cuadrado, sino en la documentación.
Por eso trabajamos con una selección especializada de propiedades de lujo y un asesoramiento que incluye los aspectos legales y fiscales, también cuando el comprador es extranjero y no conoce el sistema español. Nuestra recomendación es siempre la misma: revisar la licencia, la garantía y la cuenta especial antes de entregar ninguna cantidad, y pedir que cada promesa de la promotora quede por escrito.
Creemos que comprar obra nueva es una de las mejores formas de acceder a una vivienda con calidades actuales, y que con el filtro adecuado el riesgo es muy manejable. Nuestro papel es ahorrarte el trabajo de filtrar.
Oscar
Cómo podemos ayudarte a comprar en Cambrils
Si buscas obra nueva en Cambrils y alrededores, en Costacambrils te ayudamos a filtrar por tipología, localidad, dormitorios y baños, y a revisar la documentación antes de reservar. Trabajamos con chalets, villas, pisos, casas adosadas y promociones residenciales, y ofrecemos valoración de inmuebles, asesoramiento legal y gestión integral para compradores nacionales e internacionales.
Puedes ver la oferta actual en nuestra página de propiedades o empezar por nuestra guía de claves para adquirir obra nueva en Cambrils. Si ya tienes una promoción en mente, cuéntanosla y la revisamos contigo.
Preguntas frecuentes
¿Cómo se paga una vivienda comprada sobre plano?
Lo habitual es pagar un 10 % al firmar el contrato, otro 10 % en cuotas durante la construcción y el 80 % restante al terminar, normalmente con una hipoteca. No es una obligación legal, así que lo que cuenta es el calendario de tu contrato. Todos los anticipos deben ir a una cuenta especial y estar cubiertos por aval o seguro de caución.
¿Qué pasa si la promotora no termina la obra?
La promotora debe garantizar la devolución de las cantidades entregadas a cuenta, con el interés legal, mediante aval solidario o seguro de caución. Si no devuelve el dinero en 30 días tras una reclamación formal, puedes reclamar al avalista o a la aseguradora. Por eso conviene tener copia de la garantía desde el primer pago.
¿Estoy obligado a subrogarme en la hipoteca de la promotora?
No. La subrogación es voluntaria: puedes exigir que la promotora cancele su hipoteca y contratar financiación con otra entidad. Si optas por subrogarte, necesita la aprobación del banco y puede suponer una comisión si se pactó. Compara siempre las condiciones antes de decidir.
¿Qué documentos debo pedir antes de pagar la señal?
Identificación de la promotora, titularidad del suelo, licencia de edificación, planos, memoria de calidades, precio desglosado, calendario de pagos, fecha o criterio de entrega y datos de la cuenta especial y la garantía. Guarda también los folletos y la publicidad, porque pueden vincular a la promotora.
Fuentes
- BBVA: comprar una vivienda sobre plano
- Banco Sabadell: cómo comprar una vivienda sobre plano
- Punto de Acceso General: compraventa de bienes inmuebles
- Consumo Responde: preguntas frecuentes sobre compraventa de viviendas
- Banco de España: comprar sobre plano y el préstamo del promotor
- OCU: derechos en la compra de vivienda sobre plano
- Notariado: comprar una vivienda sobre plano
- Junta de Andalucía: vivienda sobre plano
- Dirección de Consumo: garantía de cantidades entregadas a cuenta
- BOE: Ley 38/1999 de Ordenación de la Edificación
- Sentencia del Tribunal Supremo de 2014 sobre plazo de entrega