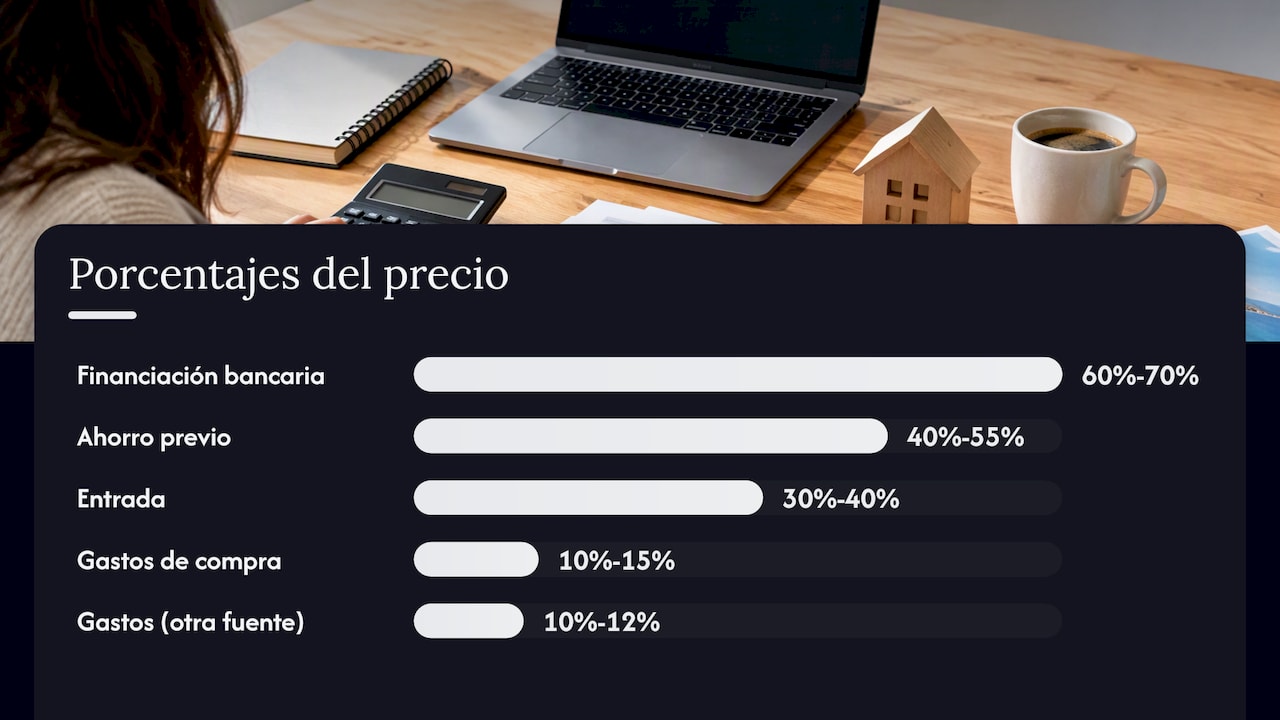
Una hipoteca para segunda residencia en España financia, por lo general, hasta el 70% del valor de tasación o de compraventa (el menor de los dos), frente al 80% habitual en vivienda habitual. En la práctica significa que necesitas aportar entre el 30% y el 40% del precio como entrada y reservar otro 10%-15% para gastos. En esta guía te explicamos cómo lo calcula un banco, qué te pedirá, por qué pueden denegarte la solicitud y qué cambia si compras desde fuera de España, con ejemplos pensados para quien busca casa en la Costa Dorada.
En resumen
- Los bancos suelen financiar entre el 60% y el 70% de la segunda vivienda; la vivienda habitual llega a menudo al 80%.
- El ahorro previo orientativo va del 40% al 55% del precio: entrada más gastos de compra.
- La cuota de la nueva hipoteca, sumada a tus otras deudas, no debería superar el 30%-35% de tus ingresos netos.
- Si no resides en España, espera menos financiación y más documentación, incluida la de tus ingresos en el extranjero.
- Antes de firmar, pide la tasación, la nota simple del inmueble y la oferta vinculante, y compara fijo, variable y mixto con una simulación realista.
Tabla de contenidos
- En qué se diferencia de la hipoteca de vivienda habitual
- Cuánto financia el banco y cuánto dinero necesitas
- Requisitos y documentación que piden los bancos
- Por qué pueden denegarte la hipoteca
- Fijo, variable o mixto: cómo afecta a la cuota
- Si eres extranjero o no residente
- Pasos antes de firmar
- Nuestra visión: la hipoteca se decide antes de ver casas
- Cómo te ayudamos en Costacambrils
- Preguntas frecuentes
- Fuentes
En qué se diferencia de la hipoteca de vivienda habitual
El producto es el mismo: un préstamo con garantía hipotecaria sobre el inmueble. Lo que cambia es el riesgo que ve el banco. Según una entidad financiera que lo explica en su blog, ante dificultades económicas el titular previsiblemente priorizará pagar la casa donde vive, así que la segunda vivienda se considera más arriesgada. De ahí que se exijan ingresos más holgados, empleo estable y más ahorro.
Las diferencias habituales son tres:
- Porcentaje financiado. La mayoría de las entidades financian hasta el 70% del valor de tasación o de compraventa, el menor de ambos. En vivienda habitual el techo suele estar en el 80%, como indica otra entidad en su guía de compra.
- Tipo de interés. Puede ser ligeramente más alto que en la primera vivienda, según la misma fuente.
- Plazo. Lo normal son entre 20 y 30 años, aunque a veces se limita a 15-25.
No es una norma legal, sino política de riesgo de cada banco. Por eso dos entidades pueden ofrecerte condiciones distintas para la misma casa, y conviene pedir más de una oferta.
Cuánto financia el banco y cuánto dinero necesitas
La referencia de mercado es una financiación del 60% al 70%. Con ese dato, el ahorro previo orientativo ronda entre el 40% y el 55% del precio: entre un 30% y un 40% de entrada, más un 10%-15% para los gastos de compra. Otra fuente profesional sitúa la entrada en el 30%-40% y los gastos en el 10%-12%. Las horquillas varían, pero la conclusión es la misma: la segunda residencia pide capital propio.
Un ejemplo con números
Imagina un apartamento de 400.000 € en Cambrils. Los importes son una simulación nuestra con las horquillas anteriores, no una oferta:
| Concepto | Con financiación al 70% | Con financiación al 60% |
|---|---|---|
| Precio de compra | 400.000 € | 400.000 € |
| Hipoteca | 280.000 € | 240.000 € |
| Entrada | 120.000 € | 160.000 € |
| Gastos (10%-15% del precio) | 40.000 € – 60.000 € | 40.000 € – 60.000 € |
| Ahorro total necesario | 160.000 € – 180.000 € | 200.000 € – 220.000 € |
Con una hipoteca de 280.000 € a 25 años y un interés fijo del 3% (cifra ilustrativa), la cuota ronda los 1.328 €. Si el banco aplica un límite del 35% de endeudamiento, necesitarías cerca de 3.800 € netos al mes entre todos tus ingresos, una vez sumadas las demás cuotas que ya pagas.
El precio de compra no incluye todo. Si quieres desglosar los gastos, en nuestra guía sobre qué gastos de la compra paga el banco y cuáles tú los tienes ordenados, y en la de impuestos al comprar vivienda en España verás cuánto reservar según el tipo de inmueble.
Quién paga qué en la hipoteca
El Banco de España explica que el cliente paga la tasación y, si la pide, la copia de la escritura del préstamo. La entidad asume la gestoría, la escritura del préstamo ante notario, el registro y los impuestos de la hipoteca. Los gastos de la compraventa en sí son otra cosa y los paga el comprador.
Requisitos y documentación que piden los bancos
Para una segunda vivienda, la entidad quiere ver ingresos estables, un historial crediticio limpio y cuotas de préstamos dentro del 30%-35% de los ingresos netos. Cuenta todo lo que ya pagas: la hipoteca de tu casa actual, tarjetas o el préstamo del coche suman en el cálculo, como detalla una caja en su guía.
La documentación habitual es esta:
- DNI o NIE y, si procede, pasaporte.
- Nóminas recientes o, si eres autónomo, declaraciones fiscales.
- Declaración de la renta y, si se pide, informe de vida laboral.
- Escritura de la vivienda que ya tienes y justificantes de otros préstamos.
- Extractos que acrediten el ahorro de la entrada.
- Datos del inmueble que quieres comprar y, antes de reservar, su nota simple.
La tasación y la nota simple
La tasación debe hacerla una sociedad independiente del prestamista, homologada y supervisada por el Banco de España. Además, la entidad debe aceptar la tasación que aportes tú si la certifica un tasador homologado y no ha caducado. Tienes más detalle en nuestra guía de tasación hipotecaria.
La nota simple del Registro te dice quién es el titular, qué cargas tiene el inmueble y si hay prohibiciones, y puede pedirse en inglés a través del portal del Colegio de Registradores. Pídela antes de comprometer ningún pago: una carga sin cancelar o una discrepancia catastral puede bloquear la tasación y, con ella, la hipoteca.
Por qué pueden denegarte la hipoteca
Las causas más frecuentes que recoge la prensa económica son las deudas, la falta de solvencia o de ahorros y una cuota que supera el 35%-40% de los ingresos netos. También cuentan los problemas legales del inmueble, las cargas no canceladas y las diferencias con el Catastro.
Si te la deniegan, no tires la toalla:
- Pregunta qué criterio ha fallado: ratio de endeudamiento, ahorro o garantía.
- Reduce el importe solicitado y sube la entrada.
- Cancela deudas pequeñas, como tarjetas o préstamos de consumo, antes de volver a pedir.
- Añade un segundo titular con ingresos.
- Compara con otra entidad: cada banco pondera el riesgo a su manera.
No existe un banco “fácil” para todos. Lo que sí existe es la entidad cuyo criterio encaja con tu perfil: un autónomo, un jubilado o un no residente no puntúan igual en todas partes.
Fijo, variable o mixto: cómo afecta a la cuota
El Banco de España describe tres modalidades:
- Tipo fijo: la cuota no cambia en toda la vida del préstamo. No te afectan las subidas, pero tampoco te beneficias de las bajadas.
- Tipo variable: se suma un diferencial a un índice, normalmente el euríbor, y se revisa cada cierto plazo, anual o semestral. La cuota sube o baja con el índice.
- Tipo mixto: fijo durante un periodo inicial y variable después. La duración del tramo fijo depende de la oferta.
La cuota se calcula con tres datos: capital, interés y plazo. Alargar el plazo reduce la cuota mensual, pero aumenta los intereses totales. En la segunda vivienda el plazo es a menudo más corto que en la primera, así que la cuota puede salir más alta de lo que esperabas.
En el variable, el propio Banco de España aconseja simular la cuota con el índice a distintos niveles para comprobar que podrías pagarla si sube. En una casa de vacaciones, donde no hay presión de vivir en ella, conviene ser aún más prudente: la cuota debe caber en tu economía incluso en un escenario malo.
Si eres extranjero o no residente
El comprador no residente puede conseguir hipoteca en España, pero con condiciones más estrictas. Un despacho especializado indica que los bancos financian hasta el 60%-70% del valor de tasación a no residentes, con aportación propia del 30%-50% y plazos más cortos. La cifra exacta depende de tu país de residencia, tu perfil y la entidad.
Lo que suele cambiar en la práctica:
- Ingresos fuera de España: hay que acreditarlos con documentos de tu país, a veces traducidos o apostillados.
- NIE: lo necesitas para comprar, abrir cuenta y firmar ante notario.
- Cuenta bancaria: muchas entidades piden abrir una cuenta en España y domiciliar la cuota.
- Divisa: si cobras en otra moneda, calcula el riesgo de cambio sobre una cuota en euros.
Para profundizar, puedes leer lo que implica una hipoteca para no residentes en España y nuestra propia guía sobre cómo es una hipoteca para no residentes. Si vas a enviar el dinero de la entrada desde el extranjero, mira antes cómo transferir dinero para comprar vivienda en España. Tienes una visión más amplia en financiar segunda residencia.
Pasos antes de firmar
La ley obliga a que haya un acta notarial previa a la firma del préstamo. Un notario elegido por ti comprueba que recibiste la documentación obligatoria, que te asesoraron y que entiendes las condiciones. Además, los registradores no pueden inscribir la escritura del préstamo sin la reseña de esa acta. Úsala: es tu oportunidad para preguntar todo lo que no tengas claro.
Un orden sensato para el proceso:
- Calcula tu ahorro real, incluidos los gastos, y tu capacidad de pago.
- Pide simulaciones y ofertas a varias entidades.
- Revisa la nota simple y la situación jurídica de la vivienda.
- Solicita la tasación y confirma que el importe respalda el precio.
- Recibe la documentación precontractual con tiempo y ve al notario.
- Firma la compraventa y la hipoteca.
Si compras obra nueva, recuerda que el promotor, el constructor y la dirección técnica responden durante diez años por daños estructurales, y que ante defectos ocultos puedes desistir del contrato o pedir una rebaja del precio.
Nuestra visión: la hipoteca se decide antes de ver casas
En la Costa Dorada vemos el mismo error cada temporada: el comprador se enamora de una villa en Vilafortuny o de un ático en Cambrils y solo después averigua cuánto le dará el banco. Con una segunda residencia, esa secuencia sale cara, porque la entrada y los gastos suponen casi la mitad del precio.
Nuestro consejo es invertir el orden. Primero fija un presupuesto total que incluya la entrada, los gastos de compra y un colchón para el primer año de mantenimiento. Después, con ese presupuesto cerrado, filtra las propiedades. Así negocias desde una posición clara y evitas reservas que luego no puedes sostener.
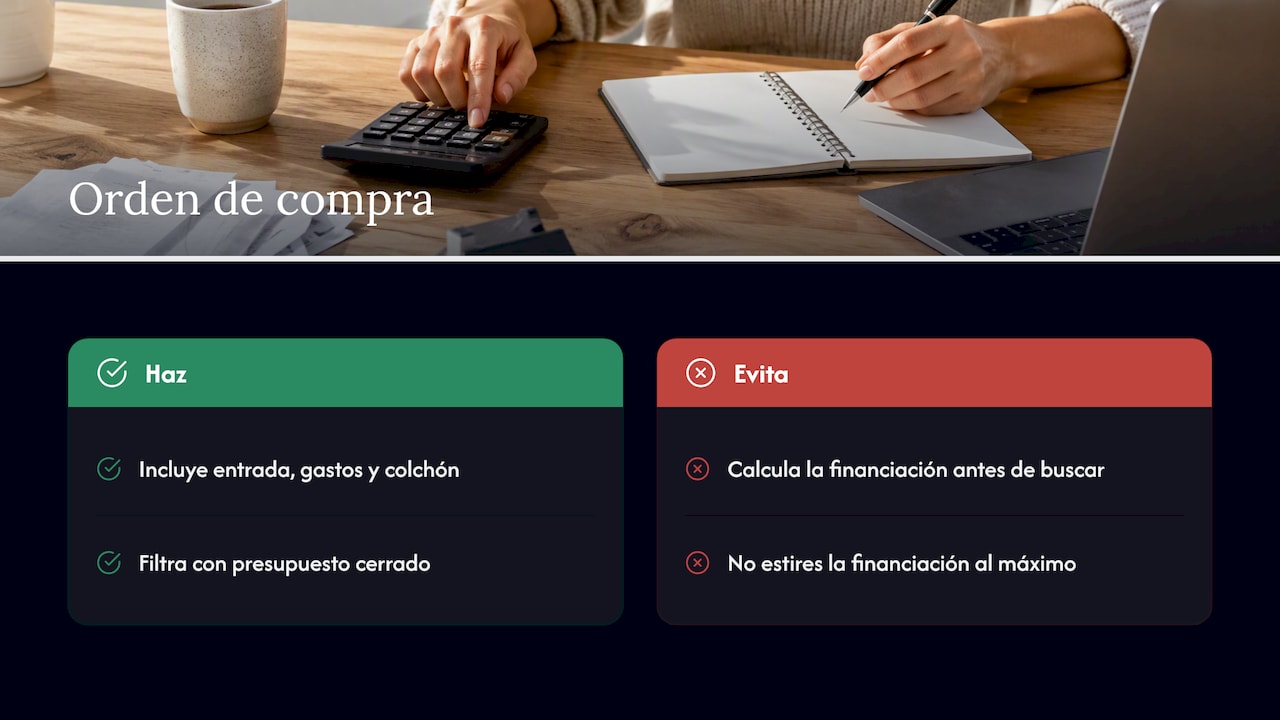
También desaconsejamos estirar la financiación al máximo permitido. Una casa de playa se disfruta algunas semanas al año; la cuota se paga los doce meses. Preferimos que un cliente compre algo más ajustado y duerma tranquilo que una propiedad al límite de su capacidad.
Para quien compra desde el extranjero, acompañamos con asesoramiento legal y fiscal para que la documentación llegue completa a la entidad y no haya sorpresas en la firma.
— Oscar
Cómo te ayudamos en Costacambrils
Si ya tienes claro tu presupuesto, puedes ver en nuestro catálogo de propiedades en Cambrils y la Costa Dorada pisos, apartamentos, casas adosadas, pareadas, chalets, villas y terrenos, con filtros por tipología, ciudad, dormitorios y baños.
Además de la compraventa y el alquiler, ofrecemos valoración de inmuebles, asesoramiento legal y gestión integral. Si quieres comentar tu caso antes de buscar, escríbenos desde nuestra web y te orientamos sobre la financiación y los trámites de tu operación.
Preguntas frecuentes
¿Se puede financiar el 100% de una segunda vivienda?
No es lo habitual. Los bancos suelen financiar entre el 60% y el 70%, y exigen que aportes la entrada y los gastos con ahorros propios. Algunas ofertas comerciales hablan de más porcentaje, pero suelen exigir garantías adicionales, como otro inmueble en propiedad.
¿Es más cara la hipoteca de la segunda residencia?
Puede serlo. El tipo de interés suele ser ligeramente más alto y el plazo, más corto, lo que eleva la cuota mensual. Compara el TAE y el coste total de varias ofertas, no solo el tipo de interés nominal.
¿Qué ingresos necesito para obtenerla?
La regla orientativa es que la cuota nueva, junto con las que ya pagas, no pase del 30%-35% de tus ingresos netos mensuales. Con una hipoteca de 280.000 € como la del ejemplo, eso supone unos 3.800 € netos al mes entre todos los titulares, a falta de otras deudas.
¿Puede un no residente pedir hipoteca en España?
Sí, aunque con menos financiación, normalmente del 60%-70%, y más documentación sobre ingresos y patrimonio. Conviene comparar entidades y preparar los documentos con antelación, incluidos el NIE y la acreditación de ingresos en el extranjero.
Fuentes
- Una hipoteca para segunda vivienda: qué es y qué condiciones tiene
- Diferencias de la hipoteca de segunda vivienda
- Guía paso a paso para comprar una casa y sus trámites
- Hipoteca para segunda vivienda: qué tener en cuenta
- Hipoteca para segunda vivienda, ¿puedo pedir una?
- Qué gastos te toca pagar cuando contratas una hipoteca (Banco de España)
- Gastos asociados a la hipoteca (Banco de España)
- Hipoteca a tipo fijo, variable o mixto (Banco de España)
- Compraventa de bienes inmuebles: notarías y registros (Administración.gob.es)
- Sector inmobiliario: compraventa de productos y servicios (Administración.gob.es)
- Motivos por los que un banco puede denegar la hipoteca
- Hipoteca en España para extranjeros: guía completa
- Hipoteca no residente en España