Comprar la nuda propiedad de una vivienda significa adquirir la titularidad legal de la casa sin poder usarla ni alquilarla hasta que termine el usufructo, que casi siempre es vitalicio. Vender la nuda propiedad es lo contrario: cobras el dinero ahora y sigues viviendo en tu casa mientras vivas. Es una fórmula legítima y regulada, pero con matices fiscales, de gastos y de plazos que conviene entender antes de firmar.
En esta guía explicamos el mecanismo con un ejemplo numérico, quién paga cada gasto, qué impuestos intervienen, cómo se pone fin al usufructo y qué mirar si estás en uno u otro lado de la operación.
En resumen
- La nuda propiedad es la titularidad de la vivienda sin derecho a usarla ni a cobrar rentas; el usufructo es el derecho a usarla y a percibir sus frutos. Juntos forman la plena propiedad.
- El comprador paga menos que por la plena propiedad, pero no entra a vivir ni alquila hasta que el usufructo se extingue, normalmente con el fallecimiento del usufructuario.
- Para impuestos, Hacienda calcula el usufructo vitalicio restando la edad del usufructuario a 89, con un mínimo del 10 % y un máximo del 70 %.
- Por regla general, el usufructuario paga las reparaciones ordinarias y el IBI; el nudo propietario, las extraordinarias y la comunidad, salvo pacto distinto.
- Antes de firmar, conviene fijar por escrito los gastos, la forma de pago y las condiciones del usufructo ante notario.
Tabla de contenidos
- Qué es la nuda propiedad y en qué se diferencia del usufructo
- Cómo funciona la compra de una vivienda en nuda propiedad
- Cuánto vale la nuda propiedad: el cálculo fiscal y el precio real
- Vender con usufructo: la visión del propietario
- Quién paga los gastos de la vivienda
- Impuestos de la nuda propiedad
- Cuándo termina el usufructo y cómo se consolida la plena propiedad
- Perspectiva de Costacambrils: cuándo tiene sentido y cuándo no
- Si prefieres la plena propiedad en Cambrils
- Errores frecuentes antes de firmar
- Preguntas frecuentes
- Fuentes
Qué es la nuda propiedad y en qué se diferencia del usufructo
El Código Civil permite dividir el dominio pleno de un bien (artículo 348) en dos derechos reales distintos. Según el manual de la Agencia Tributaria, la nuda propiedad es la titularidad jurídica del bien sin derecho a su uso y disfrute, y el usufructo es el derecho a usar y percibir los frutos de un bien ajeno con la obligación de conservar su forma y sustancia (artículo 467).
Traducido a una vivienda:
| Plena propiedad | Nuda propiedad | Usufructo | |
|---|---|---|---|
| Quién es el titular | Una persona reúne todo | El nudo propietario | El usufructuario |
| Puede vivir en la casa | Sí | No, mientras dure el usufructo | Sí |
| Puede alquilarla y cobrar rentas | Sí | No | Sí |
| Puede venderla o hipotecarla | Sí | Sí, su derecho | Su derecho, no la nuda propiedad |
| Cuándo termina | No termina | Cuando se consolida la plena propiedad | Fallecimiento, plazo, renuncia u otras causas |
Un matiz que se olvida con frecuencia: el nudo propietario es el dueño legal, pero su derecho tiene un límite práctico claro. No decide sobre el uso diario ni cobra nada del inmueble mientras el usufructo esté en vigor, como subrayan algunos despachos de abogados. Lo que sí puede hacer es transmitir o hipotecar su nuda propiedad, aunque quien ejecute esa hipoteca debe respetar el usufructo vigente.
Cómo funciona la compra de una vivienda en nuda propiedad
El comprador adquiere la nuda propiedad y solo disfrutará del pleno dominio cuando termine el usufructo vitalicio. Mientras tanto, el usufructuario puede incluso alquilar la vivienda y quedarse con las rentas. Eso significa que quien compra no puede contar con la casa a corto plazo: es una inversión a plazo incierto o un plan patrimonial para los hijos, no una segunda residencia para el próximo verano.
La operación sigue los pasos de cualquier compraventa, con cláusulas propias:
- Comprobar la situación registral. Nota simple del Registro de la Propiedad, cargas, hipotecas y estado de la comunidad.
- Definir el usufructo. Vitalicio o temporal, a favor de una o varias personas, y si hay usufructo sucesivo. Este último punto importa: en un caso resuelto por el BOE, no procedía consolidar la plena propiedad al fallecer el usufructuario porque existía un usufructo sucesivo a favor de su esposa.
- Pactar el precio y su forma de pago. Pago único, o parte inicial y renta, según se explica más abajo.
- Anexo de gastos. Quién paga qué y cómo se actualiza.
- Escritura pública e inscripción. La escritura pública y la inscripción registral permiten que la operación produzca efectos frente a terceros.
En cuanto a los costes de la firma, el Consejo General del Notariado explica que los gastos notariales se ajustan a lo pactado; si no hay pacto, los derechos notariales corren a cargo del vendedor y las copias, del comprador. Los gastos registrales están regulados por el Gobierno. Para el panorama general de lo que cuesta cerrar una compra, tienes nuestra guía sobre qué gastos acompañan a la compra de una vivienda.
Cuánto vale la nuda propiedad: el cálculo fiscal y el precio real
Hay dos cifras que no conviene mezclar: el valor que Hacienda asigna a cada derecho para liquidar impuestos y el precio que acuerdan las partes.
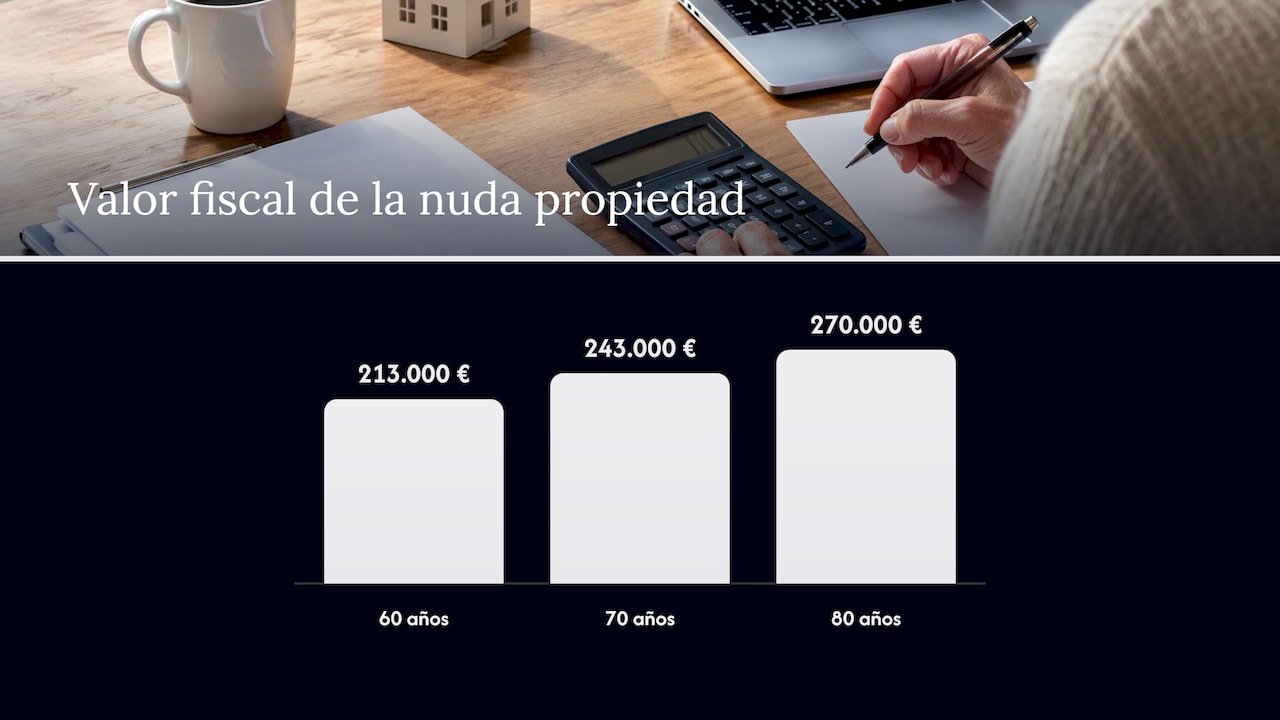
Para el valor fiscal, la Agencia Tributaria establece que el usufructo vitalicio se calcula restando la edad del usufructuario a 89, con un mínimo del 10 % y un máximo del 70 % del valor total. La nuda propiedad es la diferencia hasta el 100 %.
Ejemplos sobre una vivienda valorada en 300.000 € (cifra ilustrativa):
| Edad del usufructuario | Usufructo | Nuda propiedad | Valor fiscal de la nuda propiedad |
|---|---|---|---|
| 60 años | 29 % | 71 % | 213.000 € |
| 70 años | 19 % | 81 % | 243.000 € |
| 80 años | 10 % (mínimo; 89 − 80 daría 9 %) | 90 % | 270.000 € |
El porcentaje es una regla fiscal, no una tasación de mercado. En la práctica, el precio que se pacta suele depender de la edad y la salud del usufructuario, del estado y la ubicación de la casa, de los gastos que asumirá cada parte y de la liquidez que necesite el vendedor. Por eso conviene partir de una valoración realista de la vivienda en plena propiedad, y después negociar el descuento. Si necesitas una referencia de partida, este artículo sobre cómo fijar el precio de venta de un piso explica cómo orientarse con comparables del mercado local antes de poner un número.
Vender con usufructo: la visión del propietario
Quien vende la nuda propiedad y se reserva el usufructo obtiene dinero hoy sin dejar su casa. Según una notaría de Barcelona, la venta puede reservar un usufructo vitalicio o temporal, y el precio puede cobrarse con un pago único, una renta vitalicia o una renta temporal. La misma fuente destaca que permite mantener la residencia habitual con liquidez inmediata.
Lo que debe valorar el vendedor:
- Irreversibilidad. Una vez inscrita la venta, la vivienda deja de ser tuya. Si más tarde necesitas venderla entera, deberás contar con el nudo propietario.
- Gastos que seguirás pagando. Como usufructuario, asumirás por lo general las reparaciones ordinarias y el IBI.
- Herencia. Lo que cobras sí forma parte de tu patrimonio, pero la vivienda ya no será heredable por tus hijos. Si ese es un asunto para ti, compara con otras vías como una donación de vivienda y sus impuestos o una herencia y sus plazos fiscales.
- Alternativas de liquidez. La hipoteca inversa, el alquiler de habitaciones o una venta convencional con alquiler posterior son otras opciones con efectos distintos. Un notario o un abogado inmobiliario te ayudará a compararlas con tus cifras.
Como planificación patrimonial, algunos despachos la presentan como una herramienta para monetizar el inmueble sin abandonar la vivienda habitual. Es una descripción correcta, siempre que el vendedor entienda que renuncia a la propiedad definitiva.
Quién paga los gastos de la vivienda
Es la fuente de más discusiones, y la razón por la que conviene escribirlo todo. Arquitasa resume el reparto habitual: el usufructuario paga las reparaciones ordinarias y el IBI; el nudo propietario, las extraordinarias y los gastos de comunidad, salvo pacto distinto.
| Gasto | Quién lo paga por regla general |
|---|---|
| Reparaciones ordinarias | Usufructuario |
| IBI | Usufructuario |
| Reparaciones extraordinarias | Nudo propietario |
| Gastos de comunidad | Nudo propietario |
| Suministros y consumos | Quien usa la vivienda |
Esta es la regla supletoria: lo que firmen las partes prevalece. Arquitasa recomienda detallar en un anexo quién paga partidas como IBI, basuras, seguros, ascensor, rehabilitación, caldera e ITE, y cómo se actualizan. Es un buen consejo: la caldera, una derrama por rehabilitar la fachada o una inspección técnica del edificio son justo los gastos que, sin anexo, acaban en un conflicto.
Hay además un deber de aviso: el usufructuario debe poner en conocimiento del nudo propietario la necesidad de reparaciones extraordinarias para evitar daños mayores, conforme al artículo 501 del Código Civil.
Si la vivienda está en Cambrils, puedes consultar el nivel habitual de la cuota en nuestra guía de gastos de comunidad en Cambrils y cómo se aplica el impuesto en la guía del IBI en Cambrils.
Impuestos de la nuda propiedad
La Agencia Tributaria indica que quien adquiere la nuda propiedad tributa por el Impuesto sobre Transmisiones Patrimoniales (ITP) o por el Impuesto sobre Sucesiones y Donaciones (ISD), según la transmisión sea onerosa o lucrativa. Quien transmite tributa en el IRPF por la ganancia o pérdida patrimonial que genere.
En la práctica:
- Compra a título oneroso: el comprador liquida ITP (o IVA, si es obra nueva, con la regulación propia de cada caso) sobre el valor correspondiente a la nuda propiedad. El tipo depende de la comunidad autónoma. Como en Cataluña es una competencia autonómica, contrasta el tipo vigente con la Agència Tributària de Catalunya o con tu gestor antes de cerrar. Nuestra guía de impuestos al comprar vivienda en España recoge el esquema general.
- Donación o herencia de la nuda propiedad: se liquida ISD, también con normativa autonómica.
- Venta: el vendedor declara en el IRPF la diferencia entre el valor de transmisión y el de adquisición de lo que transmite. Hay normas especiales para mayores de 65 años que venden su vivienda habitual; consulta el manual de la Agencia Tributaria o a un asesor fiscal para tu caso concreto, porque dependen de cómo se estructure la venta.
- Compradores no residentes: si eres extranjero, hay retenciones y reglas específicas; las resumimos en nuestra guía fiscal para compradores extranjeros.
También cuenta la fiscalidad al final del camino. Según la Agencia Tributaria, la extinción del usufructo se trata de forma distinta según la causa (muerte, vencimiento del plazo, renuncia o reunión del usufructo con la nuda propiedad), y cada una puede tener consecuencias diferentes en IRPF, ITP o ISD.
Cuándo termina el usufructo y cómo se consolida la plena propiedad
Lo normal es que el usufructo se extinga con el fallecimiento del usufructuario vitalicio. Entonces el pleno dominio se consolida en el nudo propietario sin pagos adicionales al usufructuario, según el artículo 513.1.º del Código Civil explicado por Basa Abogados. La Agencia Tributaria recoge que, por muerte del usufructuario vitalicio o vencimiento del plazo, el dominio se consolida automáticamente; por renuncia también, aunque con consecuencias fiscales propias.
El catálogo es más amplio. Entre las causas, según Iberley, figuran la muerte del usufructuario, el vencimiento del plazo o la condición resolutoria, la reunión del usufructo y la propiedad en una misma persona, la renuncia, la pérdida total de la cosa, la resolución del derecho del constituyente y la prescripción.
Tras el fallecimiento, hay trámites: acreditar la defunción con el certificado del Registro Civil, presentar los documentos en el Registro de la Propiedad y cancelar la carga. Si hay usufructo sucesivo, como en el caso del BOE que citamos antes, la consolidación no llega hasta que se extinga el último.
Perspectiva de Costacambrils: cuándo tiene sentido y cuándo no
Trabajamos cada día con compradores nacionales e internacionales en Cambrils y la Costa Dorada, y la nuda propiedad aparece en conversaciones sobre planificación familiar, inversión y liquidez. Nuestra opinión, como inmobiliaria, es esta:
- Para el comprador: tiene sentido si puedes inmovilizar el capital sin fecha concreta y buscas, sobre todo, patrimonio a largo plazo. No tiene sentido si quieres disfrutar de la casa, alquilarla o revenderla rápido. Un inmueble en la costa se compra casi siempre por su uso: si buscas una segunda residencia o una inversión con renta, la plena propiedad suele encajar mejor.
- Para el vendedor: puede ser una buena solución si tienes una vivienda que es tu hogar, necesitas liquidez y no vas a dejar herencia en forma de casa. Pero es irreversible: compara primero con una venta convencional y con alternativas como la hipoteca inversa.
- Para ambos: el contrato es lo que protege. Un anexo claro de gastos, una valoración independiente de la vivienda y asesoramiento legal y fiscal antes de la firma evitan casi todos los conflictos que vemos.
No es un producto que busquemos promover por encima de otros: nuestro trabajo es que cada cliente entienda qué compra o qué vende, y que la operación que firme sea la que de verdad le conviene.
— Oscar
Si prefieres la plena propiedad en Cambrils
Si lo que buscas es una vivienda para disfrutarla desde el primer día, en Costacambrils reunimos chalets, villas, pisos, casas adosadas, apartamentos y obra nueva en Cambrils y alrededores, con valoración, asesoramiento legal y gestión integral. Puedes filtrar por tipología, ciudad, dormitorios y baños en nuestro catálogo de propiedades en la Costa Dorada, o consultarnos cómo planificar una compra o venta con todos sus costes.
Errores frecuentes antes de firmar
- Dar por hecho que el usufructo es corto. La esperanza de vida es una estadística, no una fecha. Quien compra debe poder esperar muchos años.
- No revisar la situación del usufructuario. ¿Hay un único usufructuario o varios? ¿Hay cláusula de usufructo sucesivo? Cambia por completo el horizonte.
- Olvidar el estado del edificio. Una ITE pendiente o una rehabilitación aprobada puede suponer una derrama importante para el nudo propietario.
- No cuantificar el precio con un anexo de gastos. Mejor concretar importes y actualización que remitirse a un genérico “los gastos habituales”.
- Ignorar la hipoteca. Si la vivienda tiene cargas, hay que cancelarlas o integrarlas en la operación. Además, un nudo propietario puede hipotecar su derecho, pero la ejecución debe respetar el usufructo.
- No pedir asesoramiento fiscal previo. El tipo de ITP, las posibles bonificaciones y el IRPF del vendedor dependen de la comunidad autónoma y de las circunstancias personales.
Preguntas frecuentes
¿Puedo comprar solo el usufructo de una vivienda?
Sí, el usufructo es un derecho real que puede transmitirse, pero su duración depende de lo que se pacte: si es vitalicio, termina con la vida del usufructuario, y si es temporal, en el plazo fijado. Antes de comprar, conviene revisar quién es el titular de la nuda propiedad y qué gastos asumirías. Un notario o un abogado inmobiliario debe revisar las condiciones por escrito.
¿El nudo propietario puede vender o hipotecar su derecho?
Sí. Puede transmitir o hipotecar su nuda propiedad, pero quien la adquiera, o el acreedor que ejecute la hipoteca, deberá respetar el usufructo vigente. Eso reduce el atractivo comercial del derecho, y por eso su precio suele ser inferior al de la plena propiedad.
¿Quién paga el IBI en una vivienda en nuda propiedad?
Por regla general, el usufructuario paga el IBI y las reparaciones ordinarias, y el nudo propietario las extraordinarias y los gastos de comunidad. Es una regla supletoria: las partes pueden pactar otra cosa, y conviene hacerlo por escrito en un anexo.
¿Qué ocurre cuando fallece el usufructuario?
Si el usufructo era vitalicio y no existe usufructo sucesivo, el pleno dominio se consolida en el nudo propietario. Para reflejarlo en el Registro de la Propiedad se aporta el certificado de defunción. Revisa con un asesor los efectos fiscales de esa consolidación.
Fuentes
- Agencia Tributaria: usufructo y desmembramiento de la propiedad
- Agencia Tributaria: extinción del usufructo y consolidación del dominio
- BOE: Resolución de 9 de marzo de 2012
- Consejo General del Notariado: El gran paso, comprar una vivienda
- Notarías de Barcelona: la venta de la nuda propiedad en Cataluña
- Basa Abogados: comprar en nuda propiedad
- Orozco y Asociados: nuda propiedad y usufructo
- Arquitasa: nuda propiedad, ejemplos, gastos y fiscalidad
- ING: qué es la nuda propiedad y cómo funciona
- Iberley: extinción del usufructo
- Nuda propiedad: diferencias entre nuda propiedad, usufructo y plena propiedad